جدول موضوعی موارد حائز اهمیت دستورالعمل جدید دادرسی مالیاتی
|
مواد |
موضوع |
|
تبصره 3 ماده 8 |
تعیین نماینده بند 3 همزمان با اعتراض به برگ تشخیص |
|
تبصره 4 ماده 8 |
لغو حکم نمایندگان بند(2) و (3) در صورت عدم حضور بیش از 3 جلسه متوالی و 4 جلسه متناوب |
|
تبصره 9 ماده 8 |
نمایندگان بند 2 و 3 همزمان نمی توانند بعنوان نماینده قانونی یا وکیل همان مؤدی در جلسات هیأت باشند |
|
تبصره 10 ماده 8 |
نماینده بند 3 معرفی شده از مراجع ذیربط نمی تواند برای رسیدگی به پرونده مالیاتی همان مرجع انتخاب گردد |
|
ماده 9 |
استقلال هیأت در جمع آوری شواهد و دریافت و بررسی مدارک و مستندات و فاقد وجاهت قانونی دخالت سایر مراجع در هر یک از مراحل رسیدگی و صدور رأی |
|
ماده 10 |
اختیار مدیر دادرسی در تعیین وقت و نمایندگان براساس تعداد پرونده های مطروحه و سطح اهمیت آنها و سایر شاخص های ابلاغی مرکز دادرسی |
|
ماده 11 |
موارد قابل طرح در هیأت: از جمله اعتراض به برگ تشخیص، برگ مطالبه و جرائم، عملیات اجرائی، مالیات های قطعی شده سامانه ای، هیأت بدوی 244، رأی هیأت موضوع ماده 216 در مقام هیأت بدوی، درخواست اصلاح اشتباه محاسباتی رأی هیأت، صدور قرار تأمین، جرائم مفاد تبصره ماده 37 ق.م.ا، رسیدگی به آراء نقض شده دیوان عدالت اداری یا شورای عالی مالیاتی |
|
بند 11 ماده 11 |
رسیدگی به اعتراض مودی به میزان فروش در اجرای ماده 8 قانون پایانه های فروشگاهی و سامانه مودیان |
|
بند 12 ماده 11 بند 13 ماده 31 |
رسیدگی به موارد تخلف مودی در اجرای ماده 9 پایانه های فروشگاهی و سامانه مودیان |
|
ماده 12 |
نحوه تسلیم اعتراض مؤدی(کتباٌ به اداره امور مالیاتی یا ارسال از طریق پست سفارشی به اداره امور مالیاتی یا اقدام به ثبت در سامانه الکترونیکی |
|
تبصره 2 ماده 12 |
اداره ذیصلاح برای دریافت اعتراض مؤدی به عملیات اجرائی، اداره وصول و اجرای مربوطه است |
|
تبصره 3 ماده 12 |
اداره امور مالیاتی مکلف است اعتراض مؤدی را ثبت و رسید ارائه نماید |
|
تبصره 9،8،7،6،5 ماده 12 |
نحوه رسیدگی به برگ تشخیص اظهارنامه برآوردی سیستمی ماده 97 |
|
ماده 13 |
اشخاص مجاز به ثبت اعتراض در اداره مالیاتی
اشخاص حقیقی(شخص مؤدی، وکیل قانونی، ولی مؤدی، وراث، قیم مؤدی، نماینده قانونی اداره کل تصفیه و امور ورشکستگی) اشخاص حقوقی (صاحبان امضاء، وکیل مؤدی براساس وکالتنامه رسمی، نماینده قانونی اداره کل تصفیه و امور ورشکستگی) |
|
ماده 14 |
شرایط لایحه اعتراضی |
|
ماده 15 |
مهلت و نحوه تسلیم اسناد و مدارک توسط مودی به هیات حل اختلاف مالیاتی حداکثر تا روز تشکیل جلسه هیات |
|
ماده 17 |
نحوه ثبت اعتراض توسط اداره مالیاتی(اعتراض به رأی هیأت 244 ق.م.م، درخواست صدور قرار تأمین، اعلام تخلفات ماده 9 قانون پایانه فروشگاهی، اصلاح اشتباه محاسباتی موضوع ماده 249 ق.م.م، با ارائه مستندات |
|
ماده 18 |
مهلت زمانی تشکیل جلسه و تاریخ ابلاغ دعوت حضور در جلسه کمتر از 10 روز نباشد |
|
تبصره 3 و 4 ماده 18 |
عدم اظهارنظر هیات همزمان برای یک پرونده در مقام بدوی و تجدیدنظر |
|
ماده 19 |
آراء بارگذاری شده در سامانه دادرسی در حکم ابلاغ اوراق به اداره مالیاتی در اجرای ماده 240 ق.م.م است |
|
ماده 20 |
نحوه تغییر زمان و تجدید وقت(تعطیلی غیرمترقبه، عدم امکان نماینده جایگزین، عدم وصول پرونده، تعویق زمان جلسه، سابقه اظهارنظر یکی ازنمایندگان هیأت) تعیین وقت مجدد ظرف 5 روز کاری |
|
بند 4 ماده 20 |
تعویق زمان جلسه هیات حسب درخواست مودی قبل از تشکیل جلسه یا ارائه مدارک و دلایل موجه، پس از موافقت مدیر دادرسی |
|
ماده 21 |
طرح خارج ازنوبت(درخواست کتبی اداره مالیاتی، درخواست مؤدی، در اجرای مواد 216 و 161 ق.م.م |
|
تبصره 1 ماده 22 |
صدور قرار کارشناسی توسط نماینده هیات به منزله اظهارنظر قبلی نیست |
|
ماده 23 |
رسمیت جلسات هیات |
|
ماده 24 |
تشکیل جلسه در روزهای تعطیل صرفاٌ با موافقت مؤدی |
|
ماده 26 |
دسترسی نمایندگان هیات حداکثر یک هفته قبل از جلسه به پرونده مودی |
|
تبصره 1 ماده 26 |
بررسی نواقص پرونده توسط دبیرخانه و عدم طرح در جلسه |
|
تبصره 4 ماده 26 |
عدم مجوز ابلاغ دستی در صورتی که برگ دعوت الکترونیکی بوده است |
|
ماده 27 |
اشخاص مجاز جهت حضور در جلسه هیات حل اختلاف مالیاتی |
|
تبصره 4 ماده 27 |
لزوم حضور صاحبان امضاء مجاز متفقا در جلسه |
|
تبصره 5 ماده 27 |
عدم نیاز پرداخت حق التمبر برای اعضای درجه 1 اشخاص حقیقی |
|
تبصره 8 ماده 27 |
حضور وکلا در جلسه با ارائه وکالتنامه و پرداخت حق التمبر |
|
ماده 28 |
محدودیت ها و موانع حضور نمایندگان هیات در جلسه |
|
بند 1 ماده 31 |
عدم اختیار افزایش درآمد مشمول مالیات تعیین شده توسط هیات |
|
بند 4 ماده 31 بند 2 ماده 32 |
حداکثر زمان 60 روزه اجرای قرار کارشناسی |
|
بند 6 ماده 31 |
رای صادره ماده 216 قطعی و لازم الاجرا است |
|
بند 7 ماده 31 |
ایراد شکلی به قطعیت پرونده موضوع تبصره 1 ماده 216 |
|
بند 9 ماده 31 |
مطالبه مالیات از غیر مودی موضوع تبصره ماده 157
رای صادره از هیات تبصره ماده 157 ظرف 20 روز از طرف اداره مالیات قابل تجدید نظرخواهی است |
|
بند 14و15 ماده 31 |
رسیدگی به ماده 161 بیم تفریط اموال قبل از قطعیت |
|
بند 16 و 17 ماده 31 |
رسیدگی به 243 و غیرقابل تجدید نظر بودن رای صادره |
|
بند 18 ماده 31 |
رسیدگی به ماده 37 ق.م.ا خارج از اختیار بودن پرداخت مالیات |
|
بند 19 ماده 31 |
عدم پرداخت مالیات مورد قبول مودی در زمان تجدیدنظر خواهی مانع از طرح اعتراض و رسیدگی نخواهد شد |
|
بند 22 ماده 21 بند 3 ماده 34 |
رای هیات به اظهارنظر باید موجه و مدلل باشد همچنین جهات و دلایل تعدیل در متن رای قید شود |
|
بند 25 ماده 31 بند 1 ماده 34 |
انشاء رای حداکثر ظرف مدت 3 روز توسط نماینده بند 2 |
|
بند 27و28 ماده 31 |
اشتباه در محاسبه ماخذ مشمول مالیات یا درآمد مشمول مالیات |
|
بند 29 ماده 31 |
در صورت تکراری بودن اعضای هیات آرای صادره در حکم صورت جلسه بوده و اظهارنظر رای محسوب نمی شود |
|
بند 30 ماده 31 |
رسیدگی به پرونده مودی منوط به رسیدگی به پرونده مالیاتی دیگری باشد |
|
بند 31 ماده 31 |
رسیدگی به پرونده نیاز به اثبات ادعا در مرجع دیگری باشد صدور قرار اناطه به مدت 1 ماه |
|
بند 32 ماده 31 |
آرای قضایی لازم الاجرا به هیات ها |
|
بند 35 ماده 31 |
صدور رای به شرکاء قابل تسری به همه ی شرکا |
|
بند 2 ماده 32 |
تقویم زمان اجرای قرار مازاد بر حداکثر 30 روز
تایید گزارش اجرای قرار توسط احدی از اعضای هیات |
|
تبصره 3 و 4 بند 2 ماده 32 |
نحوه و شرایط گزارش مجریان قرار |
|
بند 3 ماده 32 |
امکان صدور قرار مجدد در صورت ارائه اسناد و مدارک جدید توسط مودی |
|
بند 4 ماده 32 ماده 40 |
ارایه تصویر گزارش رسیدگی و اجرای قرار |
|
بند 5 ماده 32 |
ابلاغ نسخه ای از قرار کارشناسی صادره به درخواست مودی |
|
بند 6 ماده 32 |
صدور نظر عدم طرح در هیات حل اختلاف مالیاتی، قابل رسیدگی در هیات ماده 216 می باشد |
|
تبصره بند 6 ماده 32 |
عدم طرح به منزله رای محسوب نمی گردد |
|
تبصره 7 ماده 32 |
نحوه انصراف از اعتراض توسط مودی |
|
بند 6 ماده 34 ماده 37 |
نحوه اصلاح اشتباه آرای هیات ماده 249 و 30 مکرر آیین نامه 219 |
|
تبصره 1 ماده 37 |
اصلاح رای در رعایت ماده 249 مستلزم دعوت از مودی یا حضور در اداره مالیات نیست |
|
ماده 38 |
درخواست کارشناس رسمی دادگستری برای ارزیابی و ارزش تعیین شده بدهی ها و دارایی ها |
|
ماده 41 |
نحوه ابلاغ اوراق دعوت به اشخاص فوت شده یا شرکت های منحله |
|
ماده 42 |
طرح آرای شورای عالی مالیاتی موضوع ماده 258 مختلف در موارد مشابه در هیات حل اختلاف مالیاتی در هیات عمومی |
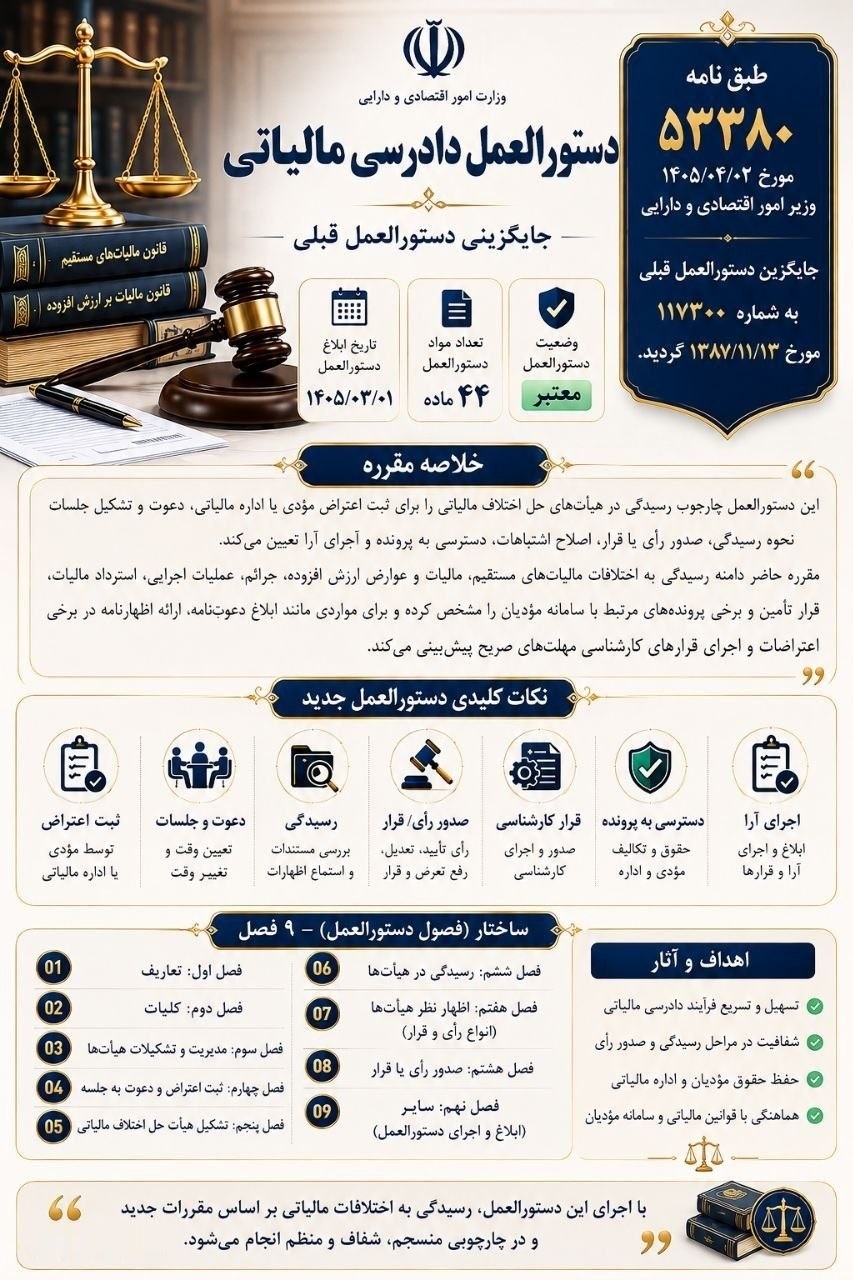
دستورالعمل جدید دادرسی مالیاتی در 44 ماده برابر نامه شماره 53380 به تاریخ 1405/04/02 به تصویب وزیر محترم امور اقتصادی و دارائی رسیده و جهت اجراء به رئیس کل محترم سازمان امور مالیاتی کشور ابلاغ گردیده است.
از تاریخ لازم الاجراء شدن این دستورالعمل، مفاد دستورالعمل دادرسی مالیاتی مصوب سال 1387 و الحاقات و اصلاحات آن و مفاد سایر بخشنامه ها و دستورالعمل ها و آئین نامه ها در موارد مغایر با این دستورالعمل ملغی می گردد.
برای دسترسی به فایل جدول روی تصویر زیر کلیک نمایید :