دستورالعمل تسعیر ارز سال ۱۴۰۵ ( سازمان امور مالیاتی کشور )
بخشنامه شماره 200/1405/37مورخ 1405/05/06 سازمان امور مالیاتی کل کشور
تسعیر ارز فقط یک ثبت حسابداری ساده نیست ؛ تغییر نرخ ارز میتواند مستقیماً بر سود و زیان و در نهایت بر مالیات مؤدیان اثر بگذارد. در این مطلب علاوه بر دستورالعمل تسعیر ارز شماره 200/1405/37 آن را به زبان ساده بررسی کردهایم ؛ از تشخیص اقلام پولی و غیرپولی و نحوه تعیین نرخ ارز تا مالیات سود تسعیر ، شرایط پذیرش زیان تسعیر و الزامات جدید سال 1406. اگر کسبوکار یا شرکت شما با معاملات ارزی، صادرات، واردات یا مطالبات و بدهیهای ارزی سروکار دارد، این راهنما میتواند از بروز بسیاری از ابهامات و اختلافات مالیاتی در زمان رسیدگی جلوگیری کند.
سازمان امور مالیاتی کشور با صدور دستورالعمل تسعیر ارز سال ۱۴۰۵ ، چارچوب جدید نحوه تسعیر معاملات ارزی، شناسایی سود و زیان تسعیر ارز ، تعیین نرخ ارز در حسابرسی مالیاتی و ضوابط پذیرش هزینههای مرتبط را ابلاغ کرد.
این دستورالعمل جایگزین برخی بخشنامههای پیشین شده و از این پس مبنای رسیدگی مأموران مالیاتی خواهد بود. متن کامل دستورالعمل و فایل آن به شرح زیر است :
|
1405 |
تسعیر ارز |
م – س |
|
مخاطبان/ذینفعان |
ادارات کل امور مالیاتی |
|
موضوع |
تسعیر ارز |
| کلیات
به طور کلی تسعیر ارز، در دو مقطع زمانی صورت می پذیرد : 1-تاریخ معامله: بهای معاملات ارزی اعم از اقلام پولی و غیرپولی براساس نرخ ارز در تاریخ معامله، تسعیر و در حساب ها ثبت می شود. 2-تاریخ صورت وضعیت مالی (ترازنامه): صرفاٌ اقلام پولی ارزی باید به نرخ ارز در تاریخ صورت وضعیت مالی تسعیر شود. چنانچه نرخ ارز اقلام پولی در فاصله تاریخ انجام معامله تا تاریخ تسویه معامله و یا تا پایان دوره مالی متفاوت باشد، در این صورت، تفاوت نرخ ارز در تاریخ تسویه و یا در تاریخ صورت وضعیت مالی (ترازنامه) حسب مورد، با نرخ قبلی اعمال شده در حساب ها؛ به عنوان سود (زیان) تسعیر ارز شناسایی می شود. اقلام پولی: عبارت است از واحدهای پول نگهداری شده و دارایی ها و بدهی هایی که قرار است به تعداد ثابت یا تعداد قابل تعیینی از واحد پول، دریافت یا پرداخت شود. ویژگی اصلی اقلام پولی، حق دریافت (یا تعهد تحویل) تعداد ثابت یا قابل تعیینی از واحد پول می باشد. نمونه ای از اقلام پولی، در صورت وضعیت مالی (ترازنامه) مندرج در اظهارنامه اشخاص حقوقی و یا اظهارنامه صاحبان مشاغل گروه اول موضوع ماده (2) آیین نامه اجرایی ماده (95) قانون مالیات های مستقیم که در اختیار مودیان مالیاتی قرار گرفته است، عبارتند از: -موجودی نقد و بانک؛ -حساب ها و اسناد دریافتنی و پرداختنی تجاری؛ -سایر حساب ها و اسناد دریافتنی و پرداختنی؛ -تسهیلات مالی دریافتی/پرداختی؛ -سود سهام پرداختنی اشخاص حقوقی و سهم سود پرداختنی مشارکت های مدنی صاحبان مشاغل در مشاغل مشارکتی؛ -پیش دریافت ها (صرفاٌ پیش دریافت بابت فروش کالاها یا خدماتی که قیمت آن در زمان تحویل مشخص می شود)؛ -جاری شرکا و سهامداران شایان ذکر است، اشاره به موارد فوق به صورت نمونه بوده و ممکن است اقلام پولی دیگری و تحت عناوین دیگر در اظهارنامه مالیاتی مودیان وجود داشته باشد. اقلام غیرپولی: اقلامی هستند که ویژگی اصلی آن ها، نبود حق دریافت (یا تعهد تحویل) تعداد ثابت یا قابل تعیینی از واحد پول می باشد. پیش پرداخت خرید کالا و خدمات به قیمت ثابت (مانند پیش پرداخت اجاره)، سرقفلی، دارایی های نامشهود، موجودی های مواد و کالا، دارایی های ثابت مشهود و بدهی هایی که از طریق تحویل دارایی غیرپولی تسویه می شود، نمونه هایی از اقلام غیرپولی است. شایان ذکر است، بر اساس تعاریف و ویژگی هایی که در استاندارد حسابداری (16) برای اقلام پولی و اقلام غیرپولی بیان شده است، به طور کلی، نکته مهم در تعیین پولی یا غیرپولی بودن این اقلام، وجود یا نبود حق دریافت (یا تعهد تحویل) تعداد ثابت یا قابل تعیینی از واحد پول می باشد؛ بنابراین، پیش پرداخت هایی که صرفاٌ بابت خرید کالا یا خدماتی است که قیمت آن در زمان تحویل مشخص می شود جزو اقلام پولی و همچنین پیش دریافت فروش کالا و خدمات که به قیمت ثابت می باشد، جزو اقلام غیرپولی تلقی می شوند. مطابق بند (29) استاندارد حسابداری شماره (16)، تفاوت های تسعیر بدهی های ارزی مربوط به دارایی های واجد شرایط، به شرط رعایت معیارهای مربوط به احتساب مخارج مالی در بهای تمام شده دارایی ها طبق استاندارد حسابداری شماره (13) با عنوان “مخارج تأمین مالی”، باید به بهای تمام شده آن دارایی منظور شود. همچنین تفاوت های تسعیر بدهی های ارزی مربوط به تحصیل و ساخت دارایی ها، ناشی از کاهش شدید ارزش ريال، در صورت احراز تمام شرایط زیر، تا سقف مبلغ قابل بازیافت، به بهای تمام شده دارایی مربوط اضافه می شود: الف: کاهش ارزش ريال نسبت به تاریخ شروع کاهش ارزش، حداقل (20) درصد باشد. ب: در مقابل بدهی حفاظی وجود نداشته باشد. در ضمن در صورت برگشت شدید کاهش ارزش ریال (حداقل 20 درصد)، سود ناشی از تسعیر بدهی های مزبور تا سقف زیان های تسعیری که قبلاٌ به بهای تمام شده دارایی منظور شده است متناسب با عمر مفید باقیمانده از بهای تمام شده دارایی کسر می شود. تعیین نرخ ارز مطابق با بند (26) استاندارد حسابداری شماره (16)، هنگامی که چندین نرخ ارز وجود داشته باشد، نرخ ارز مورد استفاده نرخی است که جریان های نقدی آتی ناشی از معامله یا مانده حساب در صورتی که در تاریخ اندازه گیری واقع شود، می تواند بر حسب آن تسویه گردد. در این راستا، با توجه به شرایط اقتصادی کشور و الزامات موجود، این امکان وجود دارد که بخشی از رویدادها و معاملات ارزی مشمول الزامات و تکالیف ارزی تعیین شده توسط مراجع ذیصلاح (از جمله بانک مرکزی) بوده و بابت مابقی آن تکلیفی پیش بینی نشده باشد؛ لذا بابت آن بخش که مشمول الزامات و تکالیف تعیین شده توسط مراجع ذیصلاح می باشد، نرخ ارز تعیین شده توسط مراجع مذکور در حسابرسی مالیاتی ملاک عمل قرار خواهد گرفت. در خصوص مابقی رویدادها و معاملات ارزی که تکلیفی برای آن پیش بینی نشده است/در تعیین نرخ ارز مورد استفاده در محاسبه بهای تمام شده کالای وارداتی در شرایط تحریمی/در موارد رفع تعهد ارزی از طریق واردات در مقابل صادرات خود، ملاک عمل در حسابرسی مالیاتی نرخ ارز مستند به اسناد ومدارک مثبته از جمله صورت حساب تأمین یا واگذاری ارز، مدارک تسویه حساب مربوطه، ثبت های حسابداری مندرج در دفاتر قانونی طرفین و … می باشد. در این راستا چنانچه هیچ گونه اسناد و مدارک مثبته ای در دسترس نباشد، برای این بخش از رویدادها و معاملات ارزی نیز از نرخ ارز (خرید/فروش حسب مورد) مرکز مبادله ارز طلای ایران، استفاده خواهد شد. بدیهی است در محاسبه بهای تمام شده کالای وارداتی در شرایط تحریمی، رفع تعهد ارزی از طریق واردات در مقابل صادرات خود، نرخ ارز فروش مرکز مبادله ارز و طلای ایران و به منظور تسعیر درآمدهای صادراتی، نرخ ارز خرید مرکز مبادله ارز و طلای ایران مورد استفاده قرار خواهد گرفت. ضمناٌ در خصوص تعیین نرخ ارز در تاریخ صورت وضعیت مالی (ترازنامه) که حسب مقررات این بند از نرخ ارز مرکز مبادله ارز و طلای ایران استفاده می شود، به منظور تسعیر اقلام پولی شامل مطالبات و بدهی های ارزی، به ترتیب از نرخ خرید ارز و نرخ فروش ارز مرکز مبادله ارز و طلای ایران استفاده می گردد. بدیهی است نرخ تسعیر ارز مرتبط با بازه زمانی قبل از راه اندازی مرکز مبادله ارز و طلای ایران، مطابق با بخشنامه شماره 200/97/172 مورخ 1397/12/22 تعیین خواهد شد. تبصره: پیرامون واردات بدون انتقال ارز، در تعیین نرخ ارز مورد استفاده در محاسبه بهای تمام شده کالای وارداتی، ملاک عمل در حسابرسی مالیاتی، اصولاٌ نرخ ارز مستند به اسناد و مدارک مثبته می باشد. در این راستا چنانچه هیچ گونه اسناد و مدارک مثبته ای در دسترس نباشد، برای این بخش از رویدادها و معاملات ارزی از نرخ فروش اسکناس صرافی ملی ایران، استفاده خواهد شد. خاطر نشان می گردد در خصوص واردات بدون انتقال ارز، چنانچه متعاقباٌ تامین ارز توسط مراجع ذیربط صورت پذیرد، ضروری است آثار مالیاتی آن در زمان رسیدگی مورد توجه قرار گیرد. شایان ذکر است، به منظور رعایت ثبات رویه در تسعیر معاملات و رویدادهای ارزی، مادامی که مقررات ارزی مراجع ذیصلاح تغییر نکرده باشد، شناسایی اولیه معامله ارزی و همچنین تسعیر سایر رویدادها و معاملات ارزی متعاقب آن، با استفاده از رویه مذکور در بند فوق، در تاریخ های مربوطه اعمال خواهد شد. بدیهی است در مواردی که شرایط و یا مقررات ارزی زمان تسویه بدهی ارزی (وصول مطالبات ارزی) متفاوت از شرایط و یا مقررات ارزی زمان ایجاد و شناسایی اولیه بدهی ارزی (طلب ارزی) باشد، شناسایی تفاوت تسعیر ارز در هر مقطع زمانی، مطابق با شرایط و یا مقررات ارزی مربوط به زمان خود صورت خواهد پذیرفت؛ به بیان دیگر به منظور احراز صحت نحوه تفکیک درآمد عملیاتی حاصل از معاملات ارزی (از جمله درامد حاصل از صادرات کالا و خدمات) از سود یا زیان تسعیر ارز مربوطه، لازم است مأموران مالیاتی به شرح توضیحات بیان شده در بند فوق عمل نمایند. سایر مقررات 1)در خصوص پذیرش زیان حاصل از تسعیر ارز به عنوان هزینه قابل قبول مالیاتی: مطابق با بند (24) ماده (148) قانون مالیات های مستقیم، “زیان حاصل از تسعیر ارز بر اساس اصول متداول حسابداری مشروط بر اتخاذ یک روش یکنواخت طی سال های مختلف از طرف مودی” به عنوان هزینه قابل قبول مالیاتی تلقی شده است. بر این اساس، به منظور پذیرش زیان حاصل از تسعیر ارز، علاوه بر رعایت سایر مقررات مرتبط، مودی مکلف به شناسایی آثار تسعیر ارز در کلیه مواردی است که به موجب استانداردهای حسابداری، مقرر شده است. تبصره : به موجب پاسخ استعلام به عمل آمده از سازمان حسابرسی به شماره 1401/15389 مورخ 1401/06/07 ، “با توجه به شرایط کنونی اقتصادی و وضع تحریم های بین المللی، هر گاه وصول مطالبات ارزی یا تسویه بدهی های ارزی با ابهام قابل ملاحظه مواجه باشد، تسعیر این گونه اقلام پولی ارزی و در نتیجه شناسایی سود و زیان تسعیر ارز از این بابت تا زمان رفع ابهام مربوط، به تعویق می افتد؛ بنابراین چنانچه با بررسی اسناد و مدارک مربوطه شرایط مذکور محرز شود و مودی مطابق با مقرره فوق اقدام به شناسایی سود تسعیر ارز ننموده باشد، شناسایی سود تسعیر ارز از این بابت توسط مأموران مالیاتی و متعاقباٌ مطالبه مالیات از این حیث فاقد موضوعیت است. همچنین عدم پذیرش زبان تسعیر ارز موضوع این تبصره، صرفاٌ با احراز شرایط فوق به موجب اسناد و مدارک مثبته، امکان پذیر می باشد. شایان ذکر است، در صورت ردیابی و احراز زیان تسعیر ارز بدهی هایی که منشأ ایجاد درآمدهای معاف، غیرمشمول یا مشمول مالیات مقطوع می باشند، زیان مذکور در اجرای تبصره (2) ماده (147) قانون مالیات های مستقیم، هزینه قابل قبول مالیاتی تلقی نمی شود. لیکن چنانچه بدهی های ارزی یاد شده بابت تحصیل املاک و حق واگذاری محل ایجاد شده باشد، مادامی که املاک و حق واگذاری مذکور در راستای عملیات واحد تجاری مورد استفاده مودی قرار می گیرد و همچنین در موارد شمول مالیات اشخاص حقوقی و صاحبان مشاغل مربوط به ساخت و فروش موضوع ماده (77) قانون مالیات های مستقیم، شمول مالیات مقطوع به نقل و انتقال این دارایی ها مانع از پذیرش زیان تسعیر ارز بدهی های مربوطه در مدت استفاده که در قالب هزینه دوره و یا بهای تمام شده آن ها حسب مورد شناسایی می شود، نخواهد بود. 2)پیرامون شمول یا عدم شمول مالیات بر درآمد نسبت به تفاوت تسعیر ارز: بنا به مفاد دادنامه شماره 140231390002931020 مورخ 1402/11/10 هیأت عمومی دیوان عدالت اداری موضوع بخشنامه شماره 22566 /212/ص مورخ 1402/12/07 ، مبنی بر اینکه، “اصولاٌ به جز موارد خاصی که تسعیر ارز بر اساس قوانین، غیر درآمدی محسوب یا غیر مشمول مالیات یا معاف از مالیات تلقی شده یا با نرخ صفر محاسبه شود، در سایر موارد فرایند تسعیر نرخ ارز با استفاده از استاندارد شماره (16) حسابداری جزو مقوله درآمدی محسوب می گردد:؛ لذا به جز موارد خاصی که در قوانین برای تسعیر ارز نرخ صفر/ معافیت و یا عدم شمول مالیات پیش بینی شده است، سود حاصل از تسعیر ارز، صرف نظر از منشأ تحصیل آن مشمول مالیات خواهد بود؛ بدیهی است زیان تسعیر ارز، در موارد خاص مذکور که مشمول مالیات نمی باشد، با توجه به ماده (105) و تبصره (2) ماده (147) قانون مالیات های مستقیم قابل قبول نبوده و در سایر موارد که سود تسعیر ارز مشمول مالیات می باشد، در خصوص زیان تسعیر ارز مربوطه، مقررات بند (24) ماده (148) این قانون حاکم است. تبصره: مطابق با دادنامه شماره 140231390002459496 مورخ 1402/09/21 هیأت عمومی دیوان عدالت اداری، “… مطالبه مالیات بر درآمد از فرآیند تسعیر نرخ ارز دارایی های فروش نرفته شرکت های دولتی خلاف قانون است…”؛ بر این اساس، مطالبه کل مالیات بابت تسعیر ارز دارایی های ارزی شرکت های دولتی موضوع ماده (136) قانون محاسبات عمومی به زمان فروش این اقلام موکول می شود. 3)در خصوص نحوه اعمال معافیت/نرخ صفر مالیاتی نسبت به سود تسعیر ارز: 3-1) اعمال معافیت/ نرخ صفر مالیاتی در قوانین، نسبت به سود تسعیر ارز منوط به رعایت سایر مقررات، از جمله مقررات موضوع تبصره (1) ماده (146) مکرر قانون مالیات های مستقیم می باشد. 3-2) در مواردی که مودی به موجب استانداردهای حسابداری مکلف به شناسایی آثار تسعیر ارز می باشد، در صورت عدم انجام تکلیف مذکور، ماموران مالیاتی ذیربط می بایست نسبت به محاسبه سود تسعیر ارز و اعمال مقررات مرتبط، اقدام نمایند. چنانچه برای سود تسعیر ارز معافیت/نرخ صفر مالیاتی پیش بینی شده باشد در صورت ابراز اقلام دارایی/بدهی ارزی مرتبط با سود تسعیر ارز در اظهارنامه، معافیت/نرخ صفر مالیاتی به سود مذکور حسب مورد تا میزان ابرازی یا تعیین شده توسط ماموران مالیاتی قابل اعمال خواهد بود. در خصوص بند (ب) ماده (45) قانون احکام دائمی برنامه های توسعه کشور مصوب 1395/11/10 ، علاوه بر رعایت الزامات فوق، در موارد الزام به رفع تعهد ارزی، معافیت به نسبت رفع تعهد ارزی انجام شده قابل اعمال است. بدیهی است زیان مربوطه نیز در اجرای تبصره (2) ماده (147) قانون مالیات های مستقیم قابل پذیرش نخواهد بود. 3-3) تفاوت تسعیر ارز ناشی از عملیات خارجی مرتبط با درآمد حاصل از صادرات خدمات: تفاوت تسعیر ارز ناشی از عملیات خارجی (طبق استاندارد حسابداری شماره 16) مرتبط با درآمد حاصل از صادرات خدمات، از جمله خدمات فنی و مهندسی، با رعایت شرایط زیر مشمول حکم بند (ب) ماده (45) قانون احکام دائمی برنامه های توسعه کشور مصوب 1395/11/10 قرار خواهد گرفت: الف: به موجب اسناد و مدارک یا دلایل متقن، ارتباط تفاوت تسعیر عملیات خارجی مذکور یا درآمد حاصل از صادرات خدمات، از طریق رسیدگی به حساب های بانکی ارزی و اسناد حسابداری مربوطه در دفاتر قانونی و سایر روش های مبتنی بر حسابرسی مالیاتی احراز شود؛ ب: اقلام پولی ارزی از جمله وجوه نقد و موجودی بانک و حساب های دریافتنی و اقلام غیرپولی ارزی از جمله دارایی های ثابت و موجودی مواد و کالا، از محل درآمد ناشی از صادرات خدمات حاصل شده باشد. 4) با عنایت به دادنامه شماره 140231390000125775 مورخ 1402/01/22 هیأت تخصصی مالیاتی و بانکی دیوان عدالت اداری، “…چون فرآیند تسعیر معاملات ارزی در زمره فعالیت های اقتصادی مؤدی نمی باشد، فلذا عدم ثبت آن ها به منزله درآمد کتمان شده محسوب نمی شود و مشمول جرایم ماده 192 قانون مالیات های مستقیم نمی باشد”. 5) پیرامون وجود تفاوت احتمالی میان ارزش کالای صادراتی مندرج در پروانه های گمرکی با مبلغ ثبت شده در دفاتر قانونی: با توجه به ماده (16) قانون امور گمرکی مصوب 1390/08/22 ، چنانچه ارزش کالای صادراتی مندرج در پروانه های گمرکی با مبلغ ثبت شده در دفاتر متفاوت باشد، در این صورت نیز سازو کار تعیین نوع ارز مورد استفاده در تعیین بهای کالای صادراتی و شناسایی درآمد حاصل از صادرات، فارغ از نوع ارز مورد استفاده توسط گمرک در تعیین ارزش ریالی کالای صادره، به شرح مقررات این دستورالعمل خواهد بود. همچنین با توجه به ماده (14) قانون اخیرالذکر، چنانچه ارزش کالای وارداتی مندرج در پروانه گمرکی با مبلغ ثبت شده در دفاتر متفاوت باشد، در این صورت نیز، تعیین نوع ارز مورد استفاده در تعیین بهای کالای وارداتی، فارغ از نوع ارز مورد استفاده توسط گمرک در تعیین ارزش ریالی کالای وارده، مطابق با سازو کار بیان شده در این دستورالعمل خواهد بود. بر اساس مقررات مذکور و به طور کلی، در صورت وجود اختلاف بین ارزش ریالی کالاهای مندرج در پروانه های گمرکی با مبالغ ثبت شده در دفاتر قانونی، از آنجا که این اختلاف اساساٌ ناشی از اختلاف در نرخ تسعیر ارز مورد استفقاده در دفاتر قانونی با نرخ ارز مندرج در پروانه گمرکی و یا اختلاف در مقدار ارز مندرج در کوتاژهای گمرکی با مقدار ارز مورد ادعای مودی که مبنای ثبت معامله در دفاتر قانونی قرار گرفته است، می باشد، لذا در رسیدگی به بهای تمام شده واردات کالا و همچنین درآمد حاصل از صادرات کالا، در هر مورد به منظور دستیابی به واقعیت امر لازم است علاوه بر بررسی اطلاعات مندرج در پروانه های گمرکی، سایر اسناد و مدارک مرتبط ارائه شده توسط مودی، شامل صورت حساب ها نیز مورد بررسی قرار گیرد. به بیان دیگر، در تشخیص آثار مالیاتی معاملات مذکور، اعتبار اطلاعات مندرج در پروانه های گمرکی لزوماٌ نافی اعتبار اطلاعات به دست آمده یا ارائه شده توسط مودی یا سایر مراجع، مستند به دفاتر قانونی و اسناد و مدارک مربوطه، نخواهد بود. 6) با توجه به مفاد ماده (28) قانون مالیات بر سوداگری و سفته بازی و مفاد تبصره (7) ماده (25) قانون پایانه های فروشگاهی و سامانه مؤدیان؛ از تاریخ 07/02/ 1406و بعد از آن، زیان تسعیر ارز صرفاٌ با اعلام مودی از طریق کارپوشه تجاری با رعایت سایر مقررات مربوطه قابل پذیرش خواهد بود. همچنین از تاریخ مزبور کلیه اشخاص تجاری مکلف اند اطلاعات درآمدی ناشی از سود تسعیر ارز خود را از طریق کارپوشه تجاری در سامانه مودیان ثبت نمایند. عدم ثبت درآمدهای مذکور مشمول حکم ماده (9) قانون اخیرالذکر خواهد بود. 7) این دستورالعمل، جایگزین دستورالعمل شماره 200/93/524 مورخ 1393/06/22 و بخشنامه شماره 35354 مورخ 1375/08/03 می شود. همچنین به موجب این دستورالعمل، بند (1) بخشنامه شماره 200/97/172 مورخ 1397/12/22 از تاریخ راه اندازی مرکز مبادله ارز و طلای ایران نسخ می گردد.
سید محمدهادی سبحانیان / رئیس کل سازمان امور مالیاتی کشور |
|
برای دانلود دستورالعمل صادر شده روی لینک زیر کلیک نمایید :
تحلیل کاربردی دستورالعمل تسعیر ارز شماره 200/1405/37 مورخ 1405/05/06
دستورالعمل تسعیر ارز 200/1405/37 مورخ 1405/05/06 یکی از مقررات مهم برای مودیانی است که به هر شکل با معاملات ارزی، صادرات، واردات، مطالبات و بدهیهای ارزی یا داراییهای ارزی سروکار دارند. اهمیت این دستورالعمل از آنجا ناشی میشود که تغییر نرخ ارز میتواند علاوه بر آثار حسابداری، بر میزان درآمد مشمول مالیات و هزینههای قابل قبول مالیاتی نیز اثر بگذارد.
به زبان ساده، وقتی یک شرکت یا فعال اقتصادی معاملهای را با ارز خارجی انجام میدهد، ارزش آن معامله باید به ریال تبدیل و در دفاتر ثبت شود. بر اثر تغییر نرخ ارز و تاثیر آن بر بعضی از اقلام داراییها و بدهی ها، ممکن است سود یا زیان تسعیر ارز ایجاد شود. به همین دلیل، نحوه تعیین نرخ ارز، زمان شناسایی تفاوت نرخ ارز و تشخیص اینکه یک قلم ارزی «پولی» یا «غیرپولی» است، اهمیت زیادی در رسیدگی مالیاتی دارد.
دستورالعمل مورد بررسی تلاش میکند نحوه برخورد مالیاتی با این موضوعات را مشخص کند و برای مودیان، بهویژه فعالان اقتصادی دارای معاملات ارزی، نکات مهمی درباره نحوه ثبت و مستندسازی معاملات و همچنین پذیرش سود و زیان تسعیر ارز به همراه دارد.
سابق بر این، سه بخشنامه و دستورالعمل اصلی در خصوص تسعیر ارز به شمارههای
35354 مورخ 1375/08/03 ،
200/93/524 مورخ 1393/06/22 و
200/97/172 مورخ 1397/12/22
صادر شده بود که با صدور این دستورالعمل جدید، دو بخشنامه اول و بند یک بخشنامه سوم نسخ شده و غیرقابل استناد میباشند.
تسعیر ارز چیست و چه زمانی اتفاق میافتد؟
تسعیر ارز به زبان ساده یعنی تبدیل ارزش یک معامله یا مانده ارزی به ریال بر اساس نرخ ارز مربوط به زمان موردنظر.
بر اساس این دستورالعمل، تسعیر ارز به طور کلی در دو مقطع اهمیت پیدا میکند:
مقطع اول، زمان انجام معامله است. در این زمان، بهای معامله ارزی بر اساس نرخ ارز در تاریخ انجام معامله تسعیر و در حسابها ثبت میشود.
مقطع دوم، تاریخ صورت وضعیت مالی یا همان ترازنامه است. در این مرحله، صرفاً اقلام پولی ارزی باید با نرخ ارز در تاریخ صورت وضعیت مالی (ترازنامه) تسعیر شوند. اگر نرخ ارز بین تاریخ انجام معامله و تاریخ تسویه (بدهی یا طلب) یا پایان دوره مالی تغییر کرده باشد، تفاوت ایجادشده با نرخ قبلی ثبتشده در حسابها، حسب مورد به عنوان سود یا زیان تسعیر ارز شناسایی میشود.
برای مثال، فرض کنید یک شرکت 10 هزار دلار طلب دارد. اگر این طلب در زمان ایجاد با نرخ مشخصی در دفاتر ثبت شود و در پایان سال نرخ ارز افزایش پیدا کند، ارزش ریالی طلب نیز بیشتر میشود. این افزایش ارزش ریالی میتواند به عنوان سود تسعیر ارز شناسایی شود.
در مقابل، اگر یک شرکت بدهی ارزی داشته باشد و نرخ ارز افزایش پیدا کند، ارزش ریالی بدهی بیشتر شده و ممکن است برای شرکت زیان تسعیر ارز ایجاد شود.
بنابراین، تغییر نرخ ارز میتواند حتی بدون انجام یک معامله جدید، باعث ایجاد سود یا زیان تسعیر ارز در حسابهای مودی شود.
تفاوت اقلام پولی و غیرپولی در تسعیر ارز
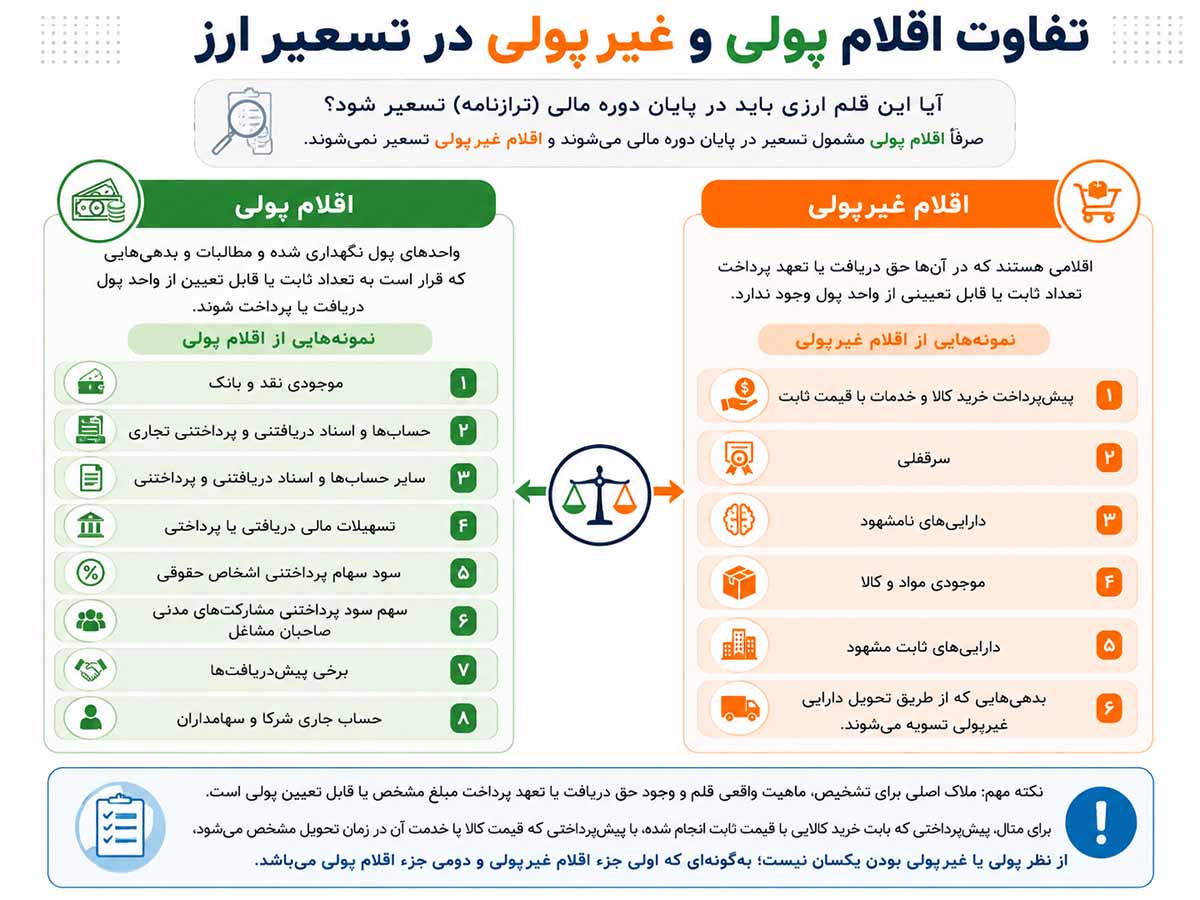
یکی از مهمترین موضوعاتی که مودیان باید در زمان تسعیر ارز به آن توجه کنند، تشخیص تفاوت بین اقلام پولی و غیرپولی است. نکته مهم این است که صرف ارزی بودن یک دارایی یا بدهی به این معنا نیست که آن قلم باید در پایان دوره مالی مجدداً مشمول تسعیر ارز شود، بلکه این مورد صرفاً اقلام پولی صورت وضعیت مالی( ترازنامه)را شامل می شود.
اقلام پولی چیست؟
اقلام پولی عبارت است از واحدهای پول نگهداری شده و مطالبات و بدهیهایی که قرار است به تعداد ثابت یا قابل تعیین از واحد پول دریافت یا پرداخت شوند، ویژگی اصلی اقلام پولی، حق دریافت (یا تعهد تحویل) تعداد ثابت یا قابل تعیینی از واحد پول میباشد.
نمونههایی از این اقلام عبارتاند از:
- موجودی نقد و بانک
- حسابها و اسناد دریافتنی و پرداختنی تجاری
- سایر حسابها و اسناد دریافتنی و پرداختنی
- تسهیلات مالی دریافتی یا پرداختی
- سود سهام پرداختنی اشخاص حقوقی
- سهم سود پرداختنی مشارکتهای مدنی صاحبان مشاغل
- برخی پیشدریافتها
- حساب جاری شرکا و سهامداران
این فهرست جنبه نمونه دارد و ممکن است اقلام پولی دیگری نیز در حسابهای یک مودی وجود داشته باشد. بنابراین، ملاک اصلی برای تشخیص، ماهیت واقعی قلم و وجود حق دریافت یا تعهد پرداخت مبلغ مشخص یا قابل تعیین پولی است.
اقلام غیرپولی چیست؟
اقلام غیرپولی، اقلامی هستند که در آنها حق دریافت یا تعهد پرداخت تعداد ثابت یا قابل تعیینی از واحد پول وجود ندارد.
از جمله نمونههای اقلام غیرپولی میتوان به موارد زیر اشاره کرد:
- پیشپرداخت خرید کالا و خدمات با قیمت ثابت
- سرقفلی
- داراییهای نامشهود
- موجودی مواد و کالا
- داراییهای ثابت مشهود
- بدهیهایی که از طریق تحویل دارایی غیرپولی تسویه میشوند.
بنابراین، یکی از نکات مهم در اجرای دستورالعمل این است که مودی قبل از محاسبه آثار تسعیر، ماهیت هر قلم ارزی را مشخص کند. برای مثال، پیشپرداختی که بابت خرید کالایی با قیمت ثابت انجام شده، با پیشپرداختی که قیمت کالا یا خدمت آن در زمان تحویل مشخص میشود، از نظر پولی یا غیرپولی بودن یکسان نیست به صورتی که اولی جزء اقلام غیر پولی و دومی جزء اقلام پولی می باشد.
سود و زیان تسعیر ارز چگونه ایجاد میشود؟
سود یا زیان تسعیر ارز در نتیجه تغییر ارزش ریالی یک قلم ارزی( موجودی ارزی، طلب و یا بدهی ارزی) ایجاد میشود.
برای نمونه، فرض کنید یک شرکت در ابتدای سال 10 هزار دلار طلب دارد و ارزش هر دلار در زمان ثبت طلب 500 هزار ریال بوده است. در این حالت، ارزش ریالی طلب 5 میلیارد ریال خواهد بود.
اگر در پایان سال نرخ تسعیر به 600 هزار ریال برسد، ارزش ریالی همان طلب به 6 میلیارد ریال افزایش پیدا میکند. تفاوت یک میلیارد ریالی ایجادشده، در شرایط مربوط، میتواند به عنوان سود تسعیر ارز شناسایی شود.
حال اگر همین شرکت به جای طلب، بدهی 10 هزار دلاری داشته باشد، افزایش نرخ ارز باعث افزایش ارزش ریالی بدهی میشود و در نتیجه میتواند زیان تسعیر ارز ایجاد کند.
نکته مهم برای مودی این است که سود یا زیان تسعیر ارز صرفاً به زمان دریافت یا پرداخت واقعی ارز محدود نیست و ممکن است در تاریخ صورت وضعیت مالی نیز بر اساس تغییر نرخ ارز شناسایی و ثبت شود.
نرخ ارز مورد قبول در رسیدگی مالیاتی چگونه تعیین میشود؟
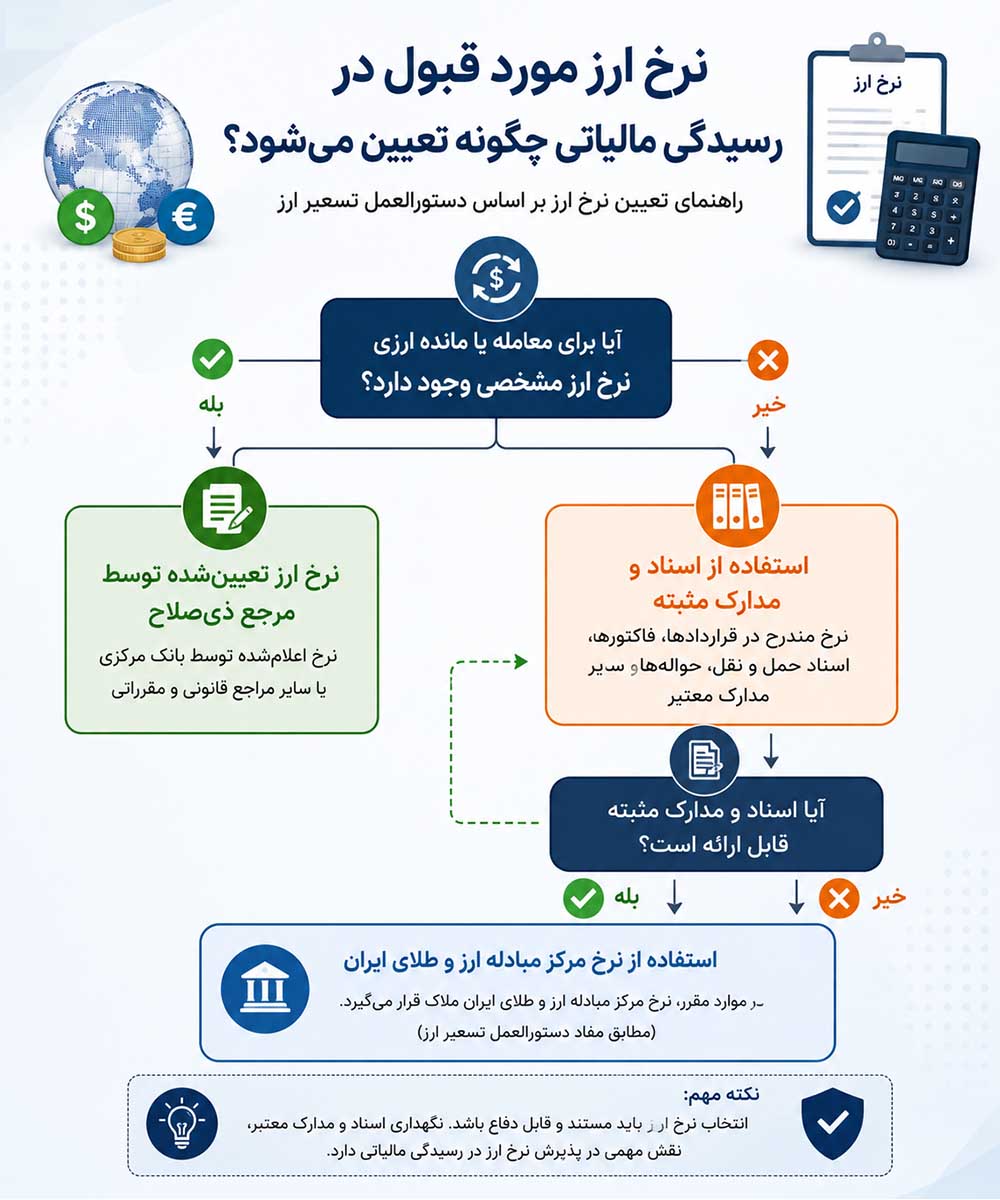
یکی از مهمترین بخشهای دستورالعمل جدید، نحوه تعیین نرخ ارز مورد استفاده در رسیدگی مالیاتی است.
بر این اساس، هنگامی که چند نرخ ارز وجود داشته باشد، نرخ مورد استفاده باید نرخی باشد که جریانهای نقدی آتی ناشی از معامله یا مانده حساب، در صورت تسویه در تاریخ اندازهگیری، بتواند بر اساس آن تسویه شود، به بیان سادهتر نرخ ارز قابل دسترس در تاریخ تسویه طلب یا بدهی و یا در تاریخ اندازه گیری مبنای تعیین نرخ ارز می باشد.
بر اساس این دستورالعمل، حالات زیر قابل تصور می باشد:
- با توجه به شرایط اقتصادی کشور، ممکن است بخشی از معاملات ارزی مشمول تکالیف و الزامات تعیینشده از سوی مراجع ذیصلاح، از جمله بانک مرکزی، باشد. در این موارد، نرخ ارز تعیینشده توسط مراجع مربوط، در حسابرسی مالیاتی ملاک عمل قرار میگیرد. برای مثال واردات کالاهای اساسی با نرخ ارز ترجیحی صورت گرفته و تسعیر ارز معاملات و اثرات ناشی از آن با نرخ ارز ترجیحی صورت می گیرد.
- معاملاتی که تکلیف مشخصی برای آنها تعیین نشده، یعنی بانک مرکزی برای آن نرخ مشخصی تعیین ننموده است، اصل بر استفاده از نرخ ارز مستند به اسناد و مدارک مثبته است. از جمله این مدارک میتوان به صورتحساب تأمین یا واگذاری ارز، مدارک تسویه و ثبتهای حسابداری مندرج در دفاتر قانونی طرفین اشاره کرد.اگر برای تعیین نرخ ارز، اسناد و مدارک مثبته در دسترس نباشد، در موارد پیشبینیشده در دستورالعمل، نرخ ارز مرکز مبادله ارز و طلای ایران مورد استفاده قرار میگیرد. برای مثال اگر ما برای واردات، ارز را از صرافی تهیه میکنیم باید بتوانیم مدارک و مستندات واریز وجه به حساب صرافی و سایر مدارک مورد نیاز را برای اثبات نرخ مورد استفاده ارائه نماییم با این توضیح حتی اگر نرخ تهیه ارز از صرافی بالاتر از نرخهای مرکز ارز و طلای ایران باشد، نرخ مورد نظر مورد قبول بوده و مبنای تسعیر ارز می باشد.
به نظر می رسد این دستورالعمل با توجه به شرایط گفته شده نرخ ارز بازار آزاد را برای تسعیر به رسمیت شناخته است که البته برای قضاوت دقیق تر در این خصوص باید به رویه عملی نیز توجه داشت، با این وجود، نگهداری اسناد و مدارک مربوط به نرخ ارز اهمیت بسیار زیادی دارد. مودی باید بتواند در زمان رسیدگی مالیاتی توضیح دهد که نرخ مورد استفاده در ثبت معامله یا تسعیر یک قلم ارزی بر چه اساسی تعیین شده است.
- موضوع دیگر اینکه چنانچه در طول زمان شناسایی اولیه معامله ارزی و همچنین تسعیر سایر رویدادها و معاملات ارزی متعاقب آن و زمان تسویه بدهی(طلب) تغییری در مقررات و ضوابط ارزی ایجاد شود، شناسایی سود و زیان ناشی از تسعیر ارز، مطابق با شرایط و یا مقررات ارزی مربوط به زمان خود صورت خواهد گرفت.
- نکته مهم اینکه نرخ تسعیر ارز مرتبط با بازه زمانی قبل از راهاندازی مرکز مبادله ارز و طلای ایران، مطابق با بخشنامه شماره 200/97/172 مورخ 1397/12/22 تعیین خواهد شد.
نرخ ارز در صادرات و واردات چگونه تعیین میشود؟
دستورالعمل برای معاملات صادراتی و وارداتی، نحوه استفاده از نرخ ارز مرکز مبادله ارز و طلای ایران را به صورت زیر مشخص کرده است:
- اصل بر این است که تعیین نرخ ارز معاملات صادراتی و وارداتی بر اساس مدارک و مستندات انجام می شود.
- در شرایطی که اسناد و مدارک مثبته در دسترس نباشد، در محاسبه بهای تمامشده کالای وارداتی در شرایط تحریمی، نرخ فروش مرکز مبادله ارز و طلای ایران ملاک قرار میگیرد. همچنین در موارد رفع تعهد ارزی صادرات از طریق واردات نیز، نرخ فروش مرکز مبادله ملاک قرار میگیرد. همچنین برای تسعیر درآمدهای صادراتی نیز، نرخ خرید مرکز مبادله ارز و طلای ایران مورد استفاده قرار میگیرد.
همچنین برای تسعیر اقلام پولی شامل مطالبات و بدهیهای ارزی در تاریخ صورت وضعیت مالی، در مواردی که نرخ مرکز مبادله ملاک باشد، به ترتیب نرخ خرید ارز برای مطالبات و نرخ فروش ارز برای بدهیها مورد استفاده قرار میگیرد.
توضیحات فوق نشان می دهد که مودی نباید برای تمام معاملات ارزی خود یک نرخ واحد را بدون توجه به ماهیت معامله استفاده کند. نوع معامله، زمان انجام آن، تکالیف ارزی و اسناد و مدارک موجود، همگی در تعیین نرخ مورد استفاده مؤثر هستند.
واردات بدون انتقال ارز چه حکمی دارد؟
نکته جدید و مهم این دستورالعمل تعیین شفاف وضعیت موضوع واردات بدون انتقال ارز است، در واردات بدون انتقال ارز نیز، اصل بر این است که نرخ مورد استفاده در محاسبه بهای تمامشده کالای وارداتی، بر اساس اسناد و مدارک مثبته تعیین شود، در غیر این صورت:
- اگر اسناد و مدارک مثبته وجود نداشته باشد دستورالعمل، نرخ فروش اسکناس صرافی ملی ایران را برای این مورد ملاک قرار داده است.یعنی بهای تمام شده واردات بر اساس نرخ مذکور محاسبه می شود.
- چنانچه پس از انجام واردات بدون انتقال ارز، تأمین ارز توسط مراجع ذیربط انجام شود، آثار مالیاتی این موضوع باید بر اساس نرخ ارز تامین شده مورد توجه قرار گیرد. بنابراین، مودیان فعال در این حوزه باید اسناد مربوط به نحوه تأمین ارز و تغییرات بعدی معامله را بهطور کامل نگهداری و در زمان رسیدگی ارائه نمایند.
آیا سود تسعیر ارز مشمول مالیات است؟
یکی از مهمترین پرسشهای مودیان این است که آیا سود ناشی از افزایش نرخ ارز و تسعیر اقلام ارزی مشمول مالیات است یا خیر؟
اصل کلی این است که به جز موارد خاصی که قانون، سود تسعیر ارز را غیرمشمول، معاف یا مشمول نرخ صفر قرار داده باشد، سود حاصل از تسعیر ارز مشمول مالیات است. به عبارت دیگر، این تصور که سود تسعیر ارز فقط زمانی مشمول مالیات میشود که ارز واقعاً فروخته یا دریافت شده باشد، به صورت کلی صحیح نیست. بنابراین در مواردی که طبق استانداردهای حسابداری، مودی مکلف به شناسایی آثار تسعیر ارز باشد، سود(زیان) شناساییشده میتواند در محاسبات مالیاتی نیز مورد توجه قرار گیرد.
دستورالعمل برای برخی موارد خاص که قانون برای آنها معافیت، نرخ صفر یا عدم شمول مالیات در نظر گرفته است، احکام خاصی را بیان کرده که از جمله آنها میتوان به موارد زیر اشاره کرد:
- داراییهای ارزی فروشنرفته شرکتهای دولتی تا زمان فروش
- سود و زيان ناشي از تسعير دارايی ها و بدهي هاي ارزی بانك توسعه صادرات ايران، صندوق ضمانت صادرات ايران و شركت سرمايه گذاري خارجي ايران مشمول ماليات با نرخ صفر مستند به بند «الف» ماده 45 قانون احکام دائمی برنامه های توسعه ای کشور
- صادرات کالا و خدمات در چارچوب بند «ب» ماده 45 قانون احکام دائمی برنامه های توسعه ای کشور
- تعویق شناسایی سود(زیان) تسعیر ارز به علت ابهام قابل ملاحظه در وصول/تسویه مطالبات و بدهی های ارزی به موجب پاسخ استعلام به عمل آمده از سازمان حسابرسی به شماره 1401/15389 مورخ 1401/06/07
شرایط پذیرش زیان تسعیر ارز به عنوان هزینه قابل قبول مالیاتی
زیان تسعیر ارز نیز برای مودی اهمیت زیادی دارد؛ زیرا میتواند بر میزان درآمد مشمول مالیات اثر بگذارد.
مطابق بند (24) ماده (148) قانون مالیاتهای مستقیم، زیان حاصل از تسعیر ارز بر اساس اصول متداول حسابداری، مشروط به اینکه مودی یک روش یکنواخت را طی سالهای مختلف اتخاذ کرده باشد، میتواند به عنوان هزینه قابل قبول مالیاتی شناخته شود.
بنابراین، ثبت زیان تسعیر ارز در دفاتر به تنهایی کافی نیست. مودی باید الزامات حسابداری مربوط به شناسایی تسعیر را رعایت کند و روش مورد استفاده خود را نیز به صورت یکنواخت ادامه دهد.
این موضوع در عمل اهمیت زیادی دارد؛ زیرا یکی از مواردی که ممکن است در رسیدگی مالیاتی مورد توجه قرار گیرد، نحوه شناسایی و مستندات زیان تسعیر ارز است.
آیا هر زیان تسعیر ارزی قابل قبول مالیاتی است؟
خیر. منشأ ایجاد بدهی ارزی اهمیت زیادی دارد.
اگر زیان تسعیر ارز مربوط به بدهیهایی باشد که منشأ ایجاد درآمدهای معاف، غیرمشمول یا مشمول مالیات مقطوع هستند، این زیان در اجرای مقررات مربوط، هزینه قابل قبول مالیاتی محسوب نمیشود.
در مقابل، دستورالعمل حاضر برای برخی بدهیهای ارزی مربوط به تحصیل املاک و حق واگذاری محل، در صورتی که در راستای عملیات واحد تجاری مورد استفاده مودی قرار گیرد، امکان پذیرش زیان تسعیر را پیشبینی کرده است. همچنین در موارد مربوط به مالیات ساخت و فروش موضوع ماده (77) قانون مالیاتهای مستقیم نیز با وجود مالیات مقطوع برای نقل و انتقال این داراییها امکان پذیرش زیان تسعیر ارز وجود دارد.
بنابراین، برای تعیین اینکه زیان تسعیر ارز قابل قبول مالیاتی است یا خیر، باید علاوه بر نحوه ثبت حسابداری، به منشأ ایجاد بدهی ارزی و نوع درآمد مرتبط با آن نیز توجه کرد.
اگر وصول مطالبات یا تسویه بدهی ارزی با ابهام مواجه باشد چه میشود؟
یکی از نکات قابل توجه دستورالعمل، موضوع مطالبات و بدهیهای ارزی است که وصول یا تسویه آنها با ابهام قابل ملاحظه مواجه شده است.
بر اساس این دستورالعمل، با توجه به شرایط اقتصادی و تحریمهای بینالمللی، اگر وصول مطالبات ارزی یا تسویه بدهیهای ارزی با ابهام قابل ملاحظه روبهرو باشد و این موضوع با اسناد و مدارک مربوطه احراز شود، شناسایی سود و زیان تسعیر ارز این اقلام میتواند تا زمان رفع ابهام به تعویق بیفتد.
نکته مهم این است که صرف ادعای مودی برای استفاده از این حکم کافی نیست و شرایط مربوط باید بر اساس اسناد و مدارک مثبته احراز شود.
این موضوع برای شرکتهایی که به دلیل شرایط تحریمی یا محدودیتهای انتقال پول، امکان وصول مطالبات یا تسویه بدهیهای ارزی آنها با مشکل جدی مواجه است، اهمیت ویژهای دارد.
معافیت یا نرخ صفر مالیاتی برای سود تسعیر ارز
اگر فعالیت یا درآمدی مشمول معافیت یا نرخ صفر مالیاتی باشد، این موضوع به صورت خودکار به معنای معافیت تمام سودهای ناشی از تسعیر ارز مرتبط با آن فعالیت نیست.
دستورالعمل تصریح کرده است که اعمال معافیت یا نرخ صفر مالیاتی نسبت به سود تسعیر ارز، منوط به رعایت سایر مقررات قانونی، از جمله مقررات تبصره (1) ماده (146) مکرر قانون مالیاتهای مستقیم است. این بدان معناست که مودی برای استفاده از معافیت و یا نرخ صفر برای سود تسعیر ارز باید به تکالیف مالیاتی خود از جمله ارائه اظهارنامه، دفاتر و اسناد در موعد مقرر و به ترتیبی که سازمان امور مالیاتی مقرر نموده، عمل نماید.
همچنین اگر مودی طبق استانداردهای حسابداری مکلف به شناسایی آثار تسعیر ارز باشد اما این تکلیف را انجام ندهد، مأموران مالیاتی میتوانند نسبت به محاسبه سود تسعیر ارز و اعمال مقررات مربوط اقدام کنند.بنابراین عدم شناسایی سود تسعیر ارز در دفاتر به معنای حذف آن از محاسبات مالیاتی نیست.
سود تسعیر ارز حاصل از صادرات خدمات
برای شرکتها و فعالانی که در زمینه صادرات خدمات، از جمله خدمات فنی و مهندسی فعالیت دارند، دستورالعمل حکم ویژهای را درباره تفاوت تسعیر ارز ناشی از عملیات خارجی مرتبط با درآمد صادرات خدمات مطرح کرده است.
برای استفاده از این مقرره، باید ارتباط تفاوت تسعیر با درآمد حاصل از صادرات خدمات از طریق اسناد و مدارک معتبر قابل اثبات باشد. این ارتباط میتواند از طریق بررسی حسابهای بانکی ارزی، اسناد حسابداری، دفاتر قانونی و سایر روشهای حسابرسی مالیاتی احراز شود.
همچنین اقلام پولی ارزی، مانند وجوه نقد و موجودی بانک و حسابهای دریافتنی، و اقلام غیرپولی ارزی، مانند داراییهای ثابت و موجودی مواد و کالا، باید از محل درآمد حاصل از صادرات خدمات ایجاد شده باشند.
بنابراین، برای شرکتهای صادرکننده خدمات، مستندسازی مسیر ورود درآمد ارزی و نحوه استفاده از آن اهمیت بسیار زیادی دارد.
آیا ثبت نکردن سود تسعیر ارز به معنای کتمان درآمد است؟
این دستورالعمل با استناد به دادنامه شماره 140231390002459496 مورخ 1402/09/21 هیأت تخصصی مالیاتی و بانکی دیوان عدالت اداری بیان میکند که فرآیند تسعیر معاملات ارزی در زمره فعالیتهای اقتصادی مودی محسوب نمیشود و عدم ثبت آن به منزله درآمد کتمانشده تلقی نمیشود؛ بنابراین مشمول جرایم ماده (192) قانون مالیاتهای مستقیم نخواهد بود.
با این حال، این موضوع نباید به این معنا برداشت شود که مودی میتواند سود تسعیر ارز را نادیده بگیرد. اگر طبق استانداردهای حسابداری شناسایی سود تسعیر الزامی باشد، ممکن است مأمور مالیاتی در جریان رسیدگی آثار آن را محاسبه و مقررات مالیاتی مربوط را اعمال کند، در نتیجه، بین «کتمان درآمد» و «عدم شناسایی یا ثبت آثار تسعیر ارز» باید تفاوت قائل شد.
اختلاف ارزش گمرکی با مبلغ ثبتشده در دفاتر چه اثری دارد؟
یکی دیگر از موضوعات مهم دستورالعمل، اختلاف احتمالی بین ارزش ریالی کالا در پروانههای گمرکی و مبلغ ثبتشده در دفاتر قانونی است.
ممکن است ارزش کالای صادراتی یا وارداتی در اسناد گمرکی با مبلغی که مودی در دفاتر خود ثبت کرده، متفاوت باشد. این اختلاف میتواند ناشی از تفاوت نرخ تسعیر ارز مورد استفاده یا تفاوت در مقدار ارز ثبتشده در اسناد مختلف باشد.
دستورالعمل تأکید میکند که در این شرایط، اطلاعات پروانههای گمرکی باید در کنار سایر اسناد و مدارک مرتبط، از جمله صورتحسابها و دفاتر قانونی، بررسی شود. بنابراین، اطلاعات مندرج در پروانه گمرکی لزوماً به تنهایی تعیینکننده نهایی آثار مالیاتی معامله نیست و باید واقعیت اقتصادی معامله بر اساس مجموعه اسناد موجود بررسی شود.
یک تغییر مهم از سال 1406؛ اعلام سود و زیان تسعیر ارز از طریق کارپوشه تجاری
یکی از مهمترین نکات آیندهنگرانه این دستورالعمل، الزامات جدیدی است که از تاریخ 1406/02/07 اجرایی خواهد شد.
بر اساس دستورالعمل، از تاریخ یاد شده، زیان تسعیر ارز تنها با اعلام مودی از طریق کارپوشه تجاری و با رعایت سایر مقررات مربوط، قابل پذیرش خواهد بود.
همچنین کلیه اشخاص تجاری مکلف خواهند بود اطلاعات درآمدی ناشی از سود تسعیر ارز خود را از طریق کارپوشه تجاری در سامانه مودیان ثبت کنند. عدم ثبت درآمدهای مذکور نیز مشمول حکم ماده (9) قانون پایانههای فروشگاهی و سامانه مودیان یا همان جریمه عدم ثبت فعالیت یا کتمان درآمد خواهد بود.
این بخش از دستورالعمل نشان میدهد که موضوع تسعیر ارز در آینده به سمت شفافیت و ثبت الکترونیکی بیشتر حرکت خواهد کرد. بنابراین، مودیانی که فعالیت ارزی دارند بهتر است از هماکنون سیستم حسابداری و مستندات خود را برای این الزامات آماده کنند.
اما مودیان مالیاتی در عمل چه کارهایی باید انجام دهند؟
با توجه به بندهای این دستورالعمل، مودیانی که با معاملات ارزی سروکار دارند بهتر است چند نکته را به صورت جدی در فرآیند مالی و حسابداری خود رعایت کنند.
- باید ماهیت هر قلم ارزی مشخص شده و اقلام پولی و غیرپولی از یکدیگر تفکیک شوند. این تفکیک، مبنای تعیین تکلیف تسعیر در تاریخ صورت وضعیت مالی است.
- نرخ ارز مورد استفاده برای ثبت و تسعیر معاملات باید قابل دفاع و مستند باشد. نگهداری اسناد تأمین ارز، واگذاری ارز، تسویه حساب، صورتحسابها و سایر مدارک مرتبط میتواند در زمان رسیدگی مالیاتی اهمیت زیادی داشته باشد.
- مودی باید روش مشخص و یکنواختی مطابق استانداردهای حسابداری برای شناسایی آثار تسعیر ارز داشته باشد؛ زیرا پذیرش زیان تسعیر ارز به عنوان هزینه قابل قبول مالیاتی، در چارچوب مقررات، به رعایت روش یکنواخت و اصول متداول حسابداری وابسته است.
- باید منشأ هر بدهی یا دارایی ارزی مشخص باشد. این موضوع بهویژه در زمان بررسی قابل قبول بودن زیان تسعیر ارز اهمیت دارد؛ زیرا زیان مرتبط با درآمدهای معاف، غیرمشمول یا مشمول مالیات مقطوع ممکن است قابل قبول مالیاتی نباشد.
- مودیان باید اسناد مربوط به صادرات، واردات، تأمین ارز، تسویه بدهیها، وصول مطالبات و ارتباط منابع ارزی با درآمدهای صادراتی را به صورت منظم نگهداری کنند.
جمعبندی؛ مهمترین پیام دستورالعمل تسعیر ارز برای مودیان چیست؟
دستورالعمل تسعیر ارز مصوب 1405 را میتوان چارچوبی برای مشخصتر شدن نحوه برخورد مالیاتی با معاملات و ماندههای ارزی دانست. این دستورالعمل نشان میدهد که تسعیر ارز صرفاً یک موضوع حسابداری نیست و میتواند مستقیماً بر درآمد مشمول مالیات و هزینههای قابل قبول مودی اثر بگذارد.
در مورد سود تسعیر ارز، اصل کلی بر مشمولیت مالیاتی آن است؛ مگر اینکه قانون برای موارد خاصی معافیت، نرخ صفر یا عدم مشمولیت مالیات در نظر گرفته باشد. در مورد زیان تسعیر نیز پذیرش مالیاتی به رعایت مقررات حسابداری و مالیاتی و همچنین منشأ ایجاد زیان بستگی دارد.
از سوی دیگر، این دستورالعمل برای مودیانی که معاملات ارزی دارند یک پیام مهم دارد: مستندسازی معاملات ارزی به اندازه ثبت حسابداری آنها اهمیت دارد. مودی باید بتواند در زمان رسیدگی توضیح دهد که یک معامله با چه نرخی انجام شده، نرخ مورد استفاده چگونه تعیین شده، یک دارایی یا بدهی ارزی چه ماهیتی دارد و سود یا زیان تسعیر ایجادشده به چه رویدادی مربوط است.
همچنین با توجه به الزامات پیشبینیشده از تاریخ 1406/02/07 درباره ثبت سود تسعیر ارز در کارپوشه تجاری و اعلام زیان تسعیر ارز، به نظر میرسد مودیان دارای فعالیت ارزی باید از هماکنون فرآیندهای حسابداری و مالیاتی خود را با این الزامات هماهنگ کنند.
در نهایت، میتوان گفت مهمترین نکته برای مودی این است که تسعیر ارز را نباید صرفاً یک ثبت حسابداری ساده در پایان سال در نظر گرفت؛ بلکه باید آن را مجموعهای از فرآیندهای مرتبط با تشخیص ماهیت اقلام ارزی، تعیین نرخ مناسب، ثبت حسابداری، شناسایی سود و زیان و مستندسازی مالیاتی دانست. رعایت دقیق این موارد میتواند از اختلافات و چالشهای احتمالی در زمان رسیدگی مالیاتی جلوگیری کند.
مطالعه بیشتر :