مرور ساختار تئوری حسابداری
یکی از روشهای سودمند برای مطالعه و ارزیابی تئوری های حسابداری ، طبقه بندی بر حسب مفروضات زیربنایی، نحوه صورت بندی و رویکردهای تشریح و پیش بینی رویدادهای دنیای واقعی است.
برخی از طبقه بندی های مهم شامل رویکردهای عملی، ساختاری، تفسیری، هنجاری، اثباتی و واقع گرایانه می باشند. مبنای رویکرد عملی مبتنی بر مشاهده رفتار حسابداران یا افراد دیگری است که از اطلاعات حسابداران استفاده می کنند.
در رویکرد ساختاری بر مباحث منطقی مبتنی بر مجموعه ای از گزاره ها تاکید می شود و رویکرد تفسیری به این موضوع می پردازد که پاسخ یک تئوری به رویدادهای دنیای واقعی چیست؟
رویکردهای هنجاری بر رویکردهای تفسیری و ساختاری مبتنی هستند.
در رویکرد اثباتی، فرضیه هایی درباره رویدادهای واقعی مورد آزمون قرار می گیرد. در رویکرد واقع گرایانه نیز افته هایی مورد بررسی قرار می گیرد اما تلاشی برای تعمیم نتایج آنها صورت نمی پذیرد.
در این پست ، مطالبی درباره شیوه صورت بندی تئوری های حسابداری در هر یک از رویکردهای پیش گفته ارائه می شود. همچنین برخی نقاط ضعف و انتقادات وارد به تئوری های مختلف بیان می گردد.
تئوری های عملی
رویکرد عملی توصیفی
رویکرد عملی توصیفی، رویکردی استقرایی برای ساخت تئوری حسابداری است. این رویکرد در تدوین رویه ها و اصول حسابداری، مبتنی بر مشاهده مستمر رفتار حسابداران است. از طریق مشاهده نحوه عمل حسابداران در موقعیت های خاص، می توان تئوری حسابداری را تدوین کرد.
همچنین این تئوری را می توان از طریق مشاهده اینکه آیا حسابداران در دنیای واقعی طبق تئوری عمل می کنند یا خیر، آزمون نمود. استرلینگ این روش را رویکرد انسان شناسانه نامیده است:
چنانچه یک انسان شناس حسابداری مشاهده نماید که حسابداران عموماً ارقام را به صورت محافظه کارانه ثبت می کنند و آن را به عنوان «اصل محافظه کاری» تعمیم می دهند، آنگاه با مشاهده اینکه آیا حسابداران در عمل ارقام حسابداری را محافظه کارانه ثبت می کنند یا خیر، می توان این اصل را مورد آزمون قرار داد. اگر یک انسان شناس حسابداری «اصل تنوع بخشی» را بپذیرد، آنگاه با مشاهده اینکه آیا حسابداران در عمل رویدادهای مشابه را به شیوه های مختلف ثبت می کنند یا خیر، می توان این اصل را آزمون کرد. و این فرآیند به همین منوال ادامه می یابد.
رویکرد عملی توصیفی، احتمالاً قدیمی ترین و قابل قبول ترین روش تدوین تئوری حسابداری است.
در سال های اخیر، رویکرد عملی توصیفی یک روش عمومی برای آموزش مهارت های حسابداری بوده است. بدین معنا که حسابداران آینده از طریق کارآموزی به عنوان حسابدار حرفه ای تربیت می شوند.
با وجود این، انتقاداتی به این رویکرد در تدوین تئوری حسابداری وارد است:
در رویکرد عملی توصیفی، هیچ قضاوت تحلیلی درباره کیفیت نحوه عمل حسابداران انجام نمی شود. با استفاده از این رویکرد نمی توان ارزیابی کرد که حسابداران آن گونه که باید، گزارش ها را تهیه می کنند یا خیر.
این رویکرد، فراهم کننده تکنیک های چالشی برای حسابداری نیست و به همین دلیل، انجام تغییر را مجاز نمی داند. برای نمونه، روش ها و تکنیک های عملی حسابداران را مشاهده می کنیم و این روش ها و تکنیک ها به دانشجویان آموزش داده می شود. این دانشجویان تبدیل به حسابداران حرفه ای خواهند شد که در آینده برای یادگیری آن چیزی که باید آموزش داده شود، آنها را مشاهده خواهیم کرد و این فرآیند به همین منوال ادامه می یابد.
در رویکرد عملی توصیفی، به جای اندازه گیری ویژگی های یک شرکت نظیر داراییها، بدهیها و سود، بر رفتار حسابداران تاکید می گردد. در رویکرد مذکور، به تفسیر پدیده های حسابداری توجه نمی شود.
استرلینگ اظهار می کند:
— قضاوت من این است که تئوری حسابداری باید با پدیده های حسابداری، و نه حسابداران حرفه ای، مرتبط باشد؛ همان گونه که تئوری های فیزیک با پدیده های فیزیکی، و نه فیزیکدان حرفه ای، ارتباط دارند.
استرلینگ نتیجه گیری می کند که رویکرد عملی برای ساخت تئوری حسابداری، رویکرد مناسبی نیست، تاکید وی بر تئوری های هنجاری است و اینکه حسابداری چگونه باید انجام شود؛ نه تئوری هایی که دنیای واقعی حسابداری را توصیف می کنند.
رویکرد عملی روانشناختی
بر خلاف رویکردهای عملی توصیفی، که بر مشاهده رفتار حسابداران تاکید می شود، در رویکردهای عملی روانشناختی ضرورت دارد واکنش استفاده کنندگان در برابر خروجی های حسابداران (نظیر گزارشهای مالی) مورد مشاهده قرار گیرد.
واکنش استفاده کنندگان می تواند شواهدی فراهم کند که صورتهای مالی سودمند بوده و حاوی اطلاعاتی مربوط هستند.
مشکلی که در ارتباط با رویکرد عملی روانشناختی وجود دارد این است که برخی استفاده کنندگان ممکن است به صورت غیرمنطقی واکنش نشان دهند؛ برخی دیگر ممکن است به صورت شرطی واکنش نشان دهند و برخی دیگر ممکن است در زمان مناسب واکنش نشان ندهند. این نارسایی ها با تاکید به تئوری های تصمیم گیری و آزمون آنها در نمونه های بزرگ از افراد (به جای تمرکز بر پاسخ های فردی) رفع می شود.
تئوری های ساختاری و تفسیری
یکی از تفسیرهای نظری درباره رویکرد سنتی بهای تمام شده تاریخی این است که تا حد زیادی یک تئوری ساختاری است.
این تفسیر را می توان این گونه بیان کرد: ورودی های تفسیری سیستم، معاملات و مبادلات ثبت شده طبق اسناد و دفاتر روزنامه و کل واحد تجاری هستند. این ورودی ها سپس بر مبنای مفروضات حسابداری بهای تمام شده تاریخی، دستکاری (طبقه بندی و تجمیع) می شوند برای نمونه، فرض بر این است در این رویکرد، تورم ثبت نمی شود و ارزش بازار داراییها و بدهیها مدنظر قرار نمی گیرد.
بنابراین از حسابداری ثبت دو طرفه و اصل بهای تمام شده تاریخی برای محاسبه سود و زیان و وضعیت مالی (ترازنامه) استفاده می شود.
در زمان حسابرسی نیز هر یک از گزاره ها از طریق کنترل محاسبات و دستکاری ها مورد تایید قرار می گیرد. اما صورتهای مالی (حسابها) به ندرت به طور خاص حسابرسی می شود تا مشخص گردد استفاده کنندگان چگونه از آنها استفاده می کنند. (آزمون عملی) یا مفهوم آنها چیست (آزمون تفسیری) به همین دلیل، تئوری بهای تمام شده تاریخی بارها تایید شده است.
از نظر کوهن و برنامه پژوهشی لاکاتوش، اصل حسابداری بهای تمام شده تاریخی یک پارادایم غالب است.
برخی نظریه پردازان حسابداری نسبت به این رویکرد انتقاد دارند. آنها این گونه استدلال می کنند که تئوری تنها بر مبنای ورودی های آن دارای محتوای تفسیری است.
عملیات تجربی مستقلی برای تایید خروجی های محاسبه شده، برای نمونه «سود» یا «جمع داراییها» وجود ندارد. این ارقام قابل مشاهده نیستند، بلکه خلاصه ای از مانده حسابها هستند و فرآیند حسابرسی آنها اساساً یک محاسبه مجدد است.
در فرآیند حسابرسی، ورودی ها از طریق رسیدگی به مدارک پشتیبان مورد تایید قرار می گیرد و محاسبات ریاضی کنترل می شود. بنابراین، خروجی های نهایی مورد تایید قرار نمی گیرد. به این معنا که حتی اگر گزارش های حسابداری به صورت کامل تهیه شود، ممکن است ارزش اندکی در عمل داشته باشد.
در این خصوص، استرلینگ اظهار می کند:
ناکافی بودن این رویه برای تایید تئوری، فوراً آشکار می شود. اگر کسی تلاش کند تا یک تئوری نجوم را مورد تایید قرار دهد، می تواند درستی ورودی های مشاهده شده و حتی خطاهای محاسباتی را کنترل کند. اما در عین حال برخی خروجی های سیستم را می توان مورد تایید قرار داد یک نفر می تواند به آسمان نگاه کند تا ببیند آیا ستاره ها دقیقاً در موقعیت ستاره نما قرار دارند یا خیر. در صورت نبود آخرین گام، چندین نتیجه بی معنا حاصل خواهد شود. نخست، مجموعه ای از معادلات می تواند هر وضعیت دیگری را (برای مثال، یک مدار مستطیلی) توصیف کند. اگر یک نفر رویه تایید بررسی صحت ورودی ها و محاسبه مجدد را محدود کند، می تواند تایید کند که ستاره نما به گونه ای مطلوب موقعیت ستاره ها را نشان می دهد. تنها راه کشف اینکه مدار باید مستطیل باشد یا نباشد، آن است که عملیات جداگانه ای انجام گیرد و نتایج این عملیات با خروجی های سیستم مقایسه شود. اگر کفایت این خروجی ها به صورت مستقل، مورد تایید قرار گیرد، تئوری مدارهای مستطیلی می تواند تایید یا رد شود. دوم اینکه، اگر در ارتباط با یک پدیده، دو ستاره نما با مجموعه معادلات متفاوت و خروجی های متناقض وجود داشته باشد، رویه حسابرسی ایجاب می کند که هر دو ستاره نما به عنوان ستاره نمای درست تایید شوند؛ هنگامی که حداقل یکی از آنها لزوماً نادرست باشد. در نهایت، تعداد مجموعه معادلات مختلف با خروجی های متفاوت، نامحدود است.
همچنین حسابداری بهای تمام شده تاریخی، بر مبنای رویکرد ساختاری نیز مورد انتقاد قرار گرفته است. برای نمونه جمع زدن چندین مبلغ پولی تخصیص داده شده به داراییهای خاص:
جمع زدن دو ارزش، معنای خاصی را تداعی نمی کند مگر آنکه با قواعد یکسان اندازه گیری شود. … برای جمع زدن موجودی نقد نگهداری شده توسط واحد تجاری با مبلغ نقد پرداخت شده در 20 سال قبل بابت یک قطعه زمین که هنوز نگهداری می شود، باید از چه رویه ای استفاده شود؟
چمبرز در ادامه انتقاد می کند که:
درک یک فرد از ناسازگاری درونی بسیاری از مباحث پیرامون توجیه حسابداری سنتی، مبتنی بر فلسفه بنیادین قواعد اوشتیا، اثر جورج ارول در سال 1984 است. ویژگی متمایز کننده این فلسفه، تفکر دوگانه می باشد. تفکر دوگانه به معنای قدرت نگهداری همزمان دو باور متناقض در ذهن، و پذیرش هر دو باور است. چمبرز در ادامه نمونه هایی از تفکر دوگانه در حسابداری را بیان می کند:
ارزش اقلام در ترازنامه ها منعکس می شود … اما ترازنامه یک صورت ارزشیابی نیست.
دارایی ثابت باید به بهای تمام شده تاریخی در حسابها گزارش شود … مگر آنکه بهای تمام شده تاریخی، دیگر معنادار نباشد.
همچنین پرسش هایی درباره درک تعاریف حسابدارای ایجاد شده است. مطابق رویکرد علمی پوپر، بسیری از گزاره های حسابداری سنتی قابل تحریف نیستند. برای نمونه، به انتقاد زیر درباره تعریف استهلاک توجه کنید:
تعاریفی که استهلاک سالانه را به معنای از بین رفتن فیزیکی یک دارایی طی سال بر حسب ارقام پولی، یا کاهش ارزش پولی دارایی طی سال، یا هر چیزی که طی سال رخ می دهد، تلقی می کند، قابل قبول نمی باشند.
استرلینگ این دیدگاه را بیشتر مدنظر قرار می دهد؛ مشکلی که در مسیر حسابداران وجود دارد، تعیین هزینه و فایده گزینه های متعدد است به گونه ای که ارقام فعلی وابسته به ارقام آتی هستند. برای نمونه، استهلاک بستگی به تخصیص دارد و تخصیص نیز به فروش آتی (ارزش واگذاری) و عمر مفید مورد انتظار دارایی وابسته است. همین منطق درباره سود نیز وجود دارد. طبق این منطق، سود واقعی را تا زمان انحلال نمی توان اندازه گیری کرد.
تئوری های مبتنی بر میثاق بهای تمام شده تاریخی، به فرضیه های محتاطانه منتهی می شوند. بنابراین فرضیه ها را نمی توان آزمون کرد و طبق رویکرد طرفداران تحریف (که در آن اگر فرضیه به گونه ای تنظیم یا پیشنهاد شده باشد که قابل تحریف باشد، فرضیه حاوی اطلاعات مفید نخواهد بود و کمکی به پیشرفت علمی نمی کند)، آنها تنها برای تایید ثبتهای حسابداری سودمند هستند و برای فرد تصمیم گیرنده مفید نخواهند بود. انتقادات فوق به بهای تمام شده تاریخی، اساساً انتقاد به اندازه گیری ارزشهای جاری است که موجب شد استانداردهای بین المللی گزارشگری مالی به سمت حسابداری «ارزش جاری» سوق پیدا کند.
در دفاع از سیستم بهای تمام شده تاریخی، حسابداران استدلال می کنند که ضرورت ندارد برون دادهای حسابداری دارای معنای خاصی باشند (مطابقت با رویدادها، معاملات یا ارزشهای جاری دنیای واقعی) یا در معرض قواعد تحریف قرار گیرند.
آنها با این استدلال که نقش حسابداری تخصیص بهای تمام شده تاریخی منابع مصرف شده در برابر درآمدها (مفهوم تطابق) برای تعیین مازاد حاصل از فعالیت اقتصادی است، مخالفت می کنند.
در این مورد، داراییها، بدهیها و حقوق مالکانه، باقی مانده های این فرآیند هستند؛ آنها ارزش واحد تجاری را اندازه گیری نمی کنند و بیانگر اطلاعاتی در خصوص وضعیت مالی واحد تجاری نیستند. اگر این رویکرد تخصیص را بپذیریم، تعریف استهلاک با مفهوم تطابق سازگار است.
اگرچه این یک تعریف ساختاری است، اما فرض تخصیص بهای تمام شده می تواند با تئوری های هنجاری درباره نحوه تهیه اطلاعات سودمند برای تصمیم گیری تعارض داشته باشد. این فرض که حسابداری باید یک سیستم اندازه گیری باشد تا اطلاعات مفیدی را برای تصمیم گیری فراهم کند، از نظر گروه زیادی از نظریه پردازان حسابداری و مقررات گذاران یک گزاره هنجاری است.
انتقاد وارد به سیستم های متعدد و قابل قبول تخصیص بهای تمام شده تاریخی را می توان در چارچوب «حسابداری اثباتی» تبیین کرد. در این چارچوب فرض می شود که اطلاعات حسابداری یک کالای اقتصادی بوده که تحت تاثیر نیروهای عرضه و تقاضاست.
در رویکرد اثباتی برای تدوین تئوری حسابداری، به دلیل ضرورت تنوع بخشی، رویه های متنوع حسابداری وجود دارد.
دلیل این تنوع در رویه های حسابداری، در نظر گرفتن شرایط متفاوت تجاری است. برای نمونه، در جایی که شرکتها توسط نهادهایی نظارت می شوند که به آنها اجازه می دهد قیمت محصول را تنها بر مبنای روش بازیافت بهای تمام شده تعیین کنند، بهای تمام شده تاریخی می تواند برای هدف قیمت گذاری در حسابداری مدیریت و برای استفاده کنندگان برون سازمانی صورتهای مالی درباره سودهای احتمالی آتی سودمندباشد.
بهای تمام شده همچنین ابزاری مفید برای تاثیرگذاری بر نهادهای تنظیم کننده قیمت درباره مناسب بودن فرمول قیمت گذاری است. تخصیص هزینه ها به منظور قیمت گذاری ممکن است شامل شناخت سریع هزینه، نظیر استهلاک به روش نزولی طی یک دوره زمانی کوتاه باشد، زیرا در این روش هزینه های بیشتری به محصول تخصیص یافته و موجب افزایش قیمت محصولات شرکت می گردد. اما تخصیص کندتر هزینه ها ممکن است عمر مفید و ارزش داراییها را به نحو بهتری برای استفاده کنندگان برون سازمانی منعکس کند.
تئوری نمایندگی بیان می کند رویه حسابداری مورد نیاز برای حداقل سازی هزینه قراردادها اغلب از یک وضعیت به وضعیت دیگر متفاوت است. افزون بر این، هزینه های سیاسی و نظارتی متفاوتی بر هر شرکت تاثیر می گذارد. از آنجا که شرکتها به دنبال حداقل سازی تمام هزینه ها هستند، لذا رویه های حسابداری متفاوتی را انتخاب می کنند و از آنجا که تخصیص بهای تمام شده تاریخی استفاده از رویه های متعدد تخصیص را امکان پذیر می نماید، بنابراین شرکتها می توانند به سادگی کارآترین رویه را انتخاب کنند.
تئوری هنجاری
از دهه های 1950 و 1960 به عنوان عصر طلایی تحقیقت حسابداری هنجاری یاد شده است.
طی این سالها، پژوهش گران حسابداری بیشتر با توصیه رویه ها و آن چیزی که باید انجام شود، سروکار داشتند و توجهی به تجزیه و تحلیل و تشریح رویه های پذیرفته شده جاری نداشتند. تمرکز تئوری های هنجاری در این دوران بر محاسبه «سود حقیقی» دوره مالی یا بحث درباره نوع اطلاعات حسابداری بود که می توانست در اتخاذ تصمیمات اقتصادی سودمند باشد.
سود حقیقی : نظریه پردازان سود حقیقی بر محاسبه تنها یک اندازه واقعی از داراییها و رقم یگانه (و حقیقی) سود تاکید داشتند.
با وجود این، درباره آن چیزی که معیار واقعی و صحیح ارزش یا سود را تشکیل می داد، توافق وجود نداشت. بیشتر ادبیات این دوره، حول مباحث دانشگاهی پیرامون مزایا و معایب سیستم های متفاوت اندازه گیری بود.
سودمندی در تصمیم : در رویکرد سودمندی در تصمیم، فرض می شود هدف اصلی حسابداری فراهم کردن اطلاعات سودمند و مربوط برای تصمیم گیری گروههای استفاده کننده از گزارشهای حسابداری است. برای نمونه این اطلاعات می تواند به سرمایه گذاران (بالفعل و بالقوه) در خرید و فروش سهام کمک کند. یکی از آزمون های سودمندی اطلاعات، که قبلاً بحث شد، بررسی واکنش عملی روان شناختی نسبت به داده هاست. سایرین گروه خاصی را شناسایی نمی کنند، اما اعتقاد دارند نیازهای اطلاعاتی حسابداری همه استفاده کنندگان مشابه است.
در بیشتر موارد، تئوری های حسابداری مرتبط با سودمندی در تصمیم، مبتنی بر مفاهیم اقتصاد کلاسیک درباره سود و ثروت یا تصمیم گیری عقلایی هستند. در این تئوری ها به دلیل تورم یا تغییرات ارزش بازار، معمولاً مبالغ بهای تمام شده تاریخی داراییها تعدیل می شود. آنها در اصل تئوری های اندازه گیری در حسابداری محسوب می شوند. ماهیت این تئوری ها، هنجاری است زیرا مبتنی بر مفروضات زیر هستند:
حسابداری باید یک سیستم اندازه گیری باشد؛
سود و ارزش را می توان با دقت اندازه گیری کرد؛
حسابداری مالی برای تصمیم گیری اقتصادی سودمند است؛
بازارهای سرمایه کارا نیستند یا می توان آنها را توسط حسابداران متقلب فریب داد؛
حسابداری سنتی (از منظر اطلاعاتی) فاقد کارایی است؛
رقم یگانه ای برای سود وجود دارد.
این مفروضات به ندرت مورد آزمون تجربی قرار گرفته اند. طرفداران این تئوری ها معمولاً سیستم حسابداری مشتق شده از این مفروضات را «ایده آل» توصیف کرده اند. آنها پیشنهاد داده اند که این سیستم، جایگزین بهای تمام شده تاریخی شود واستفاده همگانی و متفرقه (خاص) را تجویز کرده اند.
پژوهشگران هنجاری، رویکرد خود برای تدوین تئوری را علمی قلمداد کرده و معتقدند که تئوری آنها مبتنی بر گزاره های تحلیلی (ساختاری) و تجربی (استقرایی) است.
به لحاظ مفهومی، تئوری های هنجاری دهه های 1950و1960، با بیانیه های دامنه کاربرد و اهداف حسابداری، مفروضات زیربنایی سیستم و تعریف تمام مفاهیم کلیدی آغاز شدند.
دامنه کاربرد آنها عمومی بود این تئوری ها مرتبط با کل صورت سود و زیان و ترازنامه (و نه صرفاً اقلام خاص حسابداری نظیر حسابداری مطالبات مشکوک الوصول) داشتند.
همچنین تئوری های مذکور به تمام استفاده کنندگان صورتهای مالی توجه داشت و محدود به استفاده کننده یا گروه استفاده کننده خاصی نبود.
نظریه پردازان هنجاری همچنین بر مبنای مشاهدات خود مفروضاتی را درباره ماهیت عملیات واحد تجاری در نظر گرفتند و بر این اساس، اصول و قواعد تفصیلی و دقیق حسابداری و تبیین منطقی بروندادهای حسابداری مشخص گردید.
چارچوب قیاسی باید دقیق بوده و با مفاهیم تحلیلی سازگار باشد. صورتهای مالی باید رابطه تفسیری با دنیای واقعی داشته باشد. صورتهای مالی نتیجه تلخیص فعالیتهای اقتصادی واحد تجاری هستند. از آنجا که صورتهای مالی، وضع موجود و تغییرات منابع اقتصادی را نشان می دهند، باید تا اندازه ای که جایگزین تجربه مستقیم هستند، عملی باشند.
آزمون های عملی بدین شکل بود که استفاده کنندگان باید به گونه ای عمل کنند که واقعاً رویدادهای مرتبط با صورتهای مالی ارائه شده، مشاهده گردیده است.
اگر چه این روش شناسی دارای ویژگی ساختاری و نیز ویژگی تفسیری است، اما به طور عمده بر روابط ساختاری تاکید دارد و بنابراین به عنوان «قیاسی فرضیه ای» نام گذاری شده است.
پرسش مهم در این پژوهش حسابداری (یعنی تئوری های هنجاری)، با سودمندی اطلاعات حسابداری مرتبط است.
آیا داده های کمی که از مجموعه های مشخص عملیات و برمبنای تئوری کلی حسابداری مشتق شده است، برای استفاده کنندگان صورتهای مالی مفید می باشد؟
برای یافتن پاسخ، ابتدا باید برونداد (خروجی) سیستم های حسابداری تعیین گردد. سپس مشخص شود که آیا این اطلاعات به افراد تصمیم گیرنده در اتخاذ تصمیمات مالی صحیح کمک می کند یا خیر. این رویکرد مستقیم برای آزمون تئوری حسابداری است.
شکل 1 این فرآیند را نشان می دهد. پیکان ها بیانگر خروجی هر مدل است تصمیم گیرندگان از اطلاعات حسابداری برای پیش بینی های مرتبط با شرکت استفاده می کنند.
بر مبنای این پیش بینی ها، آنها تصمیم می گیرند چه کاری را انجام دهند؛ مثلاً اینکه سهام یک شرکت را بفروشند یا اینکه سهام بیشتری خریداری کنند.
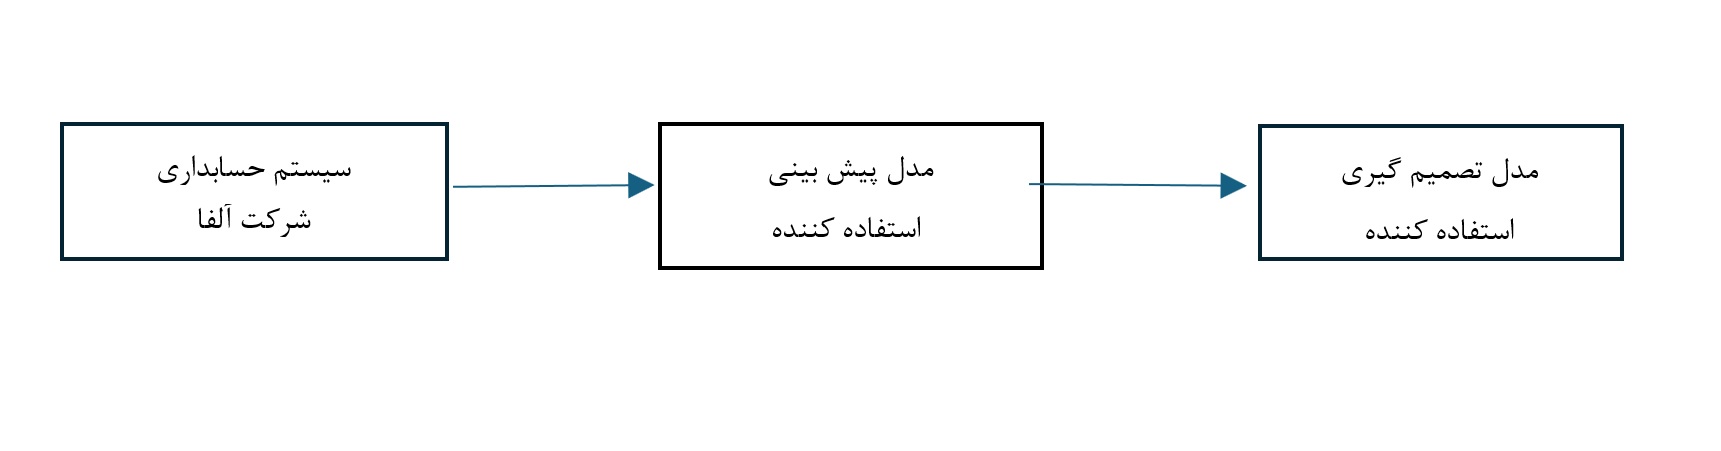
شکل 1) فرآیند تصمیم
در علم ، از رویکرد سودمندی در تصمیم با عنوان «ابزارگرایی یا واقعیت گرایی مالی» یاد می شود.
این پیشنهاد که سیستم های جایگزین حسابداری باید بر مبنای قدرت پیش بینی ارزیابی شوند، بسط اثبات گرایی منطقی است که از آن به عنوان «ابزارگرایی» یاد می شود – بدین معنا که یک تئوری هیچ سودمندی و مطلوبیتی ندارد ؛ مگر آنکه ابزاری برای پیش بینی باشد.
طبق نظر فریدمن، تئوری ها را نمی توان از طریق واقعیت مفروضات آنها مورد آزمون قرار داد، بلکه تنها می توان آنها را بر مبنای قدرت پیش بینی ارزیابی کرد.
با وجود این، مشکلاتی در ارتباط با انجام این آزمون وجود دارد. نخست، اگر پیش بینی مورد تایید قرار گیرد، مدل پیش بینی استفاده کننده، و نه سیستم حسابداری، تأیید می شود. البته متغیرهای دیگری علاوه بر داده های حسابداری وجود دارند که در پیش بینی مالی تاثیر گذارند. دقیقاً نمی دانیم چگونه داده های حسابداری مورد استفاده قرار گرفته اند. دوم اینکه اگر تصمیم درستی اتخاذ شود، تنها می توان مدل تصمیم، و نه سیستم حسابداری را تایید کرد. بنابراین تفسیر اعتبار مدل حسابداری، تنها بر مبنای تصمیم گیری دشوار است.
از سوی دیگر ، واقع گرایی (برخلاف پیش بینی) بر نقش توضیح دهندگی یا تبیینی علم تاکید دارد . در این دیدگاه روش شناسی، بر نقش بازخورد حسابداری تاکید می شود.
رویکرد «واقع گرایی» در حسابداری بدین معناست :
برای اینکه یک تئوری حسابداری معتبر باشد باید فراتر از یک ابزار پیش بینی باشد ، همچنین باید توصیف کننده واقعیتی باشد که زیربنای پدیده های حسابداری را شکل می دهد.
در این رویکرد، حسابداری تنها قدرت پیش بینی دارد، زیرا بیانگر بازخورد مربوط یا تبیینی توصیفی از آنچه که رخ داده است، می باشد.
همچنین می توان پرسشی درباره اعتبار منطقی استفاده از پیش بینی (برآورد) به عنوان یک آزمون علمی برای تئوری حسابداری در محیط پویایی که متغیرهای مداخله گر را نمی توان کنترل کرد، مطرح نمود.
پیش بینی در علوم، زمانی از اعتبار بیشتر برخوردار است که قادر به کنترل متغیرهایی نظیر فشار هوا، دما، وزن و غیره باشیم. زمانی که قادر به کنترل متغیرهای محیط اقتصادی نظیر نرخ تورم، نرخ بهره یا اعتماد مشتری نیستیم، باید پیش بینی ها را به صورت آماری ارزیابی کنیم؛ یعنی احتمال معرف بودن شواهد پشتیبانی کننده پیش بینی، چقدر است؟
تئوری های اثباتی
در دهه 1970، تئوری حسابداری شاهد بازگشت به روش شناسی تجربی بود که اغلب از آن به عنوان روش شناسی اثباتی یاد می شود.
اثبات گرایی، یا تجربه گرایی به معنای آزمون یا ربط دادن فرضیه ها و تئوری های حسابداری به تجربه ها یا حقایق دنیای واقعی است. در وهله نخست، در پژوهش های حسابداری اثباتی بر آزمون تجربی برخی مفروضات مطرح شده توسط نظریه پردازان حسابداری هنجاری تاکید می شد.
برای نمونه، با استفاده از پرسش نامه و سایر روشهای پیمایشی، نگرش افراد درباره سودمندی رویه های مختلف حسابداری بررسی گردید. یکی از رویکردهای معمول، بررسی دیدگاه های تحلیل گران مالی، مدیران بانکها و حسابداران درباره سودمندی روشهای مختلف حسابداری تورمی در تصمیم گیری هایی نظیر پیش بینی ورشکستگی یا تصمیمات خرید و فروش سهام بود رویکرد دیگر، آزمون اهمیت بروندادهای سیستم حسابداری در بازار سرمایه بود.
در این آزمون ها تلاش می شد تا مشخص گردد که آیا حسابداری تورمی کارایی اطلاعاتی بازار سهام را افزایش می دهد یا خیر؛ اینکه آیا سود حسابداری عامل مهمی در ارزشیابی سهام است یا خیر؛ اینکه آیا هزینه گردآوری داده های «خالص» حسابداری بیشتر از منافع آن است یا خیر؛ و یا اینکه آیا استفاده از روشهای مختلف حسابداری بر ارزش شرکت تاثیرگذار است یا خیر.
امروزه بخش قابل توجهی از تئوری اثباتی با «تبیین» دلایل رویه های جاری و «پیش بینی» نقش حسابداری و اطلاعات مربوط در تصمیمات اقتصادی افرد، شرکتها و سایر فعالان بازار و اقتصاد، مرتبط است. .
این پژوهش ها به آزمون تئوری هایی می پردازد که فرض می کنند اطلاعات حسابداری نوعی کالای اقتصادی و سیاسی است و انگیزه فعالیتهای مردم در بازار، کسب منفعت شخصی می باشد.
به طور خاص، در تئوری اثباتی حسابداری پرسش هایی مدنظر قرار می گیرد از جمله اینکه : آیا زمانی که قواعد حاکم بر حسابداری اجاره ها تغییر می کند، شرکتها روشهای مختلف تامین مالی را جایگزین می کنند؟ کدام شرکتها با احتمال بیشتری برای محاسبه هزینه استهلاک از روش خط مستقیم به جای روش نزولی استفاده می کنند و چرا؟ .
تئوری های مورد استفاده برای پاسخ به این پرسش ها معمولاً برمبنای انگیزه های مدیران برای حداکثر سازی پاداش مبتنی بر سود شرکت؛ انگیزه های مدیران برای اجتناب از نقض قراردادهای بدهی مبتنی بر ارقام حسابداری و در نتیجه کاهش هزینه بدهی؛ یا انگیزه های آنها برای استفاده از رویه های حسابداری به منظور کاستن توجه عموم یا دولت به سودهای هنگفت شرکتها شکل گرفته است.
تفاوت عمده بین تئوری های هنجاری و اثباتی در این است که تئوری های هنجاری، تجویزی بوده در حالی که تئوری های اثباتی توصیف کننده، تبیین کننده یا پیش بینی کننده هستند.
تئوری های هنجاری تجویز می کنند افرادی نظیر حسابداران، برای دستیابی به نتایج درست، اخلاقی، عادلانه یا «خوب» چگونه باید رفتار کنند. اما تئوری های اثباتی تجویز نمی کنند افرادی (مانند حسابداران) برای رسیدن به نتایجی که «خوب» ارزیابی می شود، چگونه باید رفتار کنند. در عوض، این تئوری ها توصیف می کنند افراد چگونه رفتار (صرف نظر از «درست» یا «نادرست» بودن) می کنند، آنها توجیه می کنند چرا افراد برای رسیدن به برخی اهداف نظیر حداکثرسازی ارزش سهام یا ثروت شخصی (صرف نظر از اینکه درست باشد یا نباشد) به روش معینی رفتار می کنند، یا پیش بینی می کنند چرا افراد کاری را انجام داده اند یا انجام خواهند داد (باز هم صرف نظر از اینکه آن کار «درست» یا «بهترین رفتار» باشد یا نباشد).
بسیاری از پژوهش گران اثباتی، دیدگاه های هنجاری را به طور کامل رها می کنند. به طریق مشابه بسیاری از نظریه پردازان هنجاری، ارزش پژوهش های اثباتی حسابداری را قبول نمی کنند. اما در واقع، تئوری ها می توانند با همدیگر و مکمل یکدیگر باشند.
تئوری اثباتی حسابداری می تواند در ایجاد درکی از نقش حسابداری، که به نوبه خود می تواند مبنای شکل گیری تئوری های هنجاری در بهبود رویه های حسابداری باشد، کمک کننده باشد.
دیدگاه های مختلف
تا اینجا ، بر رویکرد سازمان یافته برای صورت بندی تئوری – یعنی رویکرد علمی – تاکید شد ما با تئوری مبتنی بر دانش پیشین یا سازه های قابل قبول تئوری «علمی» آغاز می کنیم.
زمانی که رفتاری را در دنیای واقعی مشاهده می کنیم که با تئوری انطباق ندارد، با آن به عنوان خلاف قاعده برخورد می کنیم و در صدد تبیین آنها برمی آییم.
برای تبیین رفتارهای مشاهده شده، تئوری را تدوین می کنیم و از تئوری برای تدوین فرضیه های آزمون پذیری استفاده می کنیم که تنها با وجود آن تئوری معنا خواهند داشت. سپس رویه های دقیق و بسیار ساختارمند یا از پیش تعیین شده ای را برای گردآوری داده ها بکار گرفته و با انجام تجزیه و تحلیل آماری و ریاضی بر روی داده ها، اعتبار فرضیه های آزمون شده را تایید یا رد می کنیم.
این رویکرد دارای یک فرض ذاتی می باشد: دنیایی که درباره آن پژوهش می شود یک واقعیت عینی قابل بررسی بر حسب آماره ها در مقیاس بزرگ یا متوسط است. این گونه پژوهش ها از طریق فرضیه های بیشتر انجام می گیرد. سپس فرضیه ها با هم ترکیب شده تا درک بیشتر یا پیش بینی بهتری از حسابداری ایجاد شود. فرض ضمنی این است که یک تئوری خوب، شرایطی دارد که بین شرکتها و صنایع در طول زمان ثابت است.
این رویکرد که معمولاً به عنوان یک رویکرد «علمی» شناخته می شود ، رویکردی است که در حال حاضر توسط بیشتر پژوهشگران حسابداری مورد استفاده قرار می گیرد.
رویکرد مذکور مبتنی بر مفروضات هستی شناسی مشخصی است (روشی که به دنیا نگاه می کنیم) که به معرفت شناسی های مختلف (روشی که دانش را گردآوری می کنیم یا می آموزیم) و روشهای مختلف پژوهش اشاره دارد.
این (رویکرد) به نوبه خود بر انوع مسائل پژوهشی و فرضیه ها آزمون شده اثرگذار است. برای پژوهشگران حسابداری، شناسایی مفروضات زیربنایی پژوهش و توجه به مناسب بودن رویکردهای پژوهشی متفاوت، از اهمیت زیادی برخوردار است.
مجموعه ای از ادبیات پژوهشی واقع گرایانه وجود دارد ، که توسط پژوهشگران رویکرد «علمی» مورد انتقاد واقع شده است. در این بخش برخی از این انتقادات را به اختصار مرور خواهیم کرد.
در حال حاضر بیشتر پژوهشگران توافق دارند که مناسب ترین رویکرد، به ماهیت پرسش مورد مطالعه بستگی دارد.
نخستین انتقاد به روش علمی این است که پژوهش های آماری در مقیاس بزرگ ، گرایش به تجمیع داده ها با یکدیگر دارند. فرضیه های مبتنی بر استفاده از قیمتهای بازار سهم یا پژوهش های پیمایشی موجب می شود بیشتر پژوهش های حسابداری دور از دنیای افراد حرفه ای انجام شود.
همچنین آنها نگران هستند که بسیاری از حسابداران وظیفه خود را به درستی انجام ندهند.
برخی محققان با تاکید پژوهش های واقع گرایانه، توجه خود را معطوف به آگاهی از رفتار حسابداری می کنند. ایده اصلی این است که پژوهش ها را تا جایی که ماهیت طبیعی دارد، انجام می دهیم.
این رویکرد دو بازتاب دارد. نخست، مفروضات یا تئوری های از پیش تعیین شده نداریم، دوم، بر مشکلات شرکتهای خاص تاکید می کنیم. این کار با بکارگیری یک رویکرد پژوهشی انعطاف پذیر و با استفاده از مشاهدات دقیق و تاکید کمتر بر تحلیل های ریاضی، مدل سازی، آزمون های آماری، بررسی های میدانی و آزمون های آزمایشگاهی صورت می گیرد.
روش متداول انجام پژوهش های واقع گرایانه، استفاده از مطالعات مورد کاوی با جزئیات تفصیلی تر می باشد. این نوع پژوهش از منظر بسیار خرد نجام می شود، زیرا هدف آن حل مسائل انفرادی است که می تواند در سطح یک شرکت خاص وجود داشته باشد. بنابراین تعمیم نتایج مشکل به نظر می رسد.
رویکرد واقع گرایانه را می توان با پژوهش های «علمی» حسابداری مقایسه کرد. این رویکرد در گردآوری نتایج حاصل از آزمون تعدادی از فرضیه ها به منظور تدوین تئوری های عمومی حسابداری بهتر است.
پژوهش های واقع گرایانه از وضعیت های خاص دنیای واقعی اغاز می شود.
هدف این پژوهش ها پاسخ به پرسش «در اینجا چه چیزی در جریان است؟» و نه «فراهم کردن شرایط قابل تعمیم برای بخش های مختلف جامعه» می باشد.
رویکرد مورد کاوی توسط بیشتر محققان به عنوان بهترین راه کشف یا تجزیه مساله پژوهشی حسابداری برای پژوهش های واقع گرایانه است. برای نمونه:
… در مواردی که ایجاد مدل های تئوری قبل از مشاهدات تجربی امکان پذیر نباشد، باید بهترین گزینه بعدی (یک رویکرد تبیینی و توضیحی) بکار گرفته شود.
تامکینز و گراوز با این دیدگاه موافق نیستند. آنها رویکرد پژوهش های واقع گرایانه را برای مفروضات مختلف هستی شناسی مناسبتر می دانند.
تفاوت در مفروضات هستی شناسی، سبک های مختلف پژوهش را به دنبال دارد و بر سئوالات پژوهش تاثیر می گذارد.
برای نمونه، ممکن است به حسابداری به عنوان یک سازه اجتماعی نگاه کنیم. ممکن است علاقه مند به درک این موضوع باشیم که چه چیزی تصویر افراد را شکل می دهد، چه مفروضات اساسی این نگاه را حفظ می کنند یا تا چه اندازه این درک در کنترل روش انجام وظایف روزمره نقش دارد. اینها انواع پرسش هایی هستند که ممکن است با استفاده از هستی شناسی ذهنی مورد پژوهش قرار گیرد.
برای تشریح بیشتر هستی شناسی و روشهای مختلف پژوهش، که ممکن است مورد استفاده قرار گیرد، مقاله تامکینز و گراوز طبقه بندی مورگان و اسمبرسیچ را مورد بررسی قرار می دهیم. آنها ابتدا طبقه بندی شش روشی از ماهیت دنیای اجتماعی را فهرست می کنند. جدول 1 را ملاحظه فرمایید.
جدول 1 ) مفروضات بنیادی هستی شناسی
|
طبقه |
مفروضات |
|
1 |
واقعیت به عنوان یک ساختار منسجم و با ثبات |
|
2 |
واقعیت به عنوان یک فرآیند منسجم و با ثبات |
|
3 |
واقعیت به عنوان یک حوزه زمینه ای از اطلاعات |
|
4 |
واقعیت به عنوان گفتمان نمادین یا سمبلیک |
|
5 |
واقعیت به عنوان یک سازه اجتماعی |
|
6 |
واقعیت به عنوان یک طرح از تخیل انسانی |
طبقات 1 تا 6، روشهای متفاوت نگاه به دنیا هستند.
طبقه 1 نقطه نظر یک مشاهده گر متعصب به دنیا است که در آن رفتار افراد همواره از یک مجموعه قواعد رفتاری تشکیل شده است و پیامدهای تصمیم و اقدامات صورت گرفته تا حد زیادی قابل پیش بینی می باشد. برای نمونه ، در ارتباط با طبقه 1 پژوهشگرن فرض می کنند که هدف همه مدیران حداکثرسازی ثروت شخصی است و آنها آگاه هستند که چگونه از روشهای حسابداری برای رسیدن به هدف خود استفاده کنند (برای مثال، با افزایش سود گزارش شده، پاداش آنها که با سود گزارش شده ارتباط دارد، افزایش می یابد).
این کار، پژوهشگران را قادر می سازد تا پیش بینی کنند مدیران از کدام روشهای حسابداری استفاده خواهند کرد. پژوهشگران پیش بینی می کنند همه مدیران به گونه ای مشابه رفتار می کنند زیرا یک نگاه مشترک به دنیا و پیامد اقدامات آنها وجود دارد و ترجیحات آنها برای پیامدهای خاص یکسان است. هنگامی که پژوهشگران به دنیا به عنوان یک ساختار منسجم و با ثبات نگاه می کنند (طبقه 1) ، این نگاه آنها را قادر می سازد تا از رویکرد علمی و روشهای آماری برای آزمون پیش بینی های خود استفاده کنند. استفاده از رویکرد علمی در جایی مناسب است که رفتار مورد بررسی، طبق یک مدل رفتار و رویداد به طور سیستماتیک رخ می دهد.
همزمان با حرکت به سمت طبقات پایین، به تدریج مفروضات ما درباره «انسجام و ثبت» دنیا سست می شود : در طبقه 1 فرض می شود که دنیا منسجم و با ثبات است ، طبقه 6 به دنیای بدون ثبات و مختص انسان نگاه می کند.
در طبقه 6، انتظار نمی رود انسان مطابق مجموعه قواعد رفتاری که برای همه یکسان است، عمل کند.
با توجه به روابط پیچیده و مدل های تصمیم متفاوت افراد، انتظار نمی رود که تمام انسانها مانند یکدیگر فکر کنند. از آنجا که انتظار می رود فردگرایی در طبقه 6 جای گیرد، استفاده از روش علمی و آزمون های آماری نامناسب خواهد بود ، زیرا مفروضات آنها نقض می شود.
اگرچه ممکن است افراد طبق درک شخصی خود از دنیا و پیامدهای اقدامات خاص رفتار معقول داشته باشند، اما آنها درک مشترکی ندارند که دنیا چگونه عمل می کند و پیامدهای ترجیحی متنوعی در ارتباط با تصمیمات خود دارند .
برای نمونه، برخی مدیران ممکن است ترجیح دهند ثروت شخصی خود را حداکثر کنند ، برخی دیگر ممکن است ترجیح دهند رضایت شغلی زیردستان را حداکثر نمایند و سایرین ممکن است ترجیح دهند تلاش کاری شخصی خود را به حداقل کاهش دهند. شناخت تصمیم گیری مستلزم شناخت درک و ترجیحات افراد است.
در طبقات 1 تا 3 ، استفاده از رویکرد علمی مناسب تر است.
با مشاهده و اندازه گیری مناسب، فرض می شود که فرد، وظایف آماده، ثابت و معمولاً بسیار ساده ای در ارتباط با مجموعه های مجزا و کوچک از دنیای اجتماعی دارد که می توان برای پیش بینی های صحیح از آنها استفاده کرد.
در طبقات 4 تا 6 ، تامکینز و گراوز پیشنهاد می کنند که استفاده از پژوهش های واقع گرایانه یا تبیینی مناسب تر است این سه طبقه معمولاً با عنوان «کنش گرایان سمبلیک» نامیده می شود.
کنش گرایان سمبلیک دنیای خود را به گونه ای می بینند که انسانها از طریق فرآیند تعامل و مذاکره بر جهان تاثیر می گذارند.
آنها بر این باورند که کنش و واکنش اجتماعی تنها از طریق مبادله تفاسیر مشترک «نامهای» منتسب به مردم، اشیا و موقعیت ها امکان پذیر می شود. واقعیت در قواعد تفسیر نیست ، بلکه در معانی است که از تفسیر موقعیت ها و رویدادهای تجربه شده حاصل می شود.
در یک رویکرد «علمی» پژوهشی، ممکن است تفسیر افراد از این قواعد (از طریق پژوهش های آماری در مقیاس بزرگ) به درستی بیان نشود. در مقابل، رویکرد «واقع گرایانه»، مسأله را از طریق تاکید بر «احساس درونی یک نفر از تجربه عمل کننده» مورد بررسی قرار می دهد تا درکی از مسأله پیدا کند. این فرآیند ممکن است بسیاری از شکل های قابل ملاحظه رفتار اجتماعی را شناسایی کند که نمی تواند با تعداد معدودی از متغیرهای خاص با معانی ثابت مرتبط باشد، اما از ماهیت تعامل بین گروهی از مردم منتج می شود.
چنانچه قبلاً یادآوری شد، در فرض هستی شناسی، به رویکردهای معرفت شناسی و روش های پژوهشی مختلف اشاره شد. این کار به نوبه خود انواع مسائل پژوهشی مورد بررسی و فرضیه هایی که آزمون می شوند را تحت تاثیر قرار می دهد. برای کمک به درک این مطلب، مقایسه ای از رویکردهای علمی و واقع گرایانه در جدول 2-2 ارائه شده است.
جدول 2 ) مقایسه روشهای تحقیق علمی و واقع گرایانه
|
شرح |
تحقیق علمی |
تحقیق واقع گرایانه |
|
مفروضات هستی شناسی |
– واقعیت، عینی و باثبات است.
– حسابداری یک واقعیت عینی است. |
– واقعیت یک سازه اجتماعی و نتیجه تخیل انسانی است.
– حسابداری یک واقعیت ساختار یافته است. |
|
رویکردهای معرفت شناسی |
– پیشرفت تدریجی دانش
– تقلیل گرایی – آزمون فرضیه ها و تعمیم دهی |
– جامع بودن
– عدم حل پیچیدگی دنیا از طریق تقلیل گرایی – قوانین غیر قابل تقلیل
|
|
روش شناسایی |
– ساختار یافته
– مینای تئوریک پیشین – اعتبار یا توسعه تجربی |
– غیر ساختار یافته
– فقدان تئوری پیشین |
|
روش ها |
– صورت بندی مدل ساختاری
– استقرای تجربی برای تدوین فرضیه ها – روشهای آماری مناسب |
– مورد کاوی
– کشف از طریق انعطاف پذیری – تجربه کردن رویدادها |
رویکرد علمی مورد استفاده در حسابداری
تصور غلط از اهداف
تصورات نادرست زیادی در خصوص تلاش برای پذیرش رویکرد علمی در حسابداری وجود دارد. برخی بر این باورند که این تلاش ها برای آن است که دانشمندان حسابداری را خارج از فعالان حرفه قرار دهد.
چنین دیدگاهی، هدف این رویکرد نیست. یک دانشمند کسی است که از روشهای علمی استفاده می کند و بنابراین اساساً یک محقق است. حرفه پزشکی مقایسه خوبی از محققین و فعالان حرفه، و استفاده از آثار روش علمی انجام داده است.
محقق پزشکی یک دانشمند است، اما یک فرد شاغل در حرفه پزشکی (پزشک) محقق نیست. پزشک از ابزارهای دارویی استفاده می کند. این فرد، یک شخص حرفه ای است که انتظار می رود از قضاوت خود برای تشخیص بیماری استفاده کند و روش درمان خاصی پیشنهاد نماید. «ابزاری» که پزشک استفاده می کند شامل دانشی است که از طریق پژوهش های علمی و بررسی های پزشکی به دست آمده است. اما همانند سایر رشته های علمی، پژوهش های علمی برای تمام سوالات پزشکی پاسخی فراهم نکرده است و برخی از این نتایج در مقایسه با دیگر پژوهش ها، قانع کننده نیست.
نتایج این پژوهش ها تعمیم داده می شود اما یک فرد شاغل در حرفه با موارد خاصی مواجه است که دقیقاً با این نتایج کلی مطابقت ندارد.
بنا به این دلایل، همواره قضاوت فرد حرفه ای در بکارگیری ابزارها ضروری است. آن چیزی که مهم می باشد این است که فرد حرفه ای (در عمل) از نگرش های علمی استفاده کند.
حسابدارانی که به رویکرد علمی باور دارند به دنبال شواهد تجربی و توجیهات منطقی در حمایت از شیوه های حسابداری هستند به گونه ای که این فعالان حرفه ای بتوانند بر مبنای آن شواهد، مناسب ترین روش را برای وضعیتهای معین پیشنهاد کنند. افراد درک می کنند گزاره هایی متقاعد کننده تر هستند که متکی بر شواهد تجربی (و نه مبتنی بر استدلال های بحث برانگیز) باشند.
تصور نادرست رایج دیگری که در رابطه با بکارگیری دیدگاه علمی در حسابداری وجود دارد، مطلوب بودن «حقیقت مطلق» است که دستیابی به آن ممکن نیست.
بنابراین، آنهایی که در تدوین تئوری علیه رویکرد علمی بحث می کنند، مدعی هستند جستجوی چیزی که غیرممکن می باشد، بی فایده است. این مباحث ریشه در فهم غلط از علم دارد که تصور می شود علم به دنبال کشف حقیقت مطلق است.
روشهای علمی کامل نیستند. روشهای علمی، ساخته دست بشر هستند. این روشها برای تشخیص گزاره های واقع گرایانه از سایرگزاره هاست.
ساختار این فرایند به گونه ای است که هیچ کس نمی تواند ادعا کند که در علم، حقیقت مطلق وجود دارد. بنابراین، حقیقت مطلق به صورت مشروط است. یک گزاره یا تئوری تنها زمانی تایید می شود که دانشمندان در یک زمینه علمی به شواهد کافی و قانع کننده دست یابند؛ برای مثال، وقتی نتایج آزمون های آماری نشان دهد احتمال تصادفی بودن یک رویداد، کمتر از 5 درصد است. تاریخ علم نشان می دهد که تئوری ها در پرتو شواهد جدید، جایگزین، تعدیل و ترمیم می شوند.
مباحثی درباره ساخت تئوری حسابرسی
همان طور که پیش از این بحث شد ، حسابرسی یک فرایند تایید است که درباره داده ها و فرایندهای حسابداری کاربرد دارد.
حسابرسان، خروجی ها را با یک رقم سود اقتصادی یگنه انطباق نمی دهند، اما در خصوص مطابقت صورتهای مالی با چارچوب گزارشگری اظهارنظر می کنند.
علاوه بر این، حسابرسان درباره اینکه آیا صورتهای مالی از تمام جنبه های با اهمیت تصویری واقعی و منصفانه از واحد تجاری ارائه می کنند، اظهارنظر می نمایند.
به طور کلی، تدوین تئوری حسابرسی پس از تدوین تئوری حسابداری انجام شده است. ادبیات پیشین حسابرسی بر موضوعات ناشی از اجرای عملیات حسابرسی، مانند تاکید بر کشف تقلب و اشتباهات ناشی از اصول و ماهیت تایید حسابها، تمرکز داشته است.
رویکرد عملی در تدوین تئوری حسابرسی در متون پیشین، که به توضیح فرایند و اصول حسابرسی می پردازد، مشهود است. برای مثال، مفهوم سوء ظن حرفه ای، ریشه در موارد حقوقی قرن 19 مانند کینگستون کاتن میل (در سال 1896) و لندن و جنرال بانک (در سال 1985) دارد. قضات در مورد کینگستون کاتن میل، مسئولیت های حسابرسان در رابطه با کشف تقلب و ایفای مسئولیت های محوله به نمایندگان را تعریف کردند.
موارد حقوقی بیشتری در حوزه های قضایی مختلف، مفهوم سوءظن حرفه ای را تعدیل و بسط داد و در طول زمان استانداردهای حسابرسی برای انطباق با این مفهوم تدوین شد. امروزه استانداردها هنوز به حق حسابرس برای قبول اسناد و مدارک، به عنوان یک اصل اشاره دارد و در شرایط تردید درباره فرض مذکور، حسابرس بررسی های بیشتری انجام می دهد.
ماتز و شرف (1961) تلاش کردند تا ادبیات موجود را تعمیم دهند و تئوری جامع حسابرسی را تدوین کنند. انگیزه آنها مواجهه با این رویکرد غالب در حسابرسی بود که حسابرسی بررسی عملی است ؛ نه تنها بنیان نظری ندارد، بلکه نیازمند توسعه نظری نیز نیست ماتز و شرف اظهار می کنند که موضوعات کاربردی، تنها با تدوین و استفاده از تئوری ها حل می شود.
آنها هشت فرض بدیهی را به عنوان بنیادهای تئوری حسابرسی مطرح کردند و مفاهیم اساسی این تئوری را تدوین نمودند. این مفاهیم به عنوان شواهد، مراقبت حرفه ای، ارائه منصفانه، استقلال و آیین رفتار حرفه ای شناخته شدند. با اینکه این مفاهیم در حال حاضر در استانداردها و مقررات حسابرسی وجود دارد، توسعه تئوری حسابرسی به آرامی پس از ماتز و شرف ادامه یافت.
دوران تئوری و پژوهش های حسابداری هنجاری با رویکرد هنجاری تئوری حسابرسی همزمان بود. در نخستین سالهای دهه 1970، انجمن حسابداری آمریکا، کمیته مفاهیم بنیادی حسابرسی را برای بررسی نقش و وظایف حسابرسی، ارائه پیشنهاد درباره طرح های تحقیقاتی، بررسی مشکلات مرتبط با شواهد و انتشار بیانیه اعلام موضع درباره دامنه کاربرد حسابرسی تاسیس کرد.
این گزارش جنبه هنجاری داشت و بدون اینکه توجه خود را معطوف به نقش شواهد در پشتیبانی از اظهار نظر نماید، بر مفاهیمی که باید توسط دانشجویان بررسی شود و پیشنهاد درباره پژوهش هایی که می تواند به اجرای بهتر حسابرسی در جامعه منجر گردد، تاکید داشت.
رشد تئوری های اثباتی حسابداری در دهه 1970 همراه با تغییراتی در جهت گیری پژوهش های حسابرسی بود. دو جریان عمده پژوهشی شکل گرفت که هر دو جریان بر داده های تجربی تاکید داشت و در چارچوب اثباتی یا علمی طراحی شده بودند.
محققان آزمایشگاهی بر درک سطح خرد از فرایند آزمون/قضاوت حسابرسی (معروف به پژوهش های تصمیم گیری/قضاوت) تاکید داشتند. در این پژوهش ها تلاش شد تا چگونگی قضاوت و تصمیم گیری حسابرسان تبیین شود به گونه ای که بتوان رفتار حسابرسان در موقعیت های خاص را پیش بینی کرد. نخستین پژوهش ها در این زمینه به توضیح نقش شواهد مزاحم در قضاوت های متفاوت حسابرسان در مواجهه با اطلاعات مشابه پرداخت.
جریان اصلی دیگر پژوهش های تجربی حسابرسی که در این زمینه انجام شد ، به بررسی مشکلات مرتبط با پرسش های شرکتها از حسابرسان و عوامل تاثیرگذار بر میزان حق الزحمه حسابرسان می پرداخت. این پژوهش ها به طور خاص به بررسی کیفیت حسابرسی های انجام شده توسط حسابرسان مختلف در شرایط متفاوت می پرداخت. دی آنجلو اظهار داشت که کیفیت حسابرسی با اندازه موسسه حسابرسی رابطه مثبت دارد؛ زیرا قصور حسابرسان موسسات بزرگ در گزارشگری
یک نقص کشف شده در مدارک صاحبکار، منجر به از دست دادن منافع بیشتری خواهد شد. به عبارت دیگر، در مصالحه استقلال حسابرسی به منظور راضی نگهداشتن صاحبکار، شرکتهای حسابرسی بزرگ در مقایسه با شرکتهای کوچک، مشتریان بیشتری را از دست خواهند داد.
با استفاده از این تئوری می توان توجیه کرد که چرا شرکتهای بزرگ حسابرسی بازار خدمات بیشتری را در اختیار دارند. سیمیونیچ یک تئوری تدوین کرد تا توجیه کند حق الزحمه حسابرس، مبتنی بر ویژگی های صاحبکار بوده و بیانگر نیروهای عرضه و تقاضا است. این ادبیات مبتنی بر مفاهیم اقتصادی بازار کارا و نقش حسابرس در حل مساله تضاد منافع بین سهامداران، مدیران و اعتباردهندگان است.
خلاصه
مرور ساختار تئوری حسابداری نشان می دهد که برای تدوین تئوری حسابداری ، رویکردهای متفاوتی وجود دارد. این مبحث به دسته بندی و توضیح برخی از این رویکردها پرداخت. در حالی که در پست های پیشین بر تئوری ها به صورت کلی و عمومی تاکید گردید ، در این مطلب به بسط موضوع مورد بحث درباره حسابداری پرداخته شده است.
نقش رویکردهای عملی در تدوین تئوری حسابداری :
تا قبل از دهه 1950، تدوین تئوری حسابداری تحت تاثیر رویکردهای عملی توصیفی یا تبیین ساختاری روابط عملی قرار داشت. رویکردهای عملی، رویکردهایی قیاسی هستند که با هدف یادگیری آنچه که حسابداران انجام می دهند (رویکرد عملی توصیفی) یا چگونگی واکنش استفاده کنندگان به اطلاعات حسابداری (رویکرد عملی روانشناختی) و به منظور تجدید رویه ها و اصول حسابداری طراحی شده اند.
انتقاد به حسابداری بهای تمام شده تاریخی به عنوان یک مدل نظری:
حسابداری بهای تمام شده تاریخی بنا به برخی دلایل، مورد انتقاد قرار گرفته است که امیدوارم برخی از انتقادات مذکور در پست های آتی سایت مورد بحث قرار گیرد. در این پست توضیح داده شد که چرا بهای تمام شده تاریخی سنتی به دلیل ساختار ضعیف مورد انتقاد قرار گرفته است ، این در حالی است که به تنوع سنجه های مختلف پولی افزوده شده است و به دلیل نارسایی های تفسیری ، هیچ مفهوم متناظر قابل مشاهده تجربی و مستقل نظیر «سود و دارایی» وجود ندارد. پیشنهاد می شود بررسی نمایید که آیا تئوری های جایگزین حسابداری قادر به رفع این نارسایی ها هستند یا خیر.
تئوری های هنجاری سود واقعی و رویکرد سودمندی در تصمیم برای تدوین تئوری حسابداری:
در دهه های 1950 و 1960 تئوری های حسابداری با استفاده از رویکرد هنجاری به تشریح چگونگی محاسبه سود واقعی شرکت یا ایجاد اطلاعات سودمند برای تصمیم گیری حسابداران پرداختند.
تئوری های سود واقعی بر محاسبه رقم واقعی و صحیح سود تمرکز داشتند .
با وجود این، سود واقعی مفهومی است که هرگز برای تامین رضایت تمام گروه ها تعریف نشده است.
رویکردهای سودمندی در تصمیم بر تدوین تئوری هایی تاکید دارد که از طریق آنها اطمینان حاصل شود گزارشهای حسابداری اطلاعات سودمندی برای تصمیم گیری فراهم می کند.
در این دوره، تئوری حسابداری با تدوین تئوری های اندازه گیری ارزش و تعدیل ارزش ها با توجه به تورم پرداخت. نظریه پردازان هنجاری در استنتاج تئوری ها بر منطق ساختاری و مباحث اندازه گیری تاکید داشتند.
چگونگی تدوین تئوری های اثباتی:
از اوایل دهه 1970، تئوری حسابداری در تدوین و آزمون تئوری های تجربی یا اثباتی حضور محسوس تری داشت.
تئوری های اثباتی حسابداری بر فهم ما از مفروضات تئوری هنجاری متمرکز است. در حالی که تئوری های هنجاری، تئوری هایی هستند که به توصیف وضعیت های خاص می پردازد ، توجه تئوری های اثباتی به توصیف یا پیش بینی پدیده های قابل مشاهده، از جمله اینکه چرا حسابداران کار خاصی را انجام می دهند و یا اینکه تاثیر حسابداری بهای تمام شده تاریخی بر بازار سرمایه چیست، معطوف است.
رویکردهای واقع گرایانه جایگزین و اهمیت هستی شناسی:
برخلاف رویکردهای قیاسی و هنجاری ، در رویکرد واقع گرایانه تلاشی برای استنباط در مقیاس بزرگ صورت نمی گیرد اما با این وجود به توضیح وضعیت های پیچیده و خاص با استفاده از رویکرد بدون ساختار می پردازد. رویکرد واقع گرایانه، حسابداری را به عنوان واقعیت ساختار یافته و نه واقعیت عینی می پندارد.
در این رویکرد، بیشتر از مطالعه موردی و تجارب فردی استفاده می شود و بکارگیری استقرای تجربی برای تدوین فرضیه و آزمون آماری فرضیه ها مدنظر قرار نمی گیرد.
درک نادرست از رویکردهای علمی در تحقیقات حسابداری و چرایی آنها :
برخی بیان داشته اند که رویکرد علمی برای تدوین تئوری حسابداری نامناسب است زیرا تلاش می کند تا دانشمندان را خارج از فعالان حرفه حسابداری قرار دهد و یا به دلیل اینکه در روشهای علمی فرض بر این است که یک حقیقت مطلق وجود دارد و حسابداری باید آن را کشف کند.
اگر چه یک محقق حسابداری می تواند از روش علمی برای تدوین تئوری استفاده کند اما فعالان حرفه، محقق محسوب نمی شوند ؛ بلکه آنها از شواهد تجربی و توجیهات منطقی برای پشتیبانی از نحوه عمل خود استفاده می کنند.
روش علمی، ادعای کشف حقیقت را ندارد بلکه در پی دستیابی به شواهد کافی و قانع کننده ای است تا تئوری های جدید در پرتو آنها، جایگزین، تعدیل و ترمیم شوند.
موضوعات مرتبط با تدوین تئوری حسابرسی :
تئوری حسابرسی با روند کندتری در مقایسه با تئوری حسابداری تدوین شده است.
تلاش ها برای توسعه تئوری عمومی حسابرسی از سال 1960 آغاز شد و به توصیف و تجویز بهترین روشهای حسابرسی پرداخت.
اخیراً پژوهش های آزمایشگاهی به بررسی نحوه تصمیم گیری حسابرسان برای پیش بینی رفتارهای آنان پرداخته اند، همچنین تئوری های اثباتی به تبیین تقاضا برای حسابرسی و حق الزحمه حسابرسی با استفاده از مدل های اقتصادی توجه کرده اند.
برگرفته از : کتاب تئوری حسابداری جین گادفری، آلن گادسن، ان تارکا، جین هملتن و اسکات هلمز ـ تالیف سال 2010