استانداردهای جهانی حسابرسی داخلی : ارائه محتوای پیشین در قالبی جدید
حسابدار ( نشریه انجمن حسابداران خبره ایران ) ـ شماره 357 ـ شهریور ماه 1403
نویسندگان : بیتا مشایخی ـ محمدرضا امراللهی ـ سمیرا فنائی ـ پرناز رحمانی
مقدمه
تلاش قابل ملاحظه ای که توسط تنظیم کننده استاندارد جهانی ، IIAدر ایالات متحده ، برای بازنگری استانداردهای حرفه ای خود ، در سال 2017 انجام شده ، قابل تحسین هستند.
انتشار استانداردهای IIA در ژانویه 2024 ، که از ژانویه 2025 لازم الاجرا هستند ، به عنوان بخشی از بازنگری گسترده تر چهارچوب حرفه ای بین المللی IIA (از این پس IPPF) بود ، فرایندی که به “پروژه تکامل”IIA (IPPF، 2024) شناخته می شود و در سال 2021 آغاز شد.
در آن زمان ، IPPF علاوه بر استانداردهای بین المللی معتبر برای عملکرد حرفه ای حسابرسی داخلی که در آن زمان اجرا می شد و شامل بیانیه اصول اساسی و بنیادی حسابرسی داخلی ، تعریف حسابرسی داخلی و آیین رفتار حرفه ای نیز بود ، ولی در شرایط فعلی استانداردهای IIA قرار است در سال 2024 با الزامات موضوعی و راهنمایی جهانی ترکیب شده و یک IPPF به روز شده را تشکیل دهند.
سطح شفافیت در فرآیند تنظیم استاندارد بی نظیر است و IIA برای توسعه فرآیند مشاوره ای شفاف و صادقانه خود به شدت موفق بوده است . IIA و بسیاری از ذی نفعان که اکثر آنان داوطلب مشارکت در فرآیندهای توسعه چهارچوب های حسابرسی داخلی انجمن حسابرسان داخلی هستند ، برای تلاش های تحسین برانگیز در انجام این پروژه تحسین می شوند.
قبل از انتشار پیش نویسی در سال 2023 برای اظهارنظر عمومی ، شورای نظارتی IPPF ، یک چهارچوب برای تنظیم استانداردهای حسابرسی داخلی در راستای منافع عمومی (شورای نظارتی IPPF، 2022) منتشر کرد.
این چهارچوب پارامترها و کارهای بعدی هیئت استانداردهای حسابرسی داخلی بین المللی ، جزئیات استانداردهای بازنگری شده بر اساس رهنمودهای IIA و شورای نظارتی IPPF را مشخص می کرد.
رایزنی های اولیه عمدتاٌ میان ذی نفعان اثرگذار از جمله نهادهای بزرگ (مانند کمیسیون اروپا و هیئت حسابداری شرکت های سهامی عام آمریکا) و شرکت های مشاوره ای بزرگ ( در اصطلاح IIA، “شرکای اصلی آن”) انجام گرفت.
دوره بعدی مشاوره عمومی ، که شامل یک نظرسنجی به 22 زبان و دعوت نامه ها برای نظرات شخصی سازی شده بود (IIA، 2024 ب، صفحه 9) منجر به جمع آوری حدود 19.000 نظر شد که نیاز به تجزیه و تحلیل داشت.
به گفته رئیس و مدیر اجرایی فعلی IIA ، این موسسه “بیش از دو سال پژوهش، ارتباط و بهینه سازی” را پس از دریافت این موضوع که “استانداردهای موجود ما گرچه قوی اند، با مشکلاتی همچون عدم تطابق با ماهیت دائماٌ در حال تغییر کسب و کارها رو به رو بودند” و علاوه بر این ، تغییرات مذکور عملاٌ “فراتر از منطبق نبودن استانداردها با این تغییرات بوده و مستلزم یک بازاندیشی جسورانه و بلندمدت در استانداردها بود” (پوگلیزه، 2024).
جنبه های اصلی این تغییرات شامل گذر از استانداردهای “ویژگی ” و “عملکرد” است که با 52 استاندارد IIA و حدود 15 اصل راهبردی ، در پنج حوزه طبقه بندی شده اند (اگر چه حوزه اول تنها شامل بیانیه اهداف است و هیچ اصل یا استانداردی را پوشش نمی دهد).
انجمن حسابرسان داخلی (IIA) بر شفافیت فرآیند رایزنی تأکید کرده است و در تاریخ 9 ژانویه 2024 یک سند 50 صفحه ای را با عنوان ” گزارش درباره فرآیند تعیین استانداردها و نظرسنجی عمومی برای تدوین استانداردهای جهانی حسابرسی داخلی “(IIA،b 2024) به همراه استانداردهای بازنگری شده خود منتشر کرده است.
این شفافیت نکته مثبتی است و این سند توضیح می دهد که چگونه به نظرات عمومی پرداخته شده است و موضوعاتی از جمله دستوری بودن لحن برخی از استانداردهای IIA و معیارهای عملکرد برای حسابرسی داخلی را پوشش می دهد.
با این وجود، در فرآیند بازنگری استانداردها تمرکز بر تحلیل IIA، (IIA، b2024) ، می تواند به ضرر استانداردهای تجدید نظر شده شود و آنها را بیش از حد از معیارهای اولیه منحرف کند. بر همین اساس ابزارهای فرآیند تنظیم استانداردها نسبت به اهداف نهایی آن باید بهبود یابد.
این مقاله به دنبال مطرح کردن مباحث بیشتری درخصوص حرفه حسابرسی داخلی هست . دو دیدگاه انتقادی در مورد استانداردهای بازنگری شده ارائه می شود که هر دو به میزان زیادی از مبتنی بر اصول بودن، در استانداردهای آتی حمایت می کنند.
از آنجایی که تهیه هر چیز، به مراتب سخت تر از قضاوت کردن در خصوص آن است؛ در این مقاله پیشنهاداتی برای جهت گیری آتی استانداردهای حرفه حسابرسی داخلی به اشتراک گذاشته می شود.
اگر چه انتظار نمی رود که همه با محتوای این مقاله موافق باشند، اما رضایت بخش خواهد بود که همکاران حرفه ای مقاله را بخوانند و در مورد آن بیاندیشند. در بخش اول این مقاله، لنز سه موضوع اصلی را ذکر می کند :
- او با یک سؤال شروع می کند که موضوع اصلی است. این سؤال عبارت است از : نقش حسابرسان داخلی در اکوسیستم حاکمیت شرکتی چیست؟ به عبارت دیگر، چگونه حسابرسی داخلی (زین پس IA) می تواند در جلوگیری از بروز شکست های حاکمیت شرکتی کمک کند؟
- از آنجایی که او هسته اصلی IA را یک تعامل بین انسانی می داند، تقویت و تمرکز مهارت های انسانی حسابرسان داخلی را به عنوان مسیر پیشنهادی آینده، در هنگام تلاش برای افزایش مربوط بودن، تأثیرگذاری و اثربخشی IA پیشنهاد می کند. برای انجام این کار، او مدلی از ویژگی های اصلی، پنج بلوک مهم صلاحیت حسابرس داخلی مؤثر را از دید خود، پیشنهاد می کند؛ لنز پیشنهاد می کند در عصر هوش مصنوعی، انسان ها باید روی کارهایی که می توانند بهتر از ربات ها انجام دهند، تمرکز کنند. لذا، او بر ماهیت معنای انسان بودن در هنگام انجام کار حسابرسی داخلی تمرکز می کند.
- او استدلال می کند که راهنمایی های دستوری و چک لیست ها هنگام ورود به مباحث نوظهور کمکی نمی کند (لنز و هوس، 2023).
او بازنگری اساسی استانداردهای حرفه IA را برای دفعه بعدی پیشنهاد می کند و او بیان می کند که در واقع ، استانداردهای مبتنی بر اصول ، مسیر امیدوار کننده تری را برای پرورش IA به عنوان یک نیروی قوی تر در اکوسیستم حاکمیت شرکتی است.
در بخش دوم از این مقاله مشترک، اوریگان چالش های تفسیری و سردرگمی های ذاتی در همه استانداردهای حرفه ای را مورد بحث قرار می دهد.
او با اتخاذ رویکردی از هرمنوتیک فلسفی، بر اساس سنت حقیقت و روش هانس – گئورگ گادامر (گادامر 2004) به تعاریف و درک استانداردهای حرفه ای نگریسته و به بررسی محدوده ای که استانداردهای مکتوب که ممکن است ، واقعیت اجتماعی را در زمینه ایی مانند دانش کاربردی (یعنی تخصص) و ارتقای منافع عمومی دربرگیرد ، پرداخته است.
او پیشنهاد می کند که استانداردهای دستوری، مانند استانداردهای IIA، هم در جذب تخصص و هم در ارتقای منافع عمومی با مشکل مواجه اند . او همچنین پیشنهاد می کند ؛ در حالی که نسبتاٌ پایگاه دانش IA تغییر می کند و همین موضوع باعث پیچیده شدن فرآیند تنظیم استانداردها می شود ، اما این تغییر را می توان با دقت روش شناختی در استفاده از منطق سنتی در IA پوشش داد.
این مقاله با نتیجه گیری مشترک نویسندگان درباره این موضوع که استانداردهای بازنگری شده IIA ، فرصتی از دست رفته برای تبدیل حقیقی استانداردهای مبتنی بر قاعده به استانداردهای مبتنی بر اصول است، به پایان می رسد و در نهایت هر دو نویسنده راه حل های ماهیتاٌ متفاوت ولی سازگار را، برای حل این مشکل ارائه می کنند .
بخش اول
در بخش اول این مقاله به طور خلاصه سه موضوع اصلی لنز پرداخته می شود که عبارتند از:
1.نقش حسابرسان داخلی در اکوسیستم حاکمیت شرکتی چیست؟
2.حسابرسان داخلی مؤثر، “باید” مهارت های انسانی قوی، از جمله اعتبار داشته باشند.
3.برای افزایش اثربخشی، استانداردهای حرفه ای باید مبتنی بر اصول شوند، لنز پیشنهاد می دهد که به نقش و مسئولیتIA در تکمیل حاکمیت شرکتی توجه بیشتری شود. به عنوان یک موضوع اصلی، توصیه می شود که ویژگی های متمایز، یعنی خدمات کهIA می تواند ارائه دهد، به طور کامل تر درک شوند. این اطمینان که پتانسیل بالایی برای حسابرسان داخلی وجود دارد؛ چرا که آنان به طور مستمر در شرکت حضور داشته و شناخت مناسبی از فضای حاکم بر سازمان دارند، آنان می دانند که شرکت چگونه کار کرده، “چه کسی شرکت را اداره و چگونه پاسخگویی تضمین می شود” (کورین ،2020 ص 11) و همچنین آنان می دانند که چگونه تصمیمات اخذ می شود.علاوه بر نکات اشاره شده، با توجه به ادامه شکست های حاکمیت شرکتی، بازیگران مختلف اکوسیستم حاکمیت شرکتی باید نقش و نحوه همکاری خود را مورد بازبینی قرار بدهند.
نقش حسابرسان داخلی در اکوسیستم حاکمیت شرکتی چیست؟
فهرست گسترده ای از شکست های حاکمیت شرکتی وجود دارد که برای نمونه می توان به موارد برجسته ای مانند انرون ،ورلدکام و برادران لیمن در ایالات متحده آمریکا، پارمالات در ایتالیا، وایرکارد در آلمان و موارد بسیار دیگری اشاره کرد. فجایع شرکتی بیشتری نیز به دلیل شکست حاکمیتی در آینده رخ خواهد داد، مگر اینکه الگو حاکمیت به طور اساسی تغییر کند. مؤسسه حسابداری اروپا (2023) یادگیری جمعی را مؤثرترین راه برای تقویت تاب آوری بخش حاکمیت شرکتی و کاهش ریسک حوادث شرکتی می داند. در مقاله مورد بحث که بر IAمتمرکز می شود، راه اندازی “شبکه تاب آوری شرکتی” به عنوان یک راه حل نمونه پیشنهاد و در عین حال از آن حمایت شده است. در طول 10 سال گذشته، لنز (2013) بیان می کند که “IA به طور کلی نقش اثرگذاری در بحران مالی نه به عنوان بخشی از مشکل و نه به عنوان بخشی از راه حل، نداشته است. “IA هنوز در جستجوی یک هویت و یک پیشنهاد منحصر به فرد (USP) است تا نقش مهم تری در بحث حاکمیت شرکتی ایفا کند ” در سال 2024 ، پس از 10 سال از اظهارنظر پیشین ، متأسفانه آن اظهارنظر و قضاوت هنوز معتبر است. برای مثال، دراسچک (2024)، که هنوز هدف قانع کننده ای از IA مشاهده نکرده است و سؤالات اساسی از جمله “حسابرسی داخلی به طور خاص در چه چیزی خوب است؟” و “حسابرسی داخلی چگونه ارزش خلق می کند؟” را مطرح می کند.
IA می تواند بهتر عمل کند و باعث جلوگیری از شکست حاکمیت شرکتی شود. شکست های حاکمیت شرکتی یک روزه اتفاق نمی افتند بلکه شکست های حاکمیت شرکتی” اغلب در طی چند سال به مرور رخ می دهند و کمک حسابرسان داخلی برای جلوگیری از شکست حاکمیت شرکتی می تواند بسیار کارآمد باشد.حسابرسان داخلی می توانند افرادی با توانایی بالا باشند که به درستی گوش می دهند، به موقع سؤالات صحیح را مطرح می کنند؛ بنابراین به طور ایده آل خطراتی که در اثر مشکلات کوچک ایجاد می شوند را احساس می کنند و با آن مقابله می کنند. بی شک، هیچ گاه تضمین مطلقی وجود ندارد. “حاکمیت شرکتی هرگز از بین نمی رود. حاکمیت شرکتی همیشه به مانند یک باغ به باغبان نیاز دارد. (لنز و چسشر ، 2023)
دراسچک (2024) به مثابه خلائی که منتظر پر شدن است، در جستجوی هدف حسابرسی داخلی است. من ارزش را در شعار پیشنهادی برای حسابرسان داخلی می بینم ، که در اینجا به عنوان “باغبان حاکمیت شرکتی: طبیعت ما، پرورش است” (لنز و جپسن 2022) بهبود یافته است. پیشنهاد می شود حسابرسان داخلی به عنوان باغبانان که اکوسیستم حاکمیت شرکتی را تقویت می کنند و به مقابله بهتر با چالش های پیچیده کمک می کنند، در نظر گرفته شوند. آنان مانندیک مفسر، مترجم و شاهراه هستند که از پایه های سازمان ها، نگرش آنها و الفبای تغییر سازمانی، یعنی رفتار و فرهنگ استفاده می کنند. در نظر گرفتن حسابرسان داخلی به عنوان باغبانان در اکوسیستم حاکمیت شرکتی می تواند یک مسیر امیدوار کننده باشد که لایق بررسی بیشتر و پژوهش های علمی است.
کورین به درستی خواستار این است که “ذینفعان باید دیدی پویا نسبت به حاکمیت شرکتی داشته باشند. آینده حرفه حسابرسی داخلی در “منطقه پیشگام” (لنز و هوس ، 2023) است که با مسائل پیچیده سروکار دارد. دنیای VUCA و BANI که در آن زندگی می کنیم، به سرعت در حال تغییر است. این دیدگاه همچنین توسط مطالعه جهانی حسابرسی داخلی pwC (2023) به اشتراک گذاشته شده است که به عنوان عرصه آتی برای حسابرسان داخلی برای ارزش افزایی و تأثیرگذاری پیشگام در نظر گرفته شده است.
با این حال pwC را می توان به چالش کشید: این باور وجود ندارد که چنین چیزی به عنوان یک “دیدگاه عینی” وجود داشته باشد. این دیدگاه ماهیتی توأمان ذهنی و عینی دارد و یک “واقعیت قابل تأیید” نمی تواند هر دو با هم باشد. PwC (2023) نکته ارزشمندی دارد: در دنیایی که در آن زندگی می کنیم، منطقه پیشگام و مباحث نوظهور است که اهمیت دارد. همه ما در حال حاضر در آن منطقه پیشگام در سرزمینی ناشناخته هستیم. بنابراین، در عصر هوش مصنوعی، بورکهارت به درستی به انسان ها پیشنهاد می کند که “از بهره برداری از موارد آشنا و متداول به سمت کاوش در ناشناخته ها” باید حرکت کنیم.
سازمان ها اغلب تحت فشار آنچه که هینسن به آن “SOY” می گویند، یعنی مسائل وراثتی که انرژی منفی ایجاد می کنند، هستند. در چنین شرایطی، تخصیص منابع به غلط انجام می شود و تأکید بیش از حد بر مقابله با گذشته وجود دارد و در این شرایط به چالش های حال و آرمان های آینده به اندازه کافی توجه نمی شود. در حالی که تمرکز باید به سمت وظایف زمان حال “امروز”و مهم تر از آن به سمت ارزش آفرینی در آینده بلندمدت، “فردا”، “پس فردا”، (نمودار 1) منتقل شود.
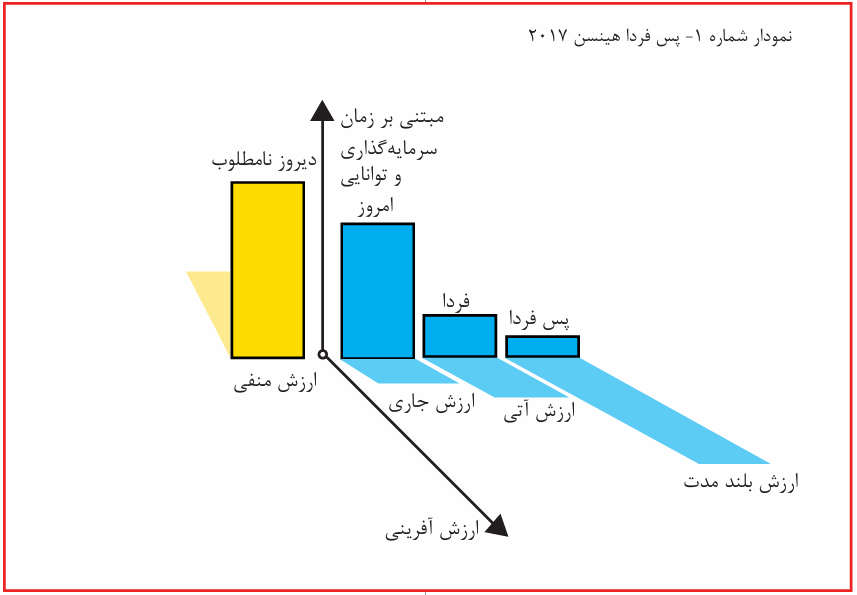
هینسن به نقل از رئیس هیئت مدیره سامسونگ ادعا می کند که “کسب و کار، بحران مداوم است لیکن پیشگامان کسب و کار با هر بحران روبه رو و بر آن پیروزی می شوند. هینسن به منظور تأکید بر دشواری ها در تغییر (فرهنگ و) افکار افراد و سازمان ها به “عقب ماندگی سیاسی”، “عقب ماندگی سازمانی” و “درماندگی آموخته شده” به ویژه در سازمان های بزرگ اشاره می کند.
IA می تواند در مرتب سازی “SOY”، غلبه بر “عقب ماندگی” و مقابله با “درماندگی آموخته شده” کمک کند.IA می تواند هنگام ارائه شفافیت در مورد “آنچه هست” (اطمینان بخشی) و راهنمایی در مورد آنچه باید باشد، مفید باشد. بنابراین به سؤالات “بعد از این چه می شود” (مشاوره ای) می پردازد. مهم تر از آن، حسابرسان داخلی باید در هنگام برخورد با ارزش آتی (فردا) و خلق ارزش بلندمدت (روز بعد از فردا)، به سازمان ها ارزش ارائه دهند، زیرا که این منطقه پیشگام برای ذینفعان، منطقه ای ناشناخته است.
در نقشه و تفکر هینسن (2017) حقایق زیادی وجود دارد. سیستم ها، فرآیندها و افراد قدیمی می توانند باری باشند که زمان و انرژی را بدون ایجاد ارزش هدر می دهند. مدیر عامل شرکت بایر آلمان، بیل اندرسون، نه تنها می خواهد بایر آلمان را مدرن کند، بلکه می خواهد آن را دگرگون سازد، او می خواهد ساختار بروکراسی شرکت را ساده تر کند و تفکر مستقل را در میان مدیران میانی دوباره معرفی کند (Financial Times، 2023). این یک مثال برجسته از دنیای شرکت ها است که الگوی “توهم کنترل، که به طور عمیق در تفکر ما جا افتناده است” را آشکار می کند. (بوکهارت، 2018، ص 72). تفکر مستقل و اصیل، به ویژه زمانی که شرکت ها وارد منطقه پیشگامی می شوند و با شرایط پیچیده و پر هرج و مرج روبرو هستند، بسیار حیاتی است. همه ما هنگام عرضه محصولات جدید، معرفی نرم افزار جدید، استخدام افراد تازه کار، تحصیل، ادغام شرکت ها و غیره، در منطقه پیشگام هستیم. پیشگامی به عنوان عادتی جدید در دنیای پویا و پرجنب و جوش VUCA و BANI است که در آن زندگی می کنیم.
این موضوع نیز برای آینده حسابرسی داخلی اهمیت دارد. هنگامی که به دنبال افزودن ارزش در منطقه پیشگام هستیم؛نیاز به تفکر مستقل داریم . از زمان پیدایش 19-COVID ما در واقع در منطقه پیشگام هستیم . به عنوان مثال از این زمان، تمام حسابرسان داخلی نیاز دارند که بتوانند حسابرسی را از راه دور انجام دهند. در بحران 19-COVID، ساختن سرمایه اجتماعی حسابرسان داخلی، برای آنان تبدیل به یک ماموریت حیاتی شد. ارزش روابط و انعطاف پذیری بالا، به عنوان یک عنصر کلیدی و ضروری برای حسابرسی داخلی شده است تا به واسطه آن، بخشی از راه حل (و نه مشکل) باشند. در دوران 19-COVID، این یک حرکت هوشمندانه برای حسابرسان داخلی بود که از مدیریت ارشد و هیئت مدیره بپرسند:”حسابرسی داخلی چگونه می تواند به بهترین نحو به سازمان در طول بحران کمک کند؟” این گفت و گو ممکن است به دیدگاه های تازه و تمرکز جدیدی بر روی فعالیت ها منجر شود. حسابرسان داخلی ممکن است بسته به زمینه سازمانی خاص، نقش هایی فراتر از وظایف اصلی سنتی خود را ایفا کنند. لنز و هوس (2023) در مقاله ABC خود به عنوان مثال، به ESG اشاره کرده، به حسابرسی داخلی برای گسترش گزارش خود پیشنهاد کرده و “ساختن” (B) را به نقش های سنتی ارائه خدمات اطمینان بخشی (A) و مشاوره ای (C) اضافه می کنند. در وبیناری با 2000 شرکت کننده در 30 ژانویه 2024 با موضوع “بازاندیشی حسابرسی داخلی : حاکمیت شرکتی به باغبانی نیاز دارد” به طراحی یک سیستم کنترل داخلی و رهبری یک طرح جهانی به عنوان نمونه های واقعی از عملکرد حسابرس داخلی اشاره می شود. اهداف مشترک، دانش مشترک، احترام متقابل و ارتباط مؤثر (مکرر، به موقع، دقیق و دارای ذهنیت حل مسئله) را به عنوان اجزای کلیدی یک عملکرد موفق حسابرسی داخلی ارزش افزا می توان در نظر گرفت. اینها عناصر تئوری هماهنگی رابطه ای جودی هافر گیتل هستند (همچنین توسط لنز، 2013 به زمینه IA ارجاع داده شده و بکار گرفته شده است). در سال 2024، پس از گذشت ده سال، زمان برای پژوهش های بیشتر در خصوص بررسی قدرت این نظریه در اکوسیستم حاکمیت شرکتی فرا رسیده است. شایان ذکر است که فرآیند حسابرسی داخلی به عنوان یک چالش هماهنگی پیچیده در نظر گرفته می شود (نمودار 2)
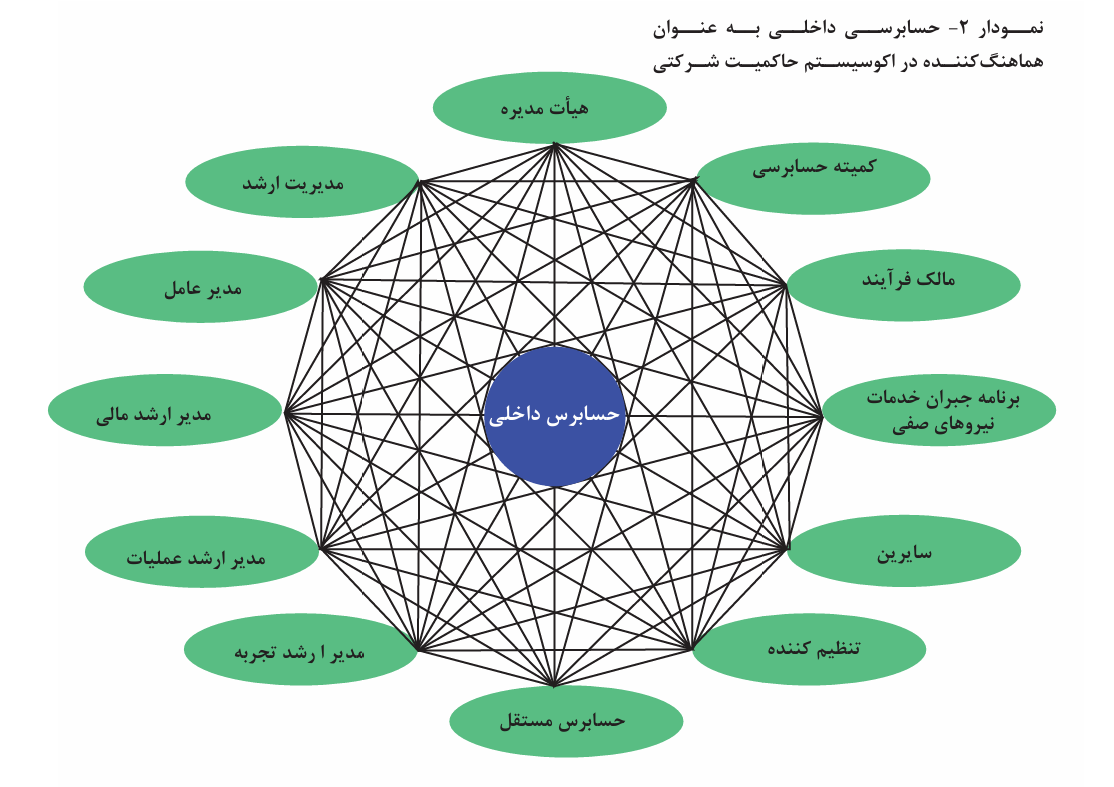
از آنجایی که ” هیچ چیز به اندازه یک نظریه خوب کاربردی نیست”، تئوری RCT زمانی که می خواهیم اکوسیستم حاکمیت شرکتی را پرورش دهیم و تقویت کنیم، مرتبط و مفید است و بر همین اساس می توان انجام پژوهش های بیشتر (کیفی) مورد تشویق قرار داد، در نتیجه استعاره “باغبان حاکمیت شرکتی: طبیعت ما پرورش است” نیز به چالش کشید (لنز و جپسن، 2022).
حسابرسان داخلی مؤثر باید از مهارت های انسانی قوی، از جمله اعتبار برخوردار باشند.
دراسچک (2024) به درستی می پرسد “چگونه حسابرسی داخلی ارزش خلق می کند؟” و “حسابرسی داخلی به طور منحصر به فرد در چه چیزی خوب است؟”. برای پرداختن به این سؤالات، با توجه به دنیای VUCA و BANI و در عصر هوش مصنوعی که ما در آن زندگی می کنیم؛ با اشاره به بورکهارت (2018، ص 16، 175)” درباره معنای انسان بودن و مهارت هایی که ما را قوی می کند مجدداٌ باید تفکر کنیم “و” از منطق پیروی به زندگی با هرج و مرج تغییر جهت دهیم”.
بسیاری از همکاران حرفه ای از استعاره باغبان قدردانی می کنند. کشش شگفت انگیز متخصصان به این استعاره دلگرم کننده است. استعاره باغبان به حسابرس داخلی مؤثر پیشنهاد می کند که نسبت به سیاره و مردم احترام بگذارد، منابع ارزش را پرورش دهد/تقویت کند و به طور غیرمستقیم کار کند، نه اینکه صرفا مدیر اجرایی (مدیرعامل)باشد. هیچ استعاره ای یافت نمی شود که برای همه و در هر زمینه ای کاربرد داشته باشد. با توجه به ریشه کلمه لاتین audire، حسابرسان داخلی باید در زمینه خوب گوش دادن، اتفاق نظر داشته باشند. حسابرسان داخلی انسان های فرابشری نیستند و نویسندگان تمایل دارند که در مورد این موضوع نیز اتفاق نظر وجود داشته باشد. با این حال، متاسفانه اغلب فهرست های طولانی از ویژگی هایی وجود دارد که حسابرسان داخلی را به عنوان “ابر قهرمانان” معرفی می کنند. باعث تعجب است که حسابرس داخلی عادی به طور واقع بینانه چه کاری می تواند انجام دهد و روی چه چیزی تمرکز می کند. سؤال اصلی که خواهان دست پیدا کردن به آن هستیم این است که : ” چه چیزی IA را از سایر بازیگران در عرصه حاکمیت شرکتی متمایز می کند؟”
بسیاری از همکاران حرفه ای ممکن است ابتدا از “واقع بینی” و “استقلال” حمایت کنند. کورین موضع دیگری دارد و دیدگاه متفاوتی را پیشنهاد می کند. او از موضع واقع بینانه تری حمایت می کند که می تواند به افزایش اعتبار ذی نفعان کلیدی کمک کند. هنگام تأمل درباره این ویژگی های ارث رسیده شده از پیشینیان که به طور سنتی حسابرسی داخلی را توصیف می کند، کورین پیشنهاد می کند که تأکید بر هر دو ویژگی “استقلال” و “واقع بینی” از بین ببرید. به نظر وی، هر دو ارزش سنتی و آرمانی هستند و در هنگام جلوگیری از شکست حاکمیت شرکتی (کورین)، ویژگی های سنتی “واقع بینی” و “استقلال” را کم ارزش می بیند. لذا، او هر دو را در اینجا به چالش می کشد. کورین این چالش را با بررسی “واقع بینی” آغاز می کند. واقع بینی به خودی خود ارزش تلاش دارد. وقتی همه چیز ساده است، واقع بینی یا “واقعیت قابل تأیید” (اوریگان، آینده) وجود دارد، برای مثال: ” 1 به علاوه 1، برابر با 2″همچنین، زمانی که همه چیز پیچیده می شود، به عنوان مثال ساختن یک ماشین فراری، واقع بینی و یک طرح و مدل دقیق برای ساخت این وسیله نقلیه وجود دارد. با این حال، هیچ واقع بینی در منطقه پیشگام دیده نمی شود. (لنز و هوس، 2023). وقتی همه چیز پیچیده می شود، هیچ حقیقت واحدی و پاسخ درستی وجود نخواهد داشت؛ در نتیجه راه حل ها و مسیرهای جایگزینی بسیاری برای بررسی شکل می گیرد .
سؤالاتی از نوع “چه می شود اگر …؟” می توانند اینجا کمک کنند. حسابرسان داخلی عادت دارند خود را به عنوان کاشف حقیقت معرفی کنند؛ اما: “حقیقت فقط به دو صورت است” و برای درک دقیق اتفاقاتی که در منطقه پیشگام رخ می دهد و علت های اصلی مشکلات، بیش از یک دیدگاه لازم است. “واقعیت یک نبرد دائمی است”، بورکهارت این را به زیبایی بیان کرده است، “با به اشتراک گذاشتن آنچه می دانیم، سهم خود را از این واقعیت روی میز می گذاریم و دیگران می توانند آنچه را که می دانیم تأیید یا رد کنند.
لنز، پس از 30 سال تجربه بین المللی در سازمان های جهانی به عنوان مدیر مالی ارشد در نقش های CFO و رئیس حسابرسی داخلی از سال 2007، این رویکرد متواضع را به همکاران حرفه ای خود در دنیای حسابرسی داخلی توصیه می کند. با انجام این کار، پیشنهاد می کند که توجه به “واقع بینی” به عنوان یک سرمایه اصلی حسابرسان داخلی از بین برود؛ زیرا هیچ حقیقت واحدی در منطقه پیشگام وجود ندارد. در هر صورت، نمی توان به صورت کامل به یک واقع بینی کامل رسید، زیرا همه جهان را، از دید خود می بینند که متأثر از آموزش، تجربه، ارزش ها، باورهای درونی و انگیزه است.
اکنون به “استقلال” می پردازیم. لنز با چمبرز درباره این موضوع که استقلال به تنهایی ارزشمند است در حالی که “چیزی به نام استقلال کامل وجود ندارد” (1992) موافق است. تعجب آور است، چرا چیزی را به وجود می آورید که دست یافتنی نیست؟ او تأیید می کند که “نظریه اصلی نمایندگی” ارزشمند است. صاحبان /سهامداران و مدیران اشخاص متفاوتی هستند که ممکن است منافع متفاوتی داشته باشند. حسابرسی داخلی می تواند نقشی در حفظ منافع صاحبان و عموم ایفا کند. با این حال خواننده را با سؤال زیر به چالش می کشد: چه کسی واقعاٌ باور دارد که حسابرسان داخلی مستقل تر از افرادی همچون مسئول تطبیق قوانین و مقررات، وکلا یا حسابرسان مستقل هستند؟ شما به درستی حدس زده اید که نویسنده چه نظریه ای دارد: لنز هیچ مدرکی برای حمایت از این دیدگاه ندارد که حسابرسان داخلی مستقل تر از سایر بازیگران در محیط حاکمیت شرکتی هستند.
لنز پیشنهاد می کند که راه دیگری پیش گرفته شود. او ادعا می کند که ویژگی های متمایزتری برای حسابرس داخلی وجود دارد. حسابرسان داخلی می توانند با توجه به نقش و موقعیت شان نسبت به یکدیگر برتری داشته باشند. با الهام از فرای و موریس، “رهبری فقط مختص به شما نیست بلکه درباره قدرت دادن به دیگران به واسطه حضور شما است و درباره اطمینان حاصل کردن از اینکه تأثیر رهبری شما در زمانی که شما حضور ندارید نیز ادامه دارد. “حسابرسان داخلی را به عنوان “باغبانان” شناخته می شوند. طبیعت آنها پرورش دهنده، تقویت کننده و همچنین راهنما است. با استفاده از استعاره باغبان، به اهمیت خاص مهارت های انسانی اشاره می شود، برخی به آنها مهارت های نرم می گویند، اما لنز ترجیح می دهد این مهارت ها را مهارت های انسانی بنامد، زیرا از مهارت های نرم فاصله زیادی دارند. بنابراین، توصیه می شود که موقعیت حسابرسی داخلی را به طور اساسی در کسب و کار انسانی قرار دهید چرا که حسابرسان داخلی، همکاران یا مشتریان شان مانند ربات نیستند. با افزایش روزافزون اهمیت و تأثیر هوش مصنوعی (AI)، بور کهارت پیشنهاد می دهد که “اکنون زمان آن رسیده که در معنای انسان بودن بازنگری صورت گیرد”. او همچنان درباره اینکه “در دنیای دیجیتال و جهانی نیاز به انسان هایی که مانند ربات عمل می کنند به سرعت در حال کاهش است” هشدار می دهد.
برای موفقیت در عصر هوش مصنوعی انسان ها باید در انجام کارهایی که بهتر از ربات ها هستند، تمرکز کنند. بنابراین، انسان ها باید از فناوری موجود بهره ببرند. در همین راستا مدلی با پنج مؤلفه شایستگی پیشنهاد می شود که به عنوان ویژگی های متمایز حسابرس داخلی مؤثر و تبدیل شدن به یک محرک ارزش در منطقه پیشگام در نظر گرفته می شود. مجمع اقتصاد جهانی می گوید که محیط های کاری انسان در آینده این پنج مؤلفه شایستگی برتر را می طلبد:
1-تفکر تحلیلی
2-تفکر خلاق
3-AI و داده های کلان
4-رهبری
5-کنجکاوی و یادگیری مادم العمر.
زمانی که مدلی را بر اساس پنج مؤلفه شایستگی برتر پیشنهاد می شود تأکید بر آن است که حسابرس داخلی مؤثر باید در آنها مهارت داشته باشد.
برای تبدیل شدن به یک رهبر حسابرسی داخلی توانمند، “مثلث اعتماد” به عنوان رأس نمودار هرم شایستگی معرفی می شود.(نمودار 3).
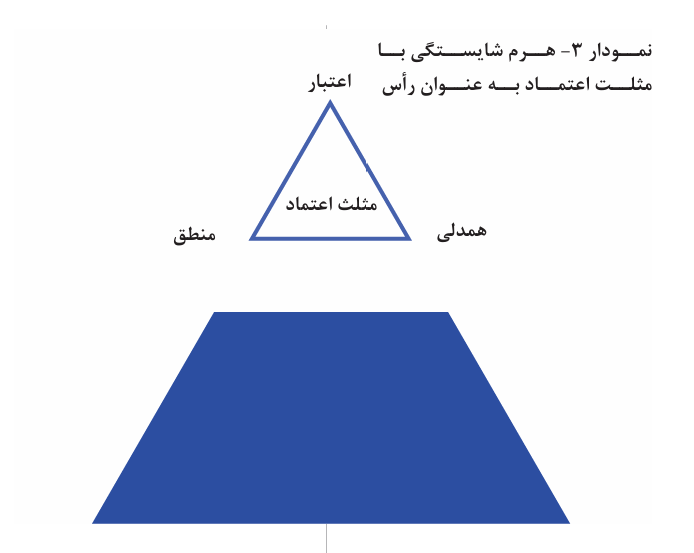
در نگاه لنز، اعتماد کلید موفقیت و تأثیر گذاری است و “قابل اعتماد بودن”، پایه و اساس این موضوع است.”مردم زمانی که به قضاوت و توانایی شما اعتماد داشته باشند و باور کنند که شما به آنها اهمیت می دهید، معمولاٌ به شما اعتماد می کنند.” بر گرفته شده از فرای و موریس . چمبرز اصطلاح “مشاور مورد اعتماد” را مطرح کرد. جکا پارادایم اصلی حسابرسان داخلی را اینگونه تعریف می کند: “مشاور مورد اعتماد یکی از اولین افرادی است که وقتی تصمیمی برای دریافت بازخورد یا نیاز به ارزیابی صادقانه از یک موقعیت دارید، به او مراجعه می کنید. او شخصی است که می توانید آزادانه اطلاعات را با او به اشتراک بگذارید؛ کسی که می تواند به شما در تجزیه و تحلیل وضعیت فعلی کمک کند؛ کسی که صادق باشد و در مواقع مورد نیاز توصیه های ارزشمند، انتقادی و سازنده ارائه کند.”
مثلث اعتماد (فرای و موریس، 2020) حاوی مؤلفه های منطق ، همدلی و اعتبار است. منطق بیانگر تفکر تحلیلی و انتقادی، استدلال و قضاوت دقیق است. همدلی، کلیدی به سوی قلب مردم و مسیری امیدوار کننده برای درک کامل تر علل ریشه ای و اساسی ست. بدون همدلی، گفت و گو بین مشتری و حسابرس داخلی معمولاٌ به صورت مبادله ای، یعنی به صورت پرسش و پاسخ باقی می ماند. بدون ارتباط صمیمانه انسان ها با یکدیگر، تمام درخشش حسابرس داخلی ممکن است به یکباره بیهوده شود. با همدلی و گفت و گو می تواند این فرایند تحول آفرین شود و تأثیر و تغییر پایدار را باعث می شود. هنگامی که حسابرس داخلی به مشتری و موفقیت او اهمیت دهد و یک ارتباط عمیق شکل گیرد، ممکن است دروازه ای به قلمروی ناشناخته باز شود تا در مورد مسائل واقعی و علل ریشه ای بحث شود و در نتیجه به طور مرتب، بسیار فراتر از تصور حسابرس داخلی کار خود را آغاز کند. با توجه به مثلث اعتماد (فرای و موریس، 2020) اعتبار به عنوان پایه جدید به گفتمان حسابرس داخلی مؤثر، درست در بالای هرم شایستگی، به عنوان رأس محرک ارزش حسابرس داخلی معرفی می شود (اولریش و لنز، 2020). این اصطلاح بر نیازی که مشتریان، “شما واقعی” را تجربه می کنند، تأکید می کند. در اصل شما واقعی در مورد واقع بینی نیست بلکه به این امر مربوط می شود که هویت شما چیست . این موضوع به ذهنیت هر شخص و اینکه دنیای اطراف خود را چگونه درک می کند؛ برمی گردد. بر اساس گفته بورکهارت، در عصر هوش مصنوعی انسان ها باید “از عادی بودن به منحصر به فرد بودن تغییر کنند” بنابراین، این موضوع که: “چالش واقعی، شناسایی یک سؤال خوب است” همچنان پابرجاست (بورکهارت، 2018).
فرای و موریس یک آزمایش سریع را پیشنهاد می کنند:”شخصیت حرفه ای شما چقدر با شخصیتی که در خانواده و دوستان ظاهر می شود فرق دارد؟ اگر تفاوت فاحشی وجود داشته باشد، چه چیزی در ازای پنهان کردن یا به حداقل رساندن بخش های خاصی از شخصیت خود به دست می آورید؟ نتیجه نهایی چه خواهد بود؟” از حسابرسان داخلی دعوت می شود تا در مورد شخصیت خود در داخل و خارج از کار تأمل کنند. آیا تفاوت های زیادی وجود دارد؟ آیا هماهنگ اند؟ شایان ذکر است که اعتبار به عنوان ستون اصلی در ایجاد اعتماد دخالت دارد. نویسندگان به وجو چالش هایی هشدار می دهند که مرتبط با اعتباراند. یعنی وقتی که انسان و نقش او به عنوان حسابرس داخلی هماهنگ نیست. اعتبار در مورد شما واقعی هنگام انجام کار حسابرسی داخلی نیز مرتبط هست. این دیدگاه کاملاٌ با “واقع بینی” یا “دیدگاه عینی” فرق دارد. در حالی که سه مؤلفه مثلث اعتماد (فرای و موریس، 2020) بسیار ضروری هستند؛ با این حال حسابرس داخلی مؤثر باید در مسائل بیشتری مهارت داشته باشد. نویسندگان یک مدل با پنج مؤلفه شامل فهرست کوتاهی از همه چیزهای ضروری و حذف نشدنی را پیشنهاد می کنند (نمودار 4).
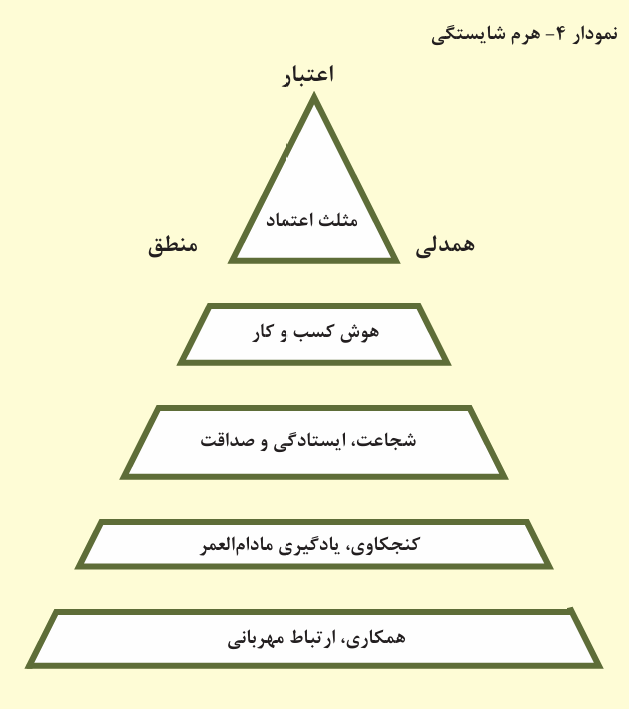
همکاری، ارتباط و مهربانی پیش نیازاند. “Treat People With kindness” نام آهنگی از هری استایلز است. حسابرسان داخلی نمی دانند مشتریان شان در زندگی چه چیزهایی را تجربه می کنند. از این رو، هر پیامی که برای انتقال وجود دارد و هر چقدر هم که موضوع حساس و ظریف باشد؛ ما انسان ها با یکدیگر در تعامل هستیم. مهربانی اجباری و غیرقابل مذاکره است. ما در دنیایی به هم پیوسته زندگی می کنیم و هنگامی که به طور موفقیت آمیز با مردم در تعامل باشیم، می توانیم دنیای اطراف مان را درک کنیم. وقتی همه چیز پیچیده می شود هیچ حقیقت واحدی وجود ندارد که عملاٌ این امر، جز ویژگی های منطقه پیشگام است. بنابراین، همکاری و ارتباط نیز جز مهارت های اساسی یک حسابرس داخلی به شمار می آیند.
حسابرس داخلی فردی که “همه چیز را بلد است ” نیست. بلکه او شخصی ست که “همه چیز را یاد می گیرد”. کنجکاوی و یادگیری مادام العمر بخشی از شیوه کار آنان است. حسابرسان داخلی مؤثر هنگام ورود به قلمرو ناشناخته ها و پیشگام بودن لذت می برند زیرا آن ها مشتاق یادگیری هستند. نویسندگان با اشاره به شارمر (2009) IA را به عنوان توانمندسازان یادگیری، تحول و کمک به غلبه بر چهار مانع یادگیری (نبینیم آنچه انجام می دهیم، تشخیص ندادن آنچه می بینیم، گفتن آنچه فکر می کنیم و نه برای انجام آنچه می گوییم) در نظر می گیرند.
کنجکاوی و یادگیری مادام العمر شامل تسلط بر فناوری است؛ که برای حسابرسان داخلی بیشترین اهمیت را دارد زیرا اولریش و همکاران (2023)، حسابداران، حسابرسان و تنظیم کنندگان اظهارنامه مالیاتی را به عنوان افرادی که در معرض 100 درصدی اتوماسیون قرار دارند؛ معرفی می کنند. همچنین آنها نشان می دهند که ChatGPT امتحاناتی را از جمله آزمون حسابرس داخلی خبره را با نمرات عالی قبول می شود. علاوه بر آن، امت و همکاران (2023) گزارش می دهند که : “یونیپر از ChatGPTبرای انجام حسابرسی داخلی، آماده سازی حسابرسی، کارمیدانی و گزارشگری حسابرسی استفاده می کند. گزارش های اولیه نشان می دهد که کارایی ChatGPT از 50 به 80 درصد افزایش یافته است.”
این مسئله سؤالات اساسی را درباره چگونگی همکاری ربات ها (ماشین) و حسابرسان داخلی در آینده مطرح می کند. حسابرسان داخلی مؤثر باید مهارت های انسانی قوی داشته باشند و انسان گرا باشند. علاوه بر این، لنز با دیدگاه الکساندر روهله موافق است که “انسان گرایی مهم ترین مهارت است و خواهد بود. اما انسان گرایی بدون پایه داده ها و فناوری کافی نیست” بنابراین،IA باید از تکنیک های حسابرسی کامپیوتری بهره مند شود، از جمله تحلیل داده های کلان و کشف الگوها در ردپای دیجیتال در سیستم های برنامه ریزی منابع سازمان که به طور فزاینده ای با کمک هوش مصنوعی نیز انجام می شود. سال 2017، ممکن است برای بیان این ادعا زود باشد (لنز، 2017)، اما چند سال بعد، در سال 2024 تبدیل به یک واقعیت خواهد شد، زیرا زمان باعث دگرگون سازی حسابرسی داخلی می شود.
دردنیای VUCA، دوران کارشناسان همه فن حریف (همه چیزدان) در حسابرسی داخلی به پایان رسیده است. طبقه بندی انجام شده حسابرسان داخلی (لنز و هوس، 2023) سه نوع مختلف را از یکدیگر متمایز می کند: نوع اول، ایستاده در کنار؛ نوع دوم، شنا در یک استخر آرام؛ و نوع سوم موج سواری در اقیانوس خروشان. برای کسب اهمیت، حرفه حسابرسی داخلی به حسابرسان نوع سوم، پیشگامان و نوآوران بیشتر نیاز دارد. چرا که در دنیای VUCA، چک لیست ها دیگر کاربردی ندارند.
شجاعت ، ایستادگی (در مواقع ضروری)، و صداقت ویژگی های ضروری هستند. به عنوان یک حسابرس کم تجربه، لنز به اشتباه فکر می کرد که حسابرسان داخلی بی باک و بی طرف هستند. با تجربه بیشتر، همچنان به بی طرفی معتقد ماند، اما دیدگاه قبلی اش را درباره بی باک بودن آنان اصلاح کرد زیرا انسان ها ترس هایی دارند. مارک تواین به زیبایی می گوید: “شجاعت، مقاومت در برابر ترس است به عبارتی دیگر، تسلط بر ترس ملاک است نه نبود ترس.” در زندگی یک حسابرس، “لحظات حقیقت” (لنز، 2013) وجود دارد. در چنین لحظاتی، حسابرسان داخلی باید شجاع باشند؛ استوار بایستند و آنچه را که نیاز است گفته شود، بیان کنند. این کار نیازمند صداقت است یعنی انجام و گفتن کار درست وقتی که بیشترین اهمیت را دارد. با این کار، حسابرسان داخلی می توانند امنیت روانی و فرهنگ آزادی بیان را (ادموندسون ،2019) تقویت کنند. حسابرسی داخلی در فضای سیاسی فعالیت می کند که در آن ها محیط های کاری مسمومی نیز وجود دارند. نشان دادن شجاعت و ایستادگی در مواقع مهم می تواند در سازمان های مسموم عواقب محدود کننده ای شغلی را به همراه داشته باشد. همانطور که ادموندسون (2019) بیان می کند: “قسمت سخت کار این نیست که بدانیم کار درست چیست؛ قسمت سخت این است که آن را انجام دهیم.”
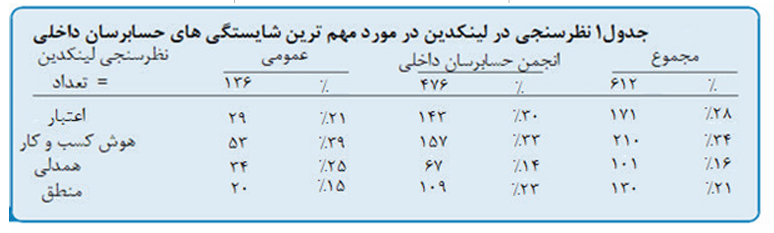
در دنیای شرکتی که بسیاری از حسابرسان داخلی در آن فعالیت می کنند، هوش کسب و کار ضروری است . حسابرس داخلی مؤثر، کسب و کاری را که در آن کار می کند، درک می کند. برای مؤثر بودن، حسابرسان داخلی باید بتوانند دیدگاه خود را در بستر موجود قرار دهند تا بتوانند موارد با اهمیت را از موارد بی اهمیت تشخیص دهند. IA به اهداف داخلی خدمت می کند و وابسته به محیطی که در آن فعالیت می کند، است (لنز، 2013). لنز چون علاقه مند به یادگیری دیدگاه های جامعه حرفه ای بود در تاریخ 30 ژانویه 2024، دو نظر سنجی مشابه در لینکدین قرار داد. هر دو نظر سنجی به مدت دو هفته برای پاسخگویی باز بودند. از آنجایی که رهبر مؤثر حسابرسی داخلی به شایستگی ها و ویژگی های بیشتری نیاز دارد، لنز این سؤال را مطرح کرد: “اگر شما مجبور بودید مهم ترین شایستگی /ویژگی را انتخاب کنید، چه چیزی را انتخاب می کردید؟ گزینه های ارائه شده به ترتیب حروف الفبا بودند. شرکت کنندگان می توانستند در صورت تمایل دلیل انتخاب خود را توضیح دهند و /یا گزینه های (مهم تر) دیگری را پیشنهاد کنند. ” لنز به عنوان گزینه های انتخابی، سه مؤلفه مثلث اعتماد را به همراه هوش کسب و کار ارائه داد.
لازم به ذکر است که هوش کسب و کار در نظر سنجی های انجام شده در لینکدین، چه در نظرسنجی عمومی (با 136 رأی) که هر کسی در شبکه اجتماعی لنز با بیش از 11.000 دنبال کننده می توانست در آن شرکت کند و چه در نظرسنجی در زیر گروه رسمی لینکدین از انجمن حسابرسان داخلی با 476 رأی، رتبه اول را به خود اختصاص داد. جالب است که اعتبار، به عنوان اصطلاحی جدید در بحث شایستگی های حسابرسان داخلی، توجه زیادی را به خود جلب کرده و در نظرسنجی با همکاران حرفه ای در حسابرسی داخلی مقام دوم را کسب کرده است.
این فهرست جامع نیست و موارد بیشتری را شامل می شود چرا که فهرست ویژگی های مطلوب بی پایان است. لنز این پنج عنصر اساسی را به عنوان الزامات ضروری برای یک حسابرس داخلی مؤثر می داند. به تعداد افراد حرفه ای، دیدگاه های متفاوتی وجود دارد. هر دیدگاهی که باشد، او توصیه می کند مجموعه مهارت ها و ویژگی ها به چند مورد خاص محدود شوند. در غیر این صورت، مجموعه معیارها فراتر از توانایی انسان ها می شود که غیرواقعی است. با توجه به جمله قبل، لنز می خواهد در جامعه حرفه ای بحثی درباره پنج شایستگی برتر یک حسابرس داخلی مؤثر مطرح کند به همین دلیل توصیه می کند که تنظیم کننده استانداردهای حرفه ای، IIA در آمریکا، درباره مهم ترین مهارت های انسانی یک حسابرس داخلی مؤثر تأمل کند و آن را به طور مناسب تر در برنامه آموزشی حسابرس داخلی (CIA) و راهنمایی های استانداردهای هنجاری بگنجاند.
برای افزایش اثربخشی، استانداردهای حرفه ای باید مبتنی بر اصول شوند.
استانداردهای IIA یک “نیروی هنجاری” هستند (لنز و هان ، 2015): “هر چقدر نیروی هنجاری IIA قوی تر باشد، IAF [عملکرد حسابرسی داخلی] با تبعیت از اصول، بهترین عملکرد IIA خود را نشان می دهد” تبعیت از استانداردهای IIA به خودی خود چیز زیادی درباره عملکرد حسابرسی داخلی، اثربخشی و ارزشی که ارائه می دهد، بیان نمی کند.
استانداردهای جهانی حسابرسی داخلی (IIA، a2024) در 120 صفحه تنظیم شده اند. در دنیای پر جنب و جوش VUCA و BANI، این استانداردها عملاٌ بسیار تجویزی و ذهنی هستند و در ارزش آنها شک وجود دارد. استانداردهای جهانی جدید حسابرسی داخلی (IIA، a2024) برای بسیاری از وظایف حسابرسی داخلی باعث استرس می شود. از نظر لنز و هان این استرس غیرضروری است، زیرا در واقع تفاوت چندانی با نسخه قبلی استانداردها (IIA، 2017) ندارد یک متن پرمعنا ممکن است برای بسیاری از همکاران حرفه ای چیز دیگری را پیشنهاد دهد.
هنگام تفکر در مورد موضوعاتی از جمله “چه چیزی جدیدی درباره استانداردهای اخیر وجود دارد؟ محتوای به روز شده ای که بیشترین اهمیت را در استانداردهای جهانی حسابرسی داخلی اخیراٌ منتشر شده دارد چیست؟” علاوه بر ساختار جدید و نام جدید، به سه تغییر مهم اشاره می شود (IIA، 2024):
1.در هدف حسابرسی داخلی تجدیدنظر شده است و اگر به درستی شمارش شوند (با احتساب کلمه مبتنی بر ریسک به عنوان یک کلمه) هم اکنون بیست و هشت کلمه وجود دارد که می گویند: “حسابرسی داخلی توانایی سازمان را برای ایجاد، حفاظت و حفظ ارزش با ارائه اطمینان بخشی، مشاوره، بینش و آینده نگری مستقل، مبتنی بر ریسک و واقع بینی، برای هیئت مدیره و مدیریت تقویت می کند” به صورت کلی این شک وجود دارد که کلمات آن را قانع کننده تر و تأثیرگذارتر کند. دراسچک (2024) به درستی پژوهش های بیشتری پیشنهاد و هدف حسابرسی داخلی را روشن می کند.
2.در حوزه چهارم (مدیریت عملکرد حسابرسی داخلی)، استاندارد 9.2 استراتژی حسابرسی داخلی، آمده است : “مدیر اجرایی حسابرسی باید یک استراتژی برای عملکرد حسابرسی داخلی ایجاد و اجرا کند که از اهداف استراتژیک و موفقیت سازمان حمایت کند و با انتظارات هیئت مدیره، مدیریت ارشد و سایر ذینفعان کلیدی همسو باشد. این یک الزام جدید است. حسابرسان داخلی ارشد باید استراتژی حسابرسی داخلی خود را یعنی “برنامه طراحی شده برای دستیابی به یک هدف بلندمدت یا کلی” که استاندارد بیان می کند و دارای همسویی شواهد با ذینفعان کلیدی است، رسمیت بخشد. آینده نشان خواهد داد که چنین استراتژی چقدر می تواند در دنیای پرجنب و جوش و در حال تغییر VUCA و BANI مربوط و تاثیرگذار باشد.
3.الزامات موضوعی بخش جدایی ناپذیری از استانداردهای اجباری حسابرسی داخلی جهانی (a2024) است.
این ها سه تغییر برتر هستند. علاوه بر این، برخی اصطلاحات از جمله شجاعت و تردید حرفه ای مثال هایی هستند که برای لنز ارزشمند بوده و همچنین اصطلاح شجاعت را در مدل شایستگی خود گنجانده است. الزامات موضوعی به عنوان مؤلفه های اجباری استانداردها، دارای پیچیدگی هایی اند. ابتدا، به این دلیل که در دنیای پرجنب و جوش و در حال تغییر VUCA و BANI و بحران های دائمی، این مؤلفه ها ممکن است اجازه ندهند که در حد “موضوع” باقی بماند. همچنین، IIA در اینجا با بسیاری از تنظیم کننده های استاندارد دیگر که در زمینه تخصصی شان (برای مثال امنیت سایبری) مهارت بیشتری دارند، رقابت می کند. هنگام ایجاد یک حرفه (ابوت 1988) باید رقابت و نبرد بر سر قدرت وجود داشته باشد، اما در اینجا، این سؤال مطرح می شود که آیا اجباری کردن چنین الزامات موضوعی یک حرکت هوشمندانه است یا خیر؟ انگیزه و هدف IIA برای افزایش کیفیت کلی خدمات حسابرسی داخلی ارائه شده از این طریق، به ویژه کمک به عملکرد حسابرسی داخلی برای ارائه بهتر ارزش، قابل تصدیق هست. بااین حال، این ترس وجود دارد که IIA هنگام صدور الزامات موضوعی به عنوان بخشی از الزامات اجباری از بستر لازم برخوردار نباشد. در آخر، این وضعیت ممکن است به راحتی به ارزش پیشنهادی کمک کند و به ادعای حرفه ای حرفه IIA آسیب بیشتری وارد کند با این حال در این وضعیت، خطر از بین رفتن اعتبار سازمان ها وجود دارد و الزامات موضوعی ممکن است به راحتی و سریع منسوخ شوند. علاوه بر این، برخی از همکاران حرفه ای، ممکن است به راحتی الزامات موضوعی آتی را به عنوان نوعی “مانع جدی” در راه ارائه خدمات حسابرسی داخلی ارزش افزوده، درک کنند. صحت این موضوع را آینده تعیین خواهد کرد.
هنگام اتخاذ موضع انتقادی، بسیاری از کلمات به کار رفته احتیاج به مطالعه مفصل، نیاز به تجزیه و تحلیل شکاف، کار انتقال، برنامه های آموزشی دارند و همه این عوامل برای افزایش درآمد تنظیم کنندگان حرفه ای استانداردها و کلیه طرف های مرتبط، شرکت های مشاوره ای و غیره ایجاد می شوند. انواع پیشنهادات تجاری به سرعت در حال رشد هستند و به حسابرسان داخلی در تطابق IPPF2017 با استانداردهای 2024 کمک می کنند. وقتی این روند پیش گرفته شود بسیاری از عملکردهای حسابرسی داخلی کشف می شوند اما زمان زیادی نیز تلف می شود. در این مرحله، هیچ منفعت تجاری به نویسندگان نمی رسد و خدمات مشاوره پولی ارائه نمی شود؛ زیرا این دیدگاه صرفاٌ محتوا محور است.
در واقع، چه بخواهیم و چه نخواهیم، تغییر همیشه وجود دارد. در ادامه، تنظیم کنندگان حرفه ای تشویق می شوند تا رویکردهای جایگزین را با کمک قدرت رقابت عملی کنند. به طور دقیق تر، زمانی که بازنگری بعدی در دستور کار قرار گرفت، توصیه می شوداز گروه های مختلف مردم به طور موازی برای جستجوی مسیرهای جایگزین برای تقویت قدرت هنجاری استانداردها استفاده شود. در این صورت هوش مصنوعی می تواند برای ارائه پیشنهاد کاربرد داشته باشد. انتظار می رود که چنین رقابتی باعث نوآوری شود تنظیم کنندگان حرفه ای تشویق می شوند که از گروه های رقیب دعوت کنند تا روی روش های خلاقانه به روزرسانی استانداردها کار کنند. این رقابت می تواند به یافتن راه حل های نوآورانه که متناسب با نیازهای جامعه حرفه ای اند، کمک کند.
مثل همیشه دیدگاه های متفاوتی در جامعه وجود دارد. اتفاق نظر بالا می تواند گمراه کننده باشد. در این مرحله از زمان، منطقی است که این دیدگاه با استاندارد ادامه یابد.
برای نتیجه گیری و با جاه طلبی به عقیده لنز در منطقه پیشگام به عنوان عرصه ای که در آن عملکرد حسابرسی داخلی مرتبط، تأثیرگذار و مؤثر برای فعالیت است و به طور فزاینده ای در چنین زمینه های پیچیده مشارکت می کند، از نظر ذی نفعان کلیدی، ارزش در استانداردهای حرفه ای مبتنی بر اصول دیده می شود.
حال می توان دید که استانداردهای جدید IIA در عمل چگونه هستند. “فقط شامل همه نظریه ها است” (کاپلر ، 1988). به این نکته توجه داشته باشید که هیچ چیز به اندازه تغییر ثابت نیست.
بخش دوم
در بخش دوم این مقاله مشترک، اوریگان، میانی مفهومی و اهداف تفسیرپذیر استانداردهای حرفه ای را به طور کلی، قبل از ارزیابی میزان ارتباط استانداردهای IIA با مفاهیم دانش و تخصص در IA و با اصول بشردوستی حرفه ای و منافع عمومی در نظر خواهد گرفت.
استانداردهای حرفه ای، تخصص و منافع عمومی
بیش از شروع هر نوع تحلیلی، تعریف اصطلاحات مهم است. برای مقاصد این مقاله، یک حرفه به عنوان “شغلی که با سطح بالایی از تخصص و تعهد برای خدمت به منافع عمومی شناخته شده است” تعریف می شود و یک استاندارد حرفه ای به عنوان ” یک قاعده یا راهنما” که به رشد فعالیت های حرفه ای کمک می کند، مطرح می شود. علیرغم سادگی ظاهری این تعاریف، آنها پیامدهای عمیقی دارند و هر دو تعریف شامل دو عنصر – به ترتیب تخصص /نوع دوستی و قوانین/اصول – هستند که می توانند در کسب و کار روزانه منجر به تعادلی چالش برانگیز شوند.
برای هر حرفه ای، تخصص فنی و تعهد نوع دوستانه به منافع عمومی ضروری است اما این ویژگی ها کافی نیستند. جامعه شناسان (مثلاٌ، ابوت، 1988؛ کالتگن 1988؛ و مک دونالد ، 1995) حدود 20 ویژگی برای یک حرفه شناسایی کرده اند، از جمله الزامات سختگیرانه برای دریافت گواهی نامه و استفاده از قوانین و ابزارهای قانونی دیگر برای انحصار بازارها. تمرکز در این مقاله محدودتر از گستره معمول ادبیات جامعه شناسی خواهد بود؛ زیرا این موضوع به همراهی تخصص فنی و نوع دوستی در فعالیت های حرفه ای محدود خواهد شد. (پرسش درباره اینکه آیا نوع حسابرسی داخلی IIA در غیاب کنترل انحصاری بازار حسابرسی داخلی، واجد شرایط به عنوان یک حرفه است، کنار گذاشته می شود.)
در اهمیت همراهی تخصص فنی و نوع دوستی برای یک حرفه، نمی توان اغراق کرد. نوع دوستی بدون تخصص فنی کافی نیست: به طور قطع کسی پیشنهاد خدمات دندانپزشکی رایگان را از فردی که مدرک رسمی دندانپزشکی ندارد، نمی پذیرد. به همین ترتیب، تخصص فنی بدون نوع دوستی کافی نیست: شاید کسی با اکراه توانمندی دقیق یک جاعل اسکناس را بپذیرد اما کار وی را تأیید نمی کند زیرا این نوع تخصص به دلیل وجود نداشتن اصول اخلاقی، به جامعه صدمه می زند؛ بنابراین به این نتیجه می توان رسید که نه فرد سخاوتمند و ناآگاه و نه “مجرم حرفه ای” از نظر این مقاله، حرفه ای نیستند. تخصص حرفه ای باید با تعهد به منافع عمومی همراه باشد. حرفه ای که در یکی از جنبه های تخصص یا نوع دوستی دارای نواقص جدی باشد؛ در نظر عموم از معیارهای یک حرفه اصیل برخوردار نخواهد بود.
IA نیز از این قاعده مستثنی نیست. هنگامی که فلینت پیشنهاد کرد که اعتبار نظرات حسابرسان بر “اعتماد عمومی به توانایی فنی، قابلیت اطمینان وصداقت حسابرسان ” استوار است (فلینت، 1988)، او در واقع به دو موضوع محوری یعنی صلاحیت فنی قابل اعتماد و صداقت نوع دوستانه اشاره کرده است. فلینت این دو ویژگی ضروری برای IA را بیشتر بررسی خواهد کرد و چگونگی ارتباط آن ها با استانداردهای IIA را مورد بحث قرار خواهد داد.
دانش و تخصص در استانداردهای IIA
تخصص حرفه ای مفاهیمی را در ذهن تداعی می کند که اول تخصص انتزاعی، از دانش نشأت می گیرد، دوم دارنده این دانش انتزاعی قادر به به کارگیری آن در عمل است و سوم دانش حرفه ای تجمعی است: این موضوع صرفاٌ به تسلط بر بخش ثابتی از دانش در یک زمان معین محدود نمی شود؛ بلکه به تسلط بر پایه ای از دانش که تجربیات و آموزش های بیشتر بر آن انباشته می شوند، مربوط است. این در ویژگی های دوم و سوم است که دانش با تخصص همراه می شوند و استانداردهای حرفه ای نقش مهمی ایفا می کنند. استانداردها با دانش انتزاعی سروکار ندارند، بلکه از کاربرد عملی دانش حرفه ای و تخصص انباشته شده در موقعیت های روزمره بهره می برند.
در ارزیابی استانداردهای حرفه ای IA، ابتدا با مشکلی بزرگ مواجه می شویم: برخلاف سایر تخصص های حسابرسی، پایه دانش حسابرسی داخلی دشوار است. به عنوان مثال، پایه دانش حسابرسی مستقل بر حسابداری استوار است که تأکید بر حسابداری دو طرفه (معادله حسابداری دارایی ها= بدهی ها + سرمایه و انتزاع اطلاعات حسابداری در صورت های مالی) دارد. حسابرسی گزینش ها بر سازوکارهای حق رأی سیاسی و حسابرسی حق امتیاز بر انتشار ( به عنوان مثال، از طریق فروش) واحدهای اساسی مالکیت معنوی استوار است و زیربنای حسابرسی محیط زیست، علوم تجربی از جمله زیست شناسی، اقیانوس شناسی و جانورشناسی است. حسابرسی داخلی چنین پایه دانش محکمی ندارد؛ بنابراین، هیچ راه حل “علمی” ساده ای برای مشکل توسعه استانداردهای کافی برای IA وجود ندارد. حسابرسی داخلی بیشتر از سایر دسته های حسابرسی، یک ساختار اجتماعی آشکار دارد. دشواری پایه دانش حسابرسی داخلی بدین معناست که فرآیند تعیین استانداردهای IIA زمان زیادی را صرف متوازن کردن نظرات به جای جمع آوری حقایق می کند و بنابراین فرآیند تعیین استانداردها شامل گفت و گوهای گسترده ای درباره مبادلات خواهد بود. شفافیت چشمگیر IIA در بازنگری استانداردهای خود نشان می دهد که شفافیت، ابزاری برای مواجهه با چالش های اجتماعی – ساختاری IA بوده است.
خواننده ممکن است با این موضوع که “بدنه مشترک دانش”زین پس (IIA CBOK)یک بدنه معتبر از دانش انتزاعی است؛ مخالفت کند. آخرین نسخه IIA CBOK در سال 2015 با نظرسنجی از متخصصان و ذینفعان آغاز شد و در زمان نگارش این مطلب، یک پروژه در حال انجام شدن بود که مجموعه ای از گزارش ها را تولید و عمدتاٌ نظرات متخصصان و ذینفعان را خلاصه می کرد. بنابراین، CBOK از استدلال انتزاعی نشأت نمی گیرد؛ بلکه از اجماع یا غلبه نظرات مربوط به تعمیم شیوه های موجود به دست می آید. پس نتیجه می گیریم که پایه دانش IA مجموعه ای نسبتاٌ پراکنده از عناصر گرفته شده از نظریه مدیریت، حسابداری، فناوری اطلاعات، موضوعات حقوقی، رویه های دیوان سالاری، آگاهی از تقلب، مکانیزم های حاکمیت شرکتی و ارزیابی ریسک است که با ارزیابی های منطقی از شواهدی که در حسابرسی با آن ها مواجه می شوند، به هم گره می خورند. به دلیل پراکندگی CBOK، مایکل پاور IA را به عنوان “مجموعه ای از وظایف و کارهای روزمره در جستجوی نقش یا ایده ای وحدت بخش” توصیف می کند (پاور).
با این حال، معرفت شناسی دشوار IA به این معنا نیست که استانداردهای IIA هیچ پایه و اساس روشمندی ندارند. مجموعه ای از دانش برای فعالیتی مانند IA صرفاٌ انباشته ای از مفاهیم یا فهرستی از نظریه ها خواه به صورت اجتماعی ساخته شده باشد یا به شکل دیگر نیست. یک ساختار رسمی با الگوهای منطقی و منظم برای ایجاد انسجام لازم است؛ همانطور که وجود تعداد زیادی آجر باعث ساخت خانه نمی شود بلکه چیدمان آجرها در الگوهای منطقی و روشمند برای ساختن خانه مورد نیاز است. بنابراین، هدف اصلی استانداردهای IIA ارائه یک آرایش منسجم و منطقی از مواد خام اجزای سازنده دانش CBOK است تا چهارچوبی معتبر و قابل قبول اجتماعی برای IA ایجاد کند. تکرار این کار که منجر به استانداردهای IIA در ژانویه 2024 شده است، مستلزم تصمیم گیری در مورد پیچیدگی های ذاتی IA است. پیرو این اتفاق سؤالاتی مانند آیا IA تجسم دانش عینی است؟ آیا این یک فعالیت مبتنی بر منطق کاربردی است؟ آیا این تلفیقی از باورهای تجربی و شیوه های آزمایش شده در طی زمان است؟ آیا این وسیله ای برای پیگیری یک “پروژه حرفه ای سازی”برای حسابرسی داخلی است (همانطور که در اوریگان، 2001 پیشنهاد شد)؟ شکل می گیرد. IA ترکیب پیچیده ای از برخی یا همه این تفاسیر است و خواه به طور ضمنی یا صریح، چنین ملاحظاتی فرآیند تنظیم استانداردهای IIA را تضمین می کند. همانطور که پیشنهاد شد، IA در مقایسه با بسیاری از تخصص های حسابرسی فعلی، پراکنده ترین پایگاه دانش را دارد که مناسب طیف گسترده ای از تفاسیر است. کشش CBOK و استانداردهای IIA طیف وسیعی از نظرات را در خود جای می دهند که می تواند تا حدی توضیح دهد که چرا نظرات عمومی در مورد پیش نویس ارائه استانداردهای IIA در سال 2023 با بحث های حساس همراه بوده است. در نتیجه تنها استانداردهای مبتنی بر اصول می توانند به طور رضایت بخشی پایگاه دانش دست نیافتنی IA را به دست آورند و انتقال دهند؛ زیرا پراکنده بودن پایه های IA، مناسب تفسیرهای متعددی است که قواعد تجویزی نمی توانند آن ها را فراهم کنند.
قبل از اینکه به بررسی مسائل مربوط به خدمت به منافع عمومی پرداخته شود، بهتر است در مورد پیچیدگی فهم دانش در استانداردهای حرفه ای کمی تأمل کرد. در این باره می توان سه دسته کلی از دانش حرفه ای را شناسایی کرد ما ممکن است از چیزی آگاهی داشته باشیم (به عنوان مثال، “دانش او از استانداردهای IIA کامل است”).ما ممکن است دانشی در مورد چگونگی انجام کاری داشته باشیم (به عنوان مثال، “او می داند چگونه استانداردهای IIA را اجرا کند”) و ما ممکن است بدانیم که چیزی به همان شکلی است که هست (به عنوان مثال، “او می داند که موجودی کالایی که در معرض خطر کاهش یافتن است در انبار اسکله ذخیره می شود”). همه این دسته ها مربوط به IAاند. دو دسته اول (آگاهی از چیزی و چگونگی انجام کاری) به ترتیب به دانش نظری و عملی می پردازند. دسته سوم (آگاهی به اینکه چیزی به همین شکل است) دانشی در سطح بسیار پیچیده تری است که این دانش از دو دسته اول نشأت می گیرد و از آن فراتر می رود و تخصص سطح بالایی را تشکیل می دهد که در آن نظرات حرفه ای، هم با حقایق و هم با قضاوت های ارزشی مبارزه می کنند. گنجاندن تخصص مربوط به این نوع از دانش، با کاربردهای گسترده در شرایط خاص، در استانداردهای مکتوب بسیار دشوار است (اوریگان، 2017). استانداردهای حرفه ای عموماٌ به دسته دوم و سوم دانش می پردازند. بنابراین، فرآیند تنظیم استاندارد با جنبه های بسیار پیچیده ای از تخصص دست و پنجه نرم می کند و جای تعجب نیست که نتایج فرآیندهای تعیین استانداردها اغلب مورد بحث قرار می گیرند.
در این متن، به درک اخلاق و قضاوت در استانداردهای حرفه ای پرداخته می شود.
استانداردهای IIA و منافع عمومی
دومین ویژگی ضروری یک حرفه، تعهد نوع دوستانه به منافع عمومی است. همانطور که در چهارچوب شورای نظارت IPPF برای تنظیم استانداردهای حسابرسی داخلی در راستای منافع عمومی (شورای نظارت، IPPF 2022، تأکید شده است) مشخص شده است؛ هدف IIA از تدوین استانداردها خدمت به منافع عمومی است. یک ماه بعد از صدور استانداردهای IIA، یک مقام ارشد IIA، تأیید کرد که استانداردها “باید در جهت منافع عمومی باشد” (سیوس ، 2024، ص 33).
استانداردهای حرفه ای باعث ثبات در فعالیت های حرفه ای و اطمینان در تصمیم گیری های حرفه ای می شوند. اما چهار نقطه ضعف استانداردهای حرفه ای تجویزی که شناسایی شده اند (در میدلتون 2004)، به شرح زیر می باشند:
(1)فرو نشاندن قضاوت حرفه ای
(2)دلسرد کردن رقابت در ایده ها
(3)مشروعیت بخشیدن به اعمال بد
(4)گمراه کردن مردم از طریق افزایش بی رویه انتظارات از عملکرد حرفه ای در اینجا اولین و تا حدی سومین مورد از این انتقادات به نویسنده مربوط می شود.درارزیابی توانایی استانداردهای IIA در جهت خدمت به منافع عمومی، به تعریف نویسنده از استانداردهای حرفه ای در مقدمه این مقاله باز می گردیم که در آن گزینه های رویکرد “قاعده” یا “راهنما” پیشنهاد شده است. ممکن است این موضوع به عنوان انتخابی بین استانداردهای مبتنی بر قاعده یا استانداردهای مبتنی بر اصول بازنویسی شود و این تمایز از سؤالات نویسنده نشأت می گیرد. کاستی های قوانین حرفه ای “کتاب آشپزی” به طور گسترده تأیید شده است. قوانین فقط تعداد محدودی “دستور پخت” راارائه می دهند که برای پوشش هر ترکیب ممکن، کافی نیستند. آگاهی از تأثیر مخرب قواعد تجویزی بر قضاوت فردی و تفکر انتقادی در حسابرسی سابقه طولانی دارد. نظریه پرداز حسابرسی هلندی تئودور لیمبرگ جونیور (1879 – 1961) در اوایل قرن بیستم این دیدگاه را بیان کرد که حسابرسی (مالی) “باید به جای اتکای نابخردانه به روال مقرر شده با استفاده از تلاش فکری و بینش یک متخصص توصیف شود…” (به نقل از کمفرمن و زف ، 1994، ص 123-124). به نظر نویسنده، استانداردهای اخیر IIA، قبل از صدور استانداردهای IIA در ژانویه 2024، بیشتر به سمت قواعد متمایل شده اند تا اصول. تجویزی بودن استانداردهای IIA، موجب کاهش قضاوت فردی و تفکر منتقدانه شده و در نتیجه افق های فکری و اخلاقی را در IA محدود کرده است. استانداردهای مبتنی بر اصول تمایل دارند حسابرس داخلی را تشویق کنند تا تفسیرهای جهانی را در موارد خاص به کار ببندند یا به عبارت دیگر مفاهیم انتزاعی را برای مثال های عینی به کار ببرند. در مقابل، با پیروی از قواعد، تمرکز حسابرسان داخلی بر فرآیند و شکل بیش از ماهیت بوده است و در این موضوع، یک ذهنیت مبتنی بر چک لیست را القا می کند که در آن عاملیت اخلاقی کاهش می یابد. در این شرایط، قضاوت فردی در سال های اخیر کم اهمیت شده و یک انطباق جمعی مانند یک پوشش سنگین بر IA گذاشته شده است.
پاور پیشنهاد کرده است که “با وجود انتقادات گسترده و رایجی که به رویکردهای برآورده سازی قوانین و مقررات [مرتبط با استانداردهای حسابرسی مبتنی بر قواعد] وارد می شود؛ این روش ها همچنان باقی مانده اند زیرا با یک فضای خاص از قابلیت حسابرسی که در حاکمیت ریسک رایج است، همخوانی دارند” (پاور، 2007).
تجویزگرایی استانداردهای حسابرسی داخلی تأثیر مثبتی بر ترویج کالای عمومی نداشته است. برای اینکه حسابرسان داخلی بتوانند تخصص خود را در جهت منافع عمومی به کار گیرند؛ لازم است که از عاملیت اخلاقی استفاده کنند که به عنوان عمل کردن “به گونه ای که نگرانی برای ارزش های اخلاقی به عنوان اهداف نهایی در نظر گرفته شود” تعریف شده است (گروفالو و گئوراس ، 2006، ص 3). از این نظر، اخلاق ذاتاٌ درونی است و وسیله ای برای رسیدن به هدف نیست، بلکه خود یک هدف است. بنابراین، عاملیت اخلاقی هم توانایی و هم فرصت برای رسیدن به تصمیمات اخلاقی به صورت منطقی و هم مواجه با مسئولیت پذیری نسبت به آن تصمیمات را در برمی گیرد. برای حسابرسان داخلی، معادلی برای سوگند بقراط پزشکان و تشویق صریح آن که به اصل “primum non nocere” (“پیش از هر چیز، آسیب نرسانید”) وجود ندارد. با این حال، حسابرسی داخلی نیازمند عاملیت اخلاقی و قضاوت فردی از سوی متخصصان هستند. برای مثال، یک حسابرس داخلی ممکن است احساس وفاداری شدید نسبت به کارفرمای خود داشته باشد و این وفاداری می تواند گاهی با وظیفه خدمت به منافع عمومی در تضاد باشد. آیا این حسابرس داخلی باید درباره تخلفات سازمانی افشاگری کند و آن را به اطلاع جامعه وسیع تری برساند؟ یا باید صرفاٌ آن را به صورت داخلی گزارش دهد تا به طور محرمانه و درون سازمانی رسیدگی شود؟ مسئولیت های دوگانه حسابرس داخلی در چنین موقعیتی در تضاد قرار می گیرند. در مواجهه با یک طیف وسیع از قضاوت ها بین افراط رفتارهای احتمالی، افکار حسابرس داخلی به سطحی از بررسی دقیق و موشکافانه سوق می یابد که هیچ استاندارد مبتنی بر قواعدی نمی تواند آن را برآورده کند. می توان انتظار داشت که IIA به تعهد خود برای خدمت به منافع عمومی با ایجاد فضاهایی که عاملیت اخلاقی اعضا از طریق استانداردهای مبتنی بر اصول که مسئولیت شخصی را تشویق کرده و قضاوت صحیح را ترویج می دهند رشد دهد. تدوین استانداردهای مبتنی بر اصول، ماهیت فضیلت مندانه IA را ارتقا می دهد. بنابراین، استانداردهای اخیر IIA فرصتی را برای حرکت به سمت رویکرد مبتنی بر اصول فراهم کردند تا سبک چهارچوب محور حسابرسی داخلی که در سال های اخیر غالب بوده را تغییر دهد و IA را به طور قوی تری به سوی مفاهیم فضیلت مندانه و خدمت به منافع عمومی هدایت کنند. بنابراین انتظار می رود که استانداردهای اخیر IIA از رویکرد چهارچوب محور فاصله بگیرند و به سوی تعامل بیشتری با عاملیت اخلاقی از طریق ترویج اصول حرفه ای حرکت کنند. این جنبه از استانداردهای IIA در پاراگراف های زیر ارزیابی خواهد شد.
استانداردها، قواعد و اصول IIA
نویسنده پیشنهاد بیان می کند که به کارگیری تخصص حسابرسی داخلی در جهت منافع عمومی در سال های اخیر با شکست استانداردهای مبتنی بر قاعده IIA در رشد عاملیت اخلاقی اعضای خود، دچار مشکل شده است. استانداردهای IIA در سال 2024 به عنوان استانداردهای “مبتنی بر اصول”توصیف شده اند و ارزیابی اولیه این است که گروه بندی استانداردهای جهانی حسابرسی داخلی بازنگری شده تحت 15 اصل، گامی در مسیر درست است. با این حال، این ادعا که استانداردهای بازنگری شده اکنون مبتنی بر اصول هستند، گمراه کننده یا نادرست است. به طور قطع، سازماندهی استانداردهای بازنگری شده بر اساس اصول، خوب است اما اکنون استانداردها بر اساس اصول مرتب شده اند و بر اساس اصول تدوین شده اند، به جای آنکه به استانداردهای مبتنی اصول تبدیل شده باشند. اصول در استانداردهای IIA عمدتاٌ به عنوان سر خط های طبقه بندی کننده عمل می کنند و بخش عمده ای از متن، همانند گذشته، شامل فهرست گسترده ای از قواعد و الزامات است. پیش بینی نویسنده برای تغییر تأکید از قواعد به اصول برآورده نشده است. به این ترتیب، می توان گفت که استانداردهای بازنگری شده IIA در عمل به مثابه ارائه محتوای قدیمی در قالبی جدید بدون ایجاد تغییرات ماهوی است.
فضیلت یک ساختار پر زرق و برق، قدیمی، کلاسیک یونانی یا حتی ویکتوریایی نیست، بلکه بخشی زنده آن باعث تغییر فعالیت حرفه ای به نفع انسان می شود. فضایل “ویژگی های شخصیتی هستند که برای شکوفایی زندگی انسانی به آن ها نیاز داریم” (اوکلی و کاکینگ ، 2001، ص 18) و آنها در به کارگیری عاقلانه عاملیت اخلاقی در حسابرسی داخلی نقشی اساسی دارند. فضیلت حرفه ای به معنای فراتر رفتن از قواعد رفتاری نوشته شده است. شخصیت زدایی از فضیلت ناشی از استانداردهای مبتنی بر قواعد، از اعمال عاملیت اخلاقی می کاهد و شاید یکی از بزرگ ترین تهدیدها برای جایگاه IA باشد. استانداردهای تجدیدنظر شده IIA به عنوان یک فرصت از دست رفته در جهت ترویج فضیلت در حسابرسی داخلی در نظر گرفته شده و از بازنگری آتی استانداردهای IIA برای غلبه اصول بر قواعد حمایت می شود.
دو رویکرد برای تدوین استانداردهای IA در آینده پیشنهاد می شود. اول، از آنجا که CBOK (بدنه دانش مشترک) IIA از نظر مفهومی مقدم بر استانداردهای حرفه ای IIA است، بهتر است که CBOK را مجدداٌ تجسم و از یک مجموعه ای از نظر سنجی ها و نظرات به سوی یک مدل مفهومی دقیق و انتزاعی منتقل و از آن اصولی استخراج شوند که هسته استانداردهای آتی را تشکیل دهند. ارتباطات مبهم فعلی بین CBOK و استانداردهای IIA یک شکاف ایجاد می کنند که باعث تعارض نظرات و ادراک در بطن حسابرسی داخلی می شود. دوم، IIA ممکن است بر اهمیت منطق سنتی به عنوان یک ابزار روش شناختی پایدار و مداوم برای ارزیابی شواهد حسابرسی تأکید کند تا پایه مفهومی پراکنده حسابرسی داخلی را جبران کند.
نتیجه گیری
دو نفر با تجربه ریاست هیئت استانداردهای حسابرسی داخلی بین المللی بیان کرده اند که هدف استانداردهای IIA “ساده سازی اصول و استانداردهای راهنما با وضوح بیشتر و همسویی عناصر آنها”بوده است (موری وپپرز ، 2024، ص 29). این هدف به وضوح از طریق فرآیند تنظیم استانداردهای دقیق و شفافیت بی سابقه محقق شده است. استانداردهای IIA که در ژانویه 2024 منتشر شد، نسبت به استانداردهای قبلی IIA پیشرفت بیشتری داشتند. استانداردهای IIA بازنگری شده و با الگوهای منطقی تری ساماندهی شده اند. با این حال، اگرچه گروه بندی 15 اصل نسب به 52 استاندارد منفرد گامی درست بوده است، اما استانداردهای IIA به طور کلی به صورت اصولی بازنگری نشده اند و صرفاٌ بر اساس اصولی مشخص تنظیم شده اند.
از نظر نویسندگان، IIA فرصت را برای تبدیل استانداردهای خود به یک چهارچوب کاملاٌ خلاقانه و مبتنی بر اصول از دست داده است. بنابراین، بازنگری استانداردهای IIA با تمرکز بر تکنیک و غربالگری کمیته، به جای پاسخ به سؤالات اصلی در مورد چگونگی تشویق یک پایه قوی برای تخصص IA و چگونگی ترویج عاملیت اخلاقی در آن، به تعویق انداخته است. شاید باید منتظر نسل آینده حسابرسان داخلی باشیم تا استانداردهای حرفه ای مبتنی بر اصول را ایجاد کنند. در غیر این صورت، IA خطر تبدیل شدن به فعالیت های تکنسینی به جای انجام فعالیت های حرفه ای را به دنبال خواهد داشت.
نویسندگان استدلال های خود را داشتند و گرچه با مقدمات مختلف شروع کردند (به عنوان مثال، در رویکردهای خود به نقش منطق در IA) در نهایت هر دو به این نتیجه رسیدند که استانداردهای مبتنی بر اصول برای توانایی بلندمدت این حرفه مفید خواهند بود. با اینکه هر دو نویسنده برای انجام مأموریت خود به یک نتیجه رسیدند، اما پیشنهادهای متفاوتی برای آینده IA ارائه می دهند. لنز توجه ما را در عصر هوش مصنوعی به “بازاندیشی در معنای انسان بودن، بازنگری در مهارت هایی که ما را قوی می کند” و “تغییر از پیروی از منطق از پیش تعریف شده به زندگی با هرج و مرج” جلب می کند (2018، ص 16).، 175). او مثلث اعتماد را معرفی می کند (فری و موریس، 2020) که اعتبار را به عنوان یک واژه پایه ای در گفتمان قرار می دهد. حسابرسان داخلی مؤثر باید مهارت های انسانی قوی داشته باشند: بنابراین او مدل خود را با پنج مولفه شایستگی از مهمترین مهارت های حسابرس داخلی مؤثر پیشنهاد می کند. نیازی به انسان هایی نیست که مانند ربات ها رفتار کنند. شعار زیبای “باغبان حاکمیت شرکتی : طبیعت ما پرورش دادن است” به عنوان هدف برای حسابرسی داخلی پیشنهاد شده است (بر اساس لنز و جپنسن، 2022). با گفته های بورکهارت (2018، ص 165)، لنز حرفه IIA را به ” تغییر از بهره برداری از موقعیت از پیش شناخته شده به کاوش در شرایط ناآشنا” تشویق می کند. او در هنگام تشویق قضاوت فردی، به ویژه هنگام ورود به من منطقه پیشگام، که با شرایط پیچیده و آشفته مشخص می شود، موارد بالقوه را می بیند. در دنیای VUCA و BANI، چک لیست ها و راهنمایی های از پیش تجویز شده دیگر کمکی نمی کنند، زمان فکر کردن رسیده است. وقت آن است که دوباره فکر کنیم ! این سؤال در ذهن لنز به وجود می آید که ربات ها و انسان ها (از جمله حسابرسان داخلی) در مرحله بعدی چه خواهند کرد. لنز به حسابرسان داخلی توصیه می کند که اعتبار داشته باشند و خود واقعی شان را نشان دهند. لنز از حسابرسان داخلی می خواهد در مواقعی که اهمیت دارد، ایستادگی کنند یا با بورکهارت (2018، ص 122): “ما باید از صرفاٌ “انجام کارمان” به “تفاوت ایجاد کردن”تغییر کنیم”. او معتقد است که هدایت هنجاری مثبت و مبتنی بر اصول می تواند بهتر از استانداردهای تجویزی امروزی در عمل واقع بشوند.
اوریگان پیشنهاد می کند که IIA بازنگری مجدد CBOK خود را در نظر گیرد و آن را از مجموعه ای با ساختار ضعیف از نظرسنجی ها و جمع آوری نظرات به سمت یک مدل مفهومی دقیق و انتزاعی هدایت کند که از آن اصولی استخراج شود تا هسته استانداردهای آتی را تشکیل دهد. علاوه بر این، تأکید بر ارزش پایدار منطق به عنوان پلی که IA را به هم متصل می کند، می تواند برخی از جنبه های پراکنده و مبهم پایگاه دانش IA را کاهش دهد.” برای درک بهتر کثرت در عمل، باید تمرین کنیم” (لنز، 2013). ما خوشحال خواهیم شد اگر مقاله مشترک نویسندگان، بحث سازنده در جامعه حرفه ای تشویق کند و نقطه شروعی برای مطالعات علمی آینده باشد.
یادداشت ها
1 ـ دکتر راینر لنز مدیر حسابرسی مالی و اجرایی با بیش از 30 سال تجربه بین المللی در سازمان های جهانی است. وی دارای مدرک دکتری در رشته اقتصاد و علوم مدیریت از دانشکده مدیریت لوون در بلژیک است. دکتر لنز جوایز متعددی از جمله جایزه یادبود برادفورد کادموس در سال 2023 از مؤسسه جهانی حسابرسان داخلی برای رهبری فکری خود دریافت کرده است. او یک درس در مورد حاکمیت و حسابرسی داخلی در برنامه کارشناسی ارشد در دانشگاه یوهانس گوتنبرگ در ماینتس (آلمان) دارد. می توان با او از طریق Lenzrain@uni-mainz.de تماس گرفت.
تجربه حسابرسی دکتر دیوید جی. اوریگان، در سه دهه بخش خصوصی، دولتی و دانشگاهی را در بر می گیرد. او کار خود را در انگلستان با پرایس واترهاوس شرکتی پیشرو برای پرایس واترهاوس کوپرز امروزی، آغاز کرد و متعاقباٌ قبل از ریاست بخش حسابرسی داخلی انتشارات دانشگاه آکسفورد، در صنعت کارکرد. وی ابتدا در سازمان منع سلاح های شیمیایی در لاهه (هلند) مشغول فعالیت بود و سپس وارد خدمات عمومی در سیستم سازمان ملل شد. او از سال 2009 به عنوان حسابرس کل در سازمان بهداشت پان آمریکن در واشنگتن دی سی خدمت کرد و همچنین دکترای حسابداری و مالی را از دانشگاه لیورپول گرفت و هم اکنون عضو موسسه حسابداران خبره در انگلستان و ولز است. دو کتاب او که در آینده چاپ خواهند شد عبارتند از: کتابچه راهنمای حسابرس: مفاهیم و اصطلاحات از A تا Z (انتشارات دانشگاه جورجتاون) و بسته شدن ذهن حسابرس ؟ (انتشارات CRC).
2 ـ این مقاله ترجمه ای است از مقاله جدیدی از لنز و اوریگان (Lenz & O Regan) که در سال 2024 منتشر شد و در جوامع حرفه ای حسابرسی داخلی مورد توجه و استقبال ویژه ای قرار گرفت. اصل این مقاله از طریق لینک زیر قابل دسترسی است:
https://www.tandfonline.com/doi/full/10.1080/07366981.2024.2322835